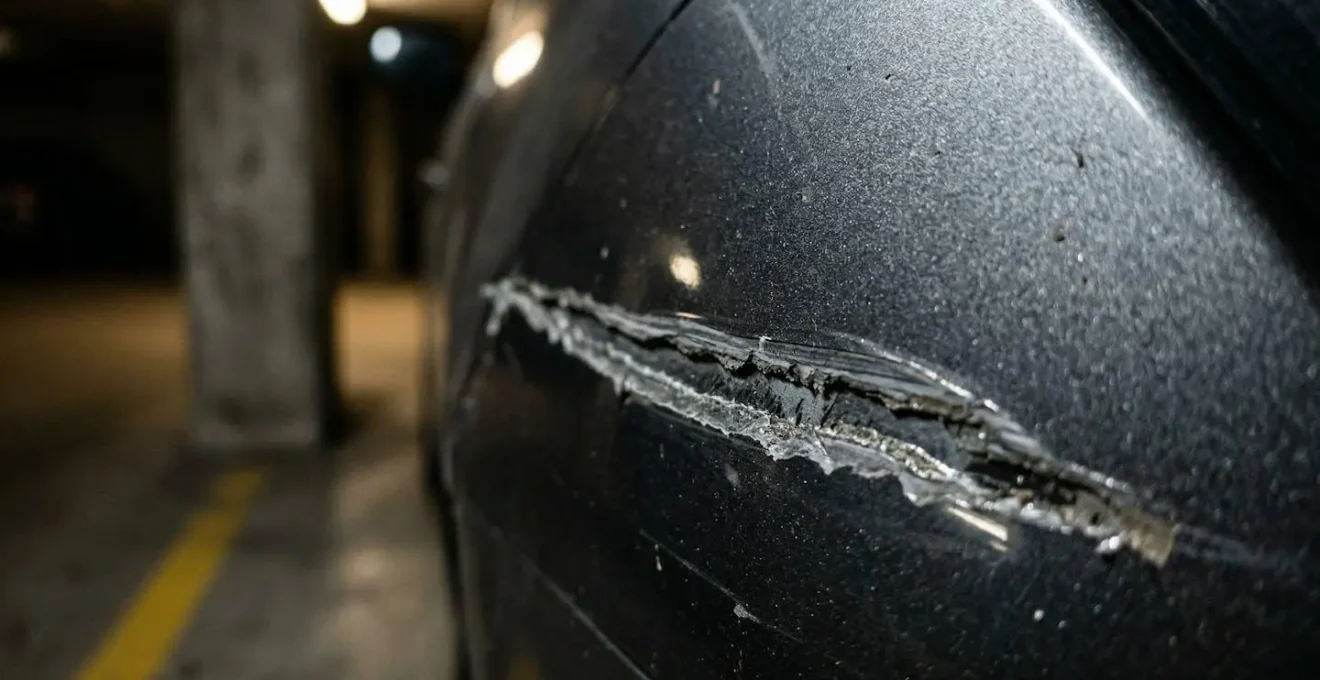
Déclarer une rayure n’est pas une question de couverture d’assurance, mais un pur calcul de rentabilité.
- Le coût réel d’un sinistre déclaré dépasse souvent la franchise, incluant le malus potentiel et les frais cachés comme l’immobilisation du véhicule.
- Vous disposez de droits et de leviers de négociation (refus des pièces d’occasion, contre-expertise) pour maîtriser les coûts, que vous passiez ou non par l’assurance.
Recommandation : Avant toute déclaration, effectuez votre propre « bilan sinistre ». Comparez le devis de votre carrossier au coût total assurantiel (franchise + impact sur la prime) pour prendre la décision la plus rentable.
Le cœur qui s’emballe, la colère qui monte en découvrant cette nouvelle balafre sur votre carrosserie immaculée. Une rayure profonde, laissée par un inconnu sur un parking. Votre premier réflexe, tout à fait légitime, est de penser à votre assurance « tous risques ». Après tout, vous payez une prime pour être protégé contre ce genre de mésaventure. On pense immédiatement à la déclaration de sinistre, à la franchise à régler et à l’éventuel malus qui nous pend au nez.
Mais si cette réaction instinctive était un mauvais calcul ? En tant que carrossier, je vois chaque jour des conducteurs prendre des décisions sous le coup de l’émotion, sans poser les chiffres. La vraie question n’est pas « suis-je couvert ? », mais « combien cette rayure va-t-elle réellement me coûter au final ? ». Le coût d’un sinistre ne se résume pas à la franchise. Il faut y ajouter l’impact sur vos futures cotisations, le temps perdu en démarches et l’immobilisation de votre véhicule. Il s’agit d’un véritable arbitrage comptable.
Cet article vous propose de changer de posture : quitter le rôle de l’assuré anxieux pour adopter celle du gestionnaire pragmatique. Nous allons établir ensemble votre « bilan sinistre » personnel, en pesant chaque poste de coût et chaque levier d’économie. De l’expertise à la franchise, en passant par le choix des pièces de rechange et le véhicule de courtoisie, vous découvrirez comment chaque clause de votre contrat se traduit par une ligne de débit ou de crédit dans votre calcul. L’objectif est simple : vous donner les clés pour prendre la décision la plus éclairée et la plus rentable pour votre portefeuille.
Pour vous guider dans cette analyse, cet article détaille les points cruciaux à évaluer. Du calcul de la franchise à la négociation avec l’expert, chaque section vous arme d’informations concrètes pour réaliser votre propre arbitrage financier.
Sommaire : L’arbitrage financier d’un sinistre carrosserie sans tiers
- Expertise contradictoire : comment refuser l’offre de rachat « épave » (VEI) jugée trop basse ?
- Franchise fixe ou pourcentage : laquelle vous coûte le plus cher sur un petit accrochage ?
- Rétroviseur arraché : est-ce du vandalisme ou un accident de stationnement pour l’assureur ?
- Pièces d’occasion obligatoires (PIEC) : votre assureur a-t-il le droit de réparer avec de l’occasion ?
- Véhicule de courtoisie : pourquoi vous n’y avez jamais droit quand vous en avez vraiment besoin ?
- Croix mal cochée : comment une simple erreur sur le constat inverse à 100% la responsabilité ?
- L’assureur résilie après sinistre : avez-vous le droit de faire pareil si vous êtes mécontent de la gestion ?
- Matérialité du sinistre : comment prouver qu’un événement soudain et imprévu a causé vos dommages ?
Expertise contradictoire : comment refuser l’offre de rachat « épave » (VEI) jugée trop basse ?
C’est la douche froide. Après un sinistre, l’expert missionné par votre assurance classe votre véhicule en « Véhicule Économiquement Irréparable » (VEI) et vous propose une indemnisation bien en deçà de sa valeur réelle. Cette procédure se déclenche lorsque le montant des réparations estimé par l’expert dépasse un certain seuil de la valeur du véhicule avant sinistre, appelée Valeur de Remplacement À Dire d’Expert (VRADE). Selon les pratiques, la procédure VEI est souvent initiée pour un coût des réparations dépassant 80% de sa valeur. L’assureur vous propose alors de racheter votre véhicule pour ce montant, qui vous semble dérisoire.
Sachez que cette première offre n’est pas une fatalité. La VRADE est une estimation, et l’expert peut avoir sous-évalué votre véhicule, surtout s’il est particulièrement bien entretenu ou doté d’options. Vous avez le droit de contester cette évaluation. Il s’agit de défendre la valeur de votre « actif ». Ne subissez pas la décision ; préparez-vous à la négocier. Le rapport de force n’est pas aussi déséquilibré qu’il n’y paraît, à condition d’être méthodique et de fournir des preuves tangibles de la survaleur de votre bien.
Plan d’action pour contester une offre VEI
- Préparation du dossier de valorisation : Avant même le passage de l’expert, rassemblez toutes les preuves de la valeur de votre véhicule : carnet d’entretien à jour, factures de réparations ou d’améliorations récentes, et des captures d’écran d’annonces de véhicules strictement équivalents (modèle, année, kilométrage, options) sur le marché de l’occasion.
- Premier contact avec l’expert : Prenez contact avec l’expert par écrit (email ou courrier recommandé) pour lui notifier votre désaccord sur la VRADE. Joignez-y les pièces de votre dossier de valorisation et demandez une réévaluation formelle.
- Lancement d’une contre-expertise : Si le désaccord persiste, mandatez un expert indépendant, à vos frais. Ce dernier réalisera une nouvelle expertise complète du véhicule et de votre dossier pour établir une contre-proposition chiffrée.
- Négociation finale : Armé de ce second rapport, rouvrez la discussion avec votre assureur. Ce document constitue une base de négociation solide pour obtenir une indemnisation plus juste ou, si vous souhaitez conserver le véhicule, une révision du coût des réparations.
Cette démarche demande un investissement en temps et potentiellement en argent (pour la contre-expertise), mais elle peut considérablement modifier le résultat financier de votre sinistre. C’est un calcul à faire : le coût de la contre-expertise est-il inférieur au gain potentiel sur l’indemnisation ?
Franchise fixe ou pourcentage : laquelle vous coûte le plus cher sur un petit accrochage ?
La franchise est le premier poste de dépense de votre « bilan sinistre ». C’est le montant qui reste systématiquement à votre charge après l’indemnisation de l’assureur. Mais toutes les franchises ne se valent pas, et leur mode de calcul peut radicalement changer la donne, surtout pour un petit sinistre comme une rayure. Il existe principalement deux types de franchises : la franchise fixe (ou absolue), un montant forfaitaire défini dans votre contrat (ex: 300 €), et la franchise proportionnelle, qui est un pourcentage du montant des dommages (ex: 10 % du montant des réparations), souvent avec un plancher et un plafond.
Pour un petit accrochage, une rayure ou un rétroviseur cassé, le choix entre ces deux structures est déterminant. Une franchise fixe est prévisible : vous savez exactement combien vous allez payer. Une franchise proportionnelle est plus piégeuse. Sur un véhicule récent et de valeur, même un petit sinistre peut entraîner un coût de réparation élevé, faisant grimper la franchise proportionnelle bien au-delà d’un forfait fixe raisonnable. L’analyse du contrat en amont est donc un exercice comptable essentiel.
Le diable se cache dans les détails. Une franchise qui semble basse en pourcentage peut se révéler très coûteuse. Prenons un exemple concret : une réparation de 1 000 €. Avec une franchise fixe de 250 €, votre reste à charge est de 250 €. Avec une franchise de 15 % des dommages, votre reste à charge est de 150 €. La seconde option semble meilleure. Mais si la réparation monte à 3 000 €, la franchise fixe reste à 250 €, tandis que la proportionnelle explose à 450 €. Le calcul doit donc intégrer la valeur de votre véhicule et le coût moyen des réparations que vous pourriez subir. Pour un véhicule de grande valeur, une franchise fixe est souvent plus sécurisante pour les petits sinistres.
Rétroviseur arraché : est-ce du vandalisme ou un accident de stationnement pour l’assureur ?
Vous retrouvez votre rétroviseur pendant au bout de ses fils. La qualification de cet événement par l’assureur est un point central de votre bilan financier. Il y a deux scénarios principaux : l’accident de stationnement avec délit de fuite d’un tiers non identifié, ou l’acte de vandalisme pur et simple. La distinction est subtile mais ses conséquences sont énormes. Dans le premier cas, même si vous n’êtes pas responsable, l’assureur considérera qu’il s’agit d’un accident avec un tiers non identifié. Pour de nombreux contrats, cela entraîne l’application d’un malus de responsabilité (généralement 50% de la responsabilité, soit un malus de 12,5%).
Dans le second cas, si l’événement est qualifié de vandalisme (dommage volontaire sans tentative de vol), la situation est différente. Pour être indemnisé au titre de la garantie vandalisme (incluse dans la plupart des contrats « tous risques »), vous devez impérativement déposer une plainte contre X auprès des forces de l’ordre. Avec ce dépôt de plainte, et si la garantie est bien présente dans votre contrat, vous serez indemnisé (après déduction de la franchise spécifique au vandalisme) sans application de malus. En France, plus d’un million d’actes de vandalisme sur véhicules sont recensés chaque année, ce qui montre la fréquence du problème.
Comment l’assureur fait-il la différence ? La charge de la preuve vous incombe. Si le rétroviseur est simplement cassé, cela peut ressembler à un accrochage. Si, en plus du rétroviseur, vous constatez une rayure à la clé sur la portière ou d’autres dégradations, le caractère intentionnel devient plus évident. Dans le doute, le dépôt de plainte est une sécurité. Il formalise votre version des faits et constitue la pièce maîtresse pour activer la garantie vandalisme et éviter le malus. Cette simple démarche administrative peut vous faire économiser des centaines d’euros sur vos primes futures. C’est un élément décisif dans l’arbitrage « déclarer ou ne pas déclarer ».
Pièces d’occasion obligatoires (PIEC) : votre assureur a-t-il le droit de réparer avec de l’occasion ?
Lors d’une réparation, l’assureur ou le carrossier peut vous proposer d’utiliser des Pièces Issues de l’Économie Circulaire (PIEC), c’est-à-dire des pièces d’occasion. Depuis 2017, la loi impose même aux professionnels de proposer cette alternative pour certaines catégories de pièces. L’objectif est écologique et économique, car ces pièces sont moins chères. Pour l’assureur, c’est un moyen de réduire le coût total de l’indemnisation. Pour vous, cela peut sembler être une réparation au rabais, surtout si vous êtes attaché à la qualité des pièces montées sur votre véhicule.
La question cruciale est : pouvez-vous refuser ? La réponse est un oui catégorique. L’obligation pèse sur le réparateur de vous le proposer, mais en aucun cas de vous l’imposer. Comme le rappelle très clairement Groupama Assurances, ce principe est un droit fondamental pour le consommateur. Dans leur guide, ils précisent :
Vous restez libre d’accepter ou de refuser l’offre du réparateur.
– Groupama Assurances, Guide PIEC : définition et usage des pièces de réemploi auto
Cette liberté de choix est un levier de négociation important. Une analyse juridique confirme que le droit de refus de l’assuré est absolu et que le professionnel ne peut conditionner la réparation à l’acceptation des PIEC. Il est important de savoir que certaines pièces liées à la sécurité (comme les éléments de freinage, de direction ou de liaison au sol) sont de toute façon exclues de cette obligation. Si vous acceptez, le réparateur engage sa responsabilité et les pièces de réemploi bénéficient des mêmes garanties que les pièces neuves. Accepter peut être une stratégie pour réduire le devis si vous payez vous-même les réparations. Refuser est votre droit si vous privilégiez des pièces neuves d’origine, surtout dans le cadre d’une prise en charge par l’assurance.
Véhicule de courtoisie : pourquoi vous n’y avez jamais droit quand vous en avez vraiment besoin ?
Votre voiture est immobilisée pour plusieurs jours. Vous pensez logiquement que votre assurance « tous risques » va vous fournir un véhicule de remplacement. C’est souvent là qu’une autre mauvaise surprise vous attend. Le « véhicule de courtoisie » n’est que très rarement un droit automatique. Il s’agit le plus souvent d’une option payante à laquelle vous devez avoir souscrit spécifiquement, ou d’un geste commercial de la part du garage, et non de l’assurance.
Cette confusion est source de nombreux litiges et frustrations. Vous découvrez, au moment où vous en avez le plus besoin, que votre contrat ne prévoit rien. Il y a une asymétrie contractuelle : l’assuré pense que c’est inclus, alors que l’assureur le vend comme une garantie additionnelle. Il est donc crucial de vérifier la ligne exacte de votre contrat. La mention « assistance 0 km » ne garantit pas un véhicule de prêt en cas de sinistre, mais plutôt un dépannage en cas de panne. La garantie s’appelle généralement « véhicule de remplacement » ou « prêt de véhicule suite à accident/vol/panne » et précise une durée (ex: 7 jours en cas d’accident, 30 en cas de vol).
Si votre contrat ne prévoit rien, tout n’est pas perdu. Votre meilleur allié devient le carrossier. S’il fait partie d’un réseau agréé par votre assurance, il a souvent une flotte de véhicules de prêt à disposition pour fidéliser les clients que l’assurance lui envoie. Le prêt devient alors une négociation commerciale directement avec lui. Si vous choisissez un garage hors réseau, il sera moins enclin à vous en prêter un gratuitement. Une autre option, si votre contrat est muet, est de demander une indemnité de « perte d’usage », une somme forfaitaire par jour d’immobilisation. Ce montant est souvent faible (15-20€/jour) mais c’est mieux que rien. Le véhicule de courtoisie est donc une ligne de coût ou d’économie à anticiper dans votre bilan sinistre.
Croix mal cochée : comment une simple erreur sur le constat inverse à 100% la responsabilité ?
Le constat amiable est le document le plus important après un sinistre. C’est sur la base des informations qu’il contient, et surtout des fameuses croix dans la section 12 « Circonstances », que les assureurs déterminent les responsabilités. Une seule case mal cochée, sous le coup du stress ou de la pression de l’autre conducteur, peut transformer une situation où vous êtes victime à 100% en un partage de responsabilité, voire en une responsabilité totale. Les assureurs s’appuient sur un barème (la convention IRSA) qui interprète ces croix de manière très stricte.
Certaines cases sont de véritables pièges. Elles créent une présomption de responsabilité quasi-automatique contre celui qui les coche. Par exemple, cocher la case « reculait » ou « quittait un stationnement » vous désigne comme l’auteur d’une manœuvre « dangereuse » qui engage votre responsabilité. Même si la réalité est plus complexe, la croix fait foi. Il est donc fondamental de ne jamais cocher une case qui ne correspond pas exactement à la situation. En cas de désaccord avec l’autre conducteur sur les cases à cocher, il ne faut surtout pas céder. Il vaut mieux ne rien cocher que de cocher une case qui vous incrimine à tort.
Votre checklist anti-piège sur le constat amiable
- Case ‘quittait un stationnement’ : Ne cochez que si vous étiez en train de manœuvrer pour sortir de votre place. Si vous étiez déjà engagé dans la circulation, cette case est fausse.
- Case ‘reculait’ : Cette case établit une présomption de faute. Ne la cochez que si vous effectuiez une marche arrière au moment exact de l’impact.
- Case ‘virait à gauche’ : En la cochant, vous admettez devoir céder le passage. Assurez-vous que c’est bien la réalité de la situation et que vous n’étiez pas, par exemple, dans une voie de stockage dédiée.
- Case ‘changeait de file’ : C’est celui qui change de file qui est présumé responsable. Ne cochez que si le choc a eu lieu pendant le déport latéral.
- Le piège de la case « Observations » : C’est votre seule zone de liberté. En cas de désaccord, ne cochez rien dans la section 12 et décrivez précisément les faits dans la case 14 « Mes observations ». Mentionnez explicitement votre désaccord (« Je conteste la version de l’autre conducteur… »).
La case « Mes observations » est votre meilleure défense. Comme le démontre une analyse pratique sur la déclaration de sinistre, une mention claire dans cette section peut annuler la portée d’une croix erronée. Par exemple : « L’autre conducteur a coché la case 8 ‘heurtait à l’arrière’, mais en réalité il m’a dépassé et s’est rabattu trop vite ». Cette précision oblige l’assureur à ne pas se contenter d’une lecture automatique des croix et préserve vos droits.
À retenir
- La décision de déclarer un petit sinistre est un calcul financier, pas une obligation.
- Le coût total inclut la franchise, l’impact sur la prime future (malus) et les frais annexes comme l’immobilisation.
- L’assuré dispose de droits et de leviers de négociation souvent méconnus (refus des PIEC, contre-expertise, choix du réparateur).
L’assureur résilie après sinistre : avez-vous le droit de faire pareil si vous êtes mécontent de la gestion ?
Oui, votre assureur a le droit de résilier votre contrat après un ou plusieurs sinistres. C’est une clause souvent méconnue qui se trouve dans les conditions générales de votre contrat. Cette « résiliation pour sinistre » peut survenir à l’échéance annuelle de votre contrat ou, plus brutalement, dans le mois qui suit l’indemnisation d’un sinistre. Pour l’assureur, c’est un calcul de risque : si votre profil (le « rapport sinistres/primes ») se dégrade, vous n’êtes plus un client « rentable ». Il préfère se séparer de vous plutôt que de prendre le risque de futurs sinistres coûteux.
Ce qui est important de savoir, c’est que cette relation contractuelle n’est pas à sens unique. Vous aussi, vous avez le droit de « divorcer ». Si vous êtes mécontent de la gestion d’un sinistre, de la lenteur de l’indemnisation, du montant de la franchise ou du service client, vous pouvez également prendre l’initiative de la rupture. La Loi Hamon est votre principal allié. Après la première année de contrat, elle vous permet de résilier votre assurance auto à n’importe quel moment, sans frais ni pénalités. Votre nouvel assureur se chargera même des démarches administratives.
La résiliation ne doit pas être une décision prise à la légère, que ce soit de votre part ou de celle de l’assureur. Être résilié par un assureur vous inscrit dans le fichier AGIRA (Association pour la Gestion des Informations sur le Risque en Assurance), ce qui peut compliquer la recherche d’un nouveau contrat ou entraîner des surprimes. Si vous prenez l’initiative, ce n’est pas le cas. L’arbitrage est donc le suivant : si vous subissez une mauvaise gestion de sinistre, il est souvent plus judicieux d’attendre l’indemnisation finale, puis d’utiliser la loi Hamon pour changer d’assureur sereinement, plutôt que de rentrer dans un conflit ouvert qui pourrait se retourner contre vous.
Matérialité du sinistre : comment prouver qu’un événement soudain et imprévu a causé vos dommages ?
Pour qu’un sinistre soit pris en charge, il doit répondre à la définition de l’assurance : un événement soudain, imprévu, extérieur et causant un dommage matériel. Pour une rayure découverte sur un parking sans tiers identifié, la difficulté est de prouver cette « matérialité ». L’assureur peut suspecter que les dommages sont anciens, résultent d’une usure ou d’un manque d’entretien, ou même que vous tentez de faire passer plusieurs petits accrochages pour un seul sinistre. La charge de la preuve repose sur vous. Votre parole ne suffit pas ; il vous faut des éléments concrets pour monter votre dossier.
Votre premier réflexe doit être de « geler la scène de crime ». Avant même de déplacer votre véhicule, utilisez votre smartphone pour constituer un dossier de preuves irréfutables. Prenez des photos larges montrant la voiture dans son environnement (le parking, les lignes au sol, les véhicules voisins), puis des photos rapprochées et détaillées des dommages sous différents angles. L’idéal est d’utiliser une application qui ajoute la date, l’heure et les coordonnées GPS en filigrane sur les photos. Cela ancre l’événement dans le temps et l’espace de manière incontestable.
Ensuite, cherchez des preuves externes. Y a-t-il des caméras de surveillance sur le parking (centre commercial, entreprise) ? Relevez leur emplacement et demandez si les images peuvent être consultées. Y avait-il des témoins ? N’hésitez pas à laisser un mot sur le pare-brise des voitures voisines. Enfin, s’il s’agit d’un acte de vandalisme caractérisé (rayure à la clé, pneu crevé), le dépôt de plainte est la preuve la plus forte. Il officialise l’événement et sa date. Sans ces éléments, votre déclaration pourrait être classée sans suite pour « défaut de matérialité des faits », laissant la totalité des réparations à votre charge. La constitution de ce dossier est la fondation de votre « bilan sinistre ».
Pour prendre la bonne décision, la première étape reste objective et factuelle : demandez un devis précis et détaillé à votre carrossier. C’est ce chiffre, le coût réel de la remise en état, qui servira de point de départ à votre arbitrage financier et vous permettra de le comparer au coût total d’une déclaration à votre assurance.
Questions fréquentes sur la gestion de sinistre et le véhicule de prêt
Quelle est la différence entre l’assistance 0 km et le véhicule de prêt après sinistre ?
L’assistance 0 km concerne les pannes et garantit un dépannage ou un véhicule de remplacement quelle que soit la distance. Le véhicule de prêt après sinistre est une garantie distincte qui s’active uniquement si le véhicule accidenté est immobilisé pour réparation et que cette garantie figure au contrat.
Le garage peut-il me prêter un véhicule même si mon assurance ne le prévoit pas ?
Oui, le véhicule de prêt est souvent un service commercial du garage agréé et non de l’assurance. Vous pouvez négocier directement avec le réparateur qui a intérêt à vous fidéliser comme client, indépendamment des garanties de votre contrat.
Qu’est-ce que l’option perte d’usage et quand est-elle plus avantageuse ?
L’option perte d’usage consiste à demander une indemnisation financière journalière pour la privation de votre véhicule pendant l’immobilisation. Elle peut être plus avantageuse qu’un véhicule de prêt lorsque celui-ci est indisponible ou inadapté à vos besoins.