L’idée reçue : votre assurance habitation couvre les petits pépins avec votre trottinette. La réalité : elle est juridiquement nulle sur la voie publique, vous exposant à des dettes à vie en cas d’accident.
- Votre trottinette est un « Véhicule Terrestre à Moteur » (VTM) qui exige une assurance Responsabilité Civile spécifique, distincte de votre contrat habitation.
- Une chute seul(e) sans « Garantie du Conducteur » peut vous coûter des milliers d’euros en frais médicaux non remboursés.
Recommandation : Considérer la souscription d’une assurance dédiée non comme une option, mais comme une protection financière indispensable. La question n’est pas le coût de l’assurance, mais le coût de ne pas en avoir.
Le sentiment de liberté en glissant dans les rues de la ville sur une trottinette électrique ou une gyroroue est devenu une réalité quotidienne pour des millions d’urbains. C’est rapide, écologique et pratique. Pourtant, cette nouvelle mobilité s’accompagne d’une question que beaucoup éludent, souvent par méconnaissance : suis-je réellement bien assuré ? Nombreux sont ceux qui se reposent sur une croyance tenace : « ma multirisque habitation me couvre pour tout ». C’est une erreur de jugement potentiellement dévastatrice.
Cette tranquillité d’esprit est une illusion. L’assurance habitation, conçue pour protéger votre foyer, a des limites strictes qui s’arrêtent au seuil de votre porte lorsque vous montez sur votre engin. La confusion entre les garanties, la méconnaissance des exclusions et les fausses bonnes idées (comme l’extension de contrat) créent un angle mort juridique et financier majeur. Le véritable risque n’est pas l’amende pour défaut d’assurance, mais bien la perspective de la ruine personnelle après un accident, même un qui semble anodin.
Cet article n’est pas un simple rappel à la loi. C’est un décryptage correctif. Nous allons déconstruire, point par point, les idées reçues et vous montrer pourquoi une assurance spécifique n’est pas une contrainte, mais votre seule véritable protection. Nous analyserons la différence fondamentale entre les types de véhicules, les garanties qui comptent vraiment, les pièges à éviter comme le débridage, et les options qui s’offrent à vous pour une couverture efficace sans vous ruiner.
Pour naviguer clairement dans cet univers complexe, voici les points essentiels que nous allons aborder. Chaque section est conçue pour répondre à une interrogation précise et vous armer des connaissances nécessaires pour prendre les bonnes décisions.
Sommaire : Comprendre les risques réels de votre trottinette électrique
- Vélo électrique 25km/h vs Speedbike 45km/h : à partir de quand l’assurance devient-elle criminelle si absente ?
- Vol de trottinette dans la rue : quelle garantie fonctionne vraiment avec un antivol agréé ?
- Chute seul en trottinette : qui paie vos dents cassées si vous n’avez pas de garantie conducteur ?
- Extension NVEI ou contrat dédié : quelle option est la moins chère pour un usage occasionnel ?
- Débridage de la trottinette : pourquoi cela annule immédiatement toute couverture d’assurance ?
- Sport en club ou loisir : quand la RC vie privée s’arrête-t-elle au profit de la licence sportive ?
- Nouvelle véranda ou télétravail : quand devez-vous prévenir l’assureur que votre risque a changé ?
- Comment assurer un jeune conducteur sans payer 1 500 €/an de surprime obligatoire ?
Vélo électrique 25km/h vs Speedbike 45km/h : à partir de quand l’assurance devient-elle criminelle si absente ?
La confusion commence ici, avec une distinction juridique fondamentale que beaucoup ignorent. Tout repose sur la notion de Véhicule Terrestre à Moteur (VTM). Un vélo à assistance électrique classique, dont l’aide se coupe à 25 km/h, n’est pas considéré comme un VTM. Votre assurance Responsabilité Civile incluse dans votre contrat habitation le couvre donc. En revanche, dès qu’un engin est autopropulsé (sans pédalage nécessaire) ou que son assistance dépasse 25 km/h, comme une trottinette, une gyroroue ou un speedbike (45 km/h), il bascule dans la catégorie des VTM.
Ce basculement a une conséquence radicale : l’obligation légale de souscrire une assurance RC spécifique, comme pour une voiture ou une moto. Se reposer sur son assurance habitation devient alors non seulement inutile, mais dangereux. En cas d’accident où vous seriez responsable, votre assureur habitation se désengagera totalement. Vous devrez alors indemniser la victime sur vos fonds propres, ce qui peut représenter des centaines de milliers, voire des millions d’euros en cas de dommages corporels graves.
L’aspect « criminel » du titre n’est pas qu’une figure de style. Il illustre le décalage entre la perception du risque (une simple amende) et la réalité financière catastrophique. Le défaut d’assurance est un délit, mais le vrai drame est civil. Selon les informations gouvernementales, le défaut d’assurance peut être puni d’une amende allant jusqu’à 3 750 €, mais cette sanction est dérisoire face à la dette à vie que vous pourriez contracter en blessant quelqu’un.
Vol de trottinette dans la rue : quelle garantie fonctionne vraiment avec un antivol agréé ?
Le vol est l’autre préoccupation majeure des utilisateurs de Nouveaux Véhicules Électriques Individuels (NVEI). Et là encore, l’assurance habitation montre ses limites. Un contrat habitation standard couvre le vol au sein de votre domicile, généralement sous conditions strictes (effraction, alarme…). Il ne couvre quasiment jamais le vol de votre trottinette attachée à un poteau dans la rue. Le risque est pourtant massif : on estime que près de 400 000 trottinettes électriques ont été volées en France en 2023, un chiffre qui souligne l’ampleur du fléau.
Pour être couvert contre le vol à l’extérieur, il faut souscrire une garantie vol spécifique, généralement en option dans les contrats NVEI dédiés. Mais attention, les assureurs imposent des conditions draconiennes pour faire jouer cette garantie. La plus courante est l’obligation d’utiliser un antivol agréé (souvent de classe SRA ou équivalent) et d’attacher le véhicule à un point fixe par le cadre. Une photo de la trottinette simplement verrouillée sur sa roue, ou avec un antivol bas de gamme, sera un motif de refus d’indemnisation quasi certain.
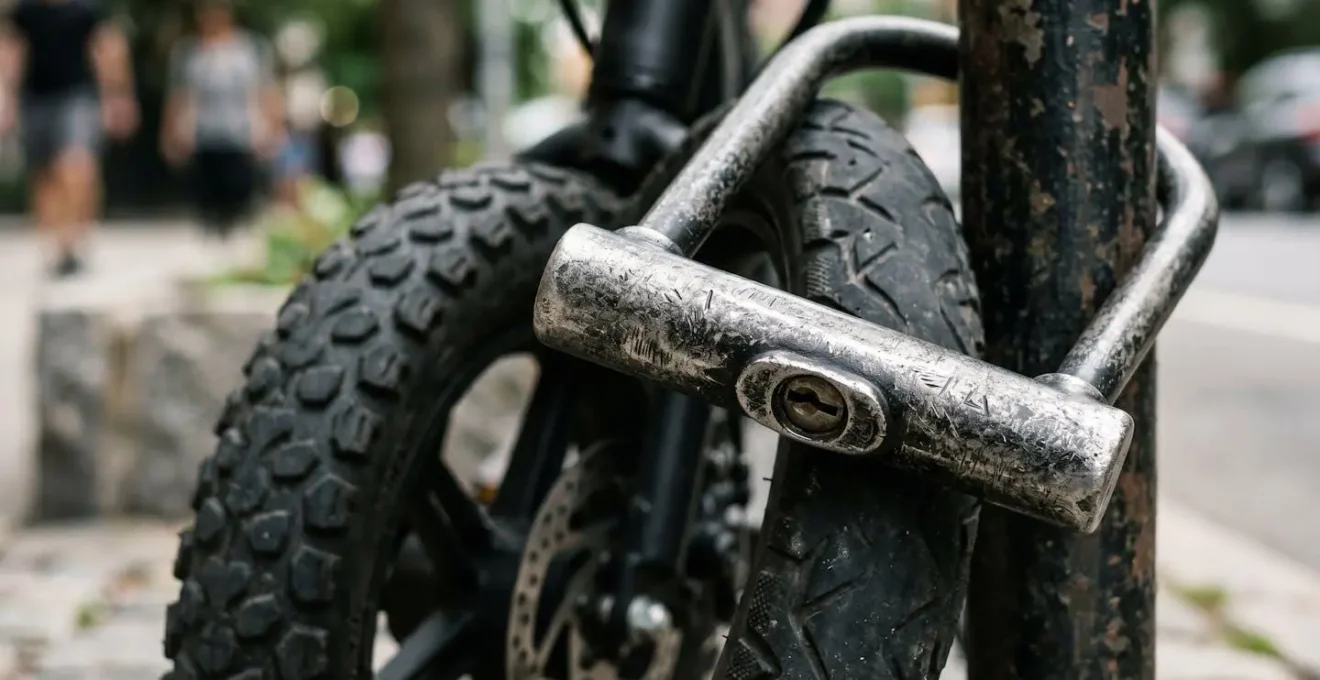
L’illustration ci-dessus montre précisément ce que les assureurs attendent : un dispositif de sécurité robuste et une attache correcte. Il est donc impératif de lire les conditions générales de votre contrat pour connaître le type d’antivol exigé et les modalités d’attache. Sans le respect de ces règles, votre garantie vol, même si vous la payez, ne vous servira à rien le jour J.
Chute seul en trottinette : qui paie vos dents cassées si vous n’avez pas de garantie conducteur ?
Voici le scénario le plus fréquent et le plus sous-estimé : la chute sans tiers responsable. Un nid de poule, une chaussée glissante, une erreur d’inattention, et vous vous retrouvez à terre. Vous pensez être couvert ? Erreur. L’assurance Responsabilité Civile (RC), même celle de votre contrat NVEI, ne couvre que les dommages que vous causez à autrui. Pour vos propres blessures, elle est inutile.
C’est là qu’intervient la Garantie du Conducteur, souvent proposée en option. C’est la seule assurance qui vous indemnisera pour vos propres dommages corporels en cas d’accident responsable ou de chute seul. Sans elle, tous les frais médicaux non couverts par la Sécurité Sociale et votre mutuelle seront à votre charge. Et la facture peut monter très vite. Le coût moyen pour un seul implant dentaire en France peut atteindre 2 000 €. Imaginez le coût d’une fracture, d’une hospitalisation ou d’une rééducation.
Étude de Cas : La double peine de Karim à Marseille
L’histoire de Karim, un livreur indépendant, est une illustration tragique de ce risque. Comme le rapporte une analyse des risques liés au défaut d’assurance, il a été victime d’une collision avec une portière de taxi alors qu’il circulait sans attestation. N’étant pas assuré, le Fonds de Garantie des Assurances Obligatoires (FGAO) a indemnisé le chauffeur de taxi puis s’est retourné contre Karim, lui réclamant 22 400 €. En plus de cette dette, ses propres blessures et sa perte de revenus n’ont été couvertes par personne. C’est la double peine : payer pour les autres et payer pour soi-même.
Ce cas extrême démontre que l’absence d’assurance et, plus spécifiquement, de garantie conducteur, n’est pas un pari, mais une certitude de catastrophe financière en cas de problème. Le coût de cette option (quelques euros par mois) est sans commune mesure avec les sommes qu’elle peut vous éviter de débourser.
Extension NVEI ou contrat dédié : quelle option est la moins chère pour un usage occasionnel ?
Face à l’obligation d’assurance, deux solutions principales émergent : demander une extension de garantie NVEI à son assureur habitation ou souscrire un contrat dédié auprès d’un acteur spécialisé. L’idée de tout centraliser chez son assureur habituel peut sembler plus simple et moins chère, mais c’est souvent un mauvais calcul pour un usage régulier.
L’extension habitation peut paraître attractive pour un usage très occasionnel. Cependant, elle présente des inconvénients majeurs : les garanties sont souvent minimalistes (la RC obligatoire et rien de plus), les plafonds d’indemnisation sont bas, et des garanties essentielles comme la Garantie du Conducteur ou le vol sont fréquemment absentes ou très limitées. De plus, un sinistre avec votre trottinette pourrait impacter le bonus-malus de votre contrat habitation principal.
Un contrat dédié, bien que semblant plus onéreux de prime abord, offre une couverture bien plus complète et modulable. Il est conçu spécifiquement pour les risques liés à la mobilité électrique. Vous pouvez choisir vos niveaux de garantie (vol, dommages, garantie conducteur) et les plafonds sont généralement beaucoup plus élevés, offrant une protection bien plus robuste. Pour un utilisateur quotidien, le contrat dédié est sans équivoque la solution la plus sécurisante.
Pour y voir plus clair, voici une comparaison des deux approches, basée sur une analyse du marché des assurances NVEI.
| Critère | Extension Habitation | Contrat Dédié NVEI |
|---|---|---|
| Prix mensuel indicatif | Variable selon contrat principal | 2,90 € à 15 € |
| RC Tiers (obligatoire) | ✓ Incluse | ✓ Incluse |
| Garantie Conducteur | Souvent absente ou limitée | Option disponible (60-100 €/an) |
| Garantie Vol | Conditions restrictives | Option modulable |
| Plafonds d’indemnisation | Généralement plus bas | Jusqu’à 500 000 € (conducteur) |
| Prêt de guidon | Rarement couvert | Souvent inclus (famille) |
| Impact bonus-malus | Possible sur contrat principal | Indépendant |
Débridage de la trottinette : pourquoi cela annule immédiatement toute couverture d’assurance ?
La tentation est grande : en quelques clics ou une manipulation simple, votre trottinette bridée à 25 km/h peut atteindre 35, 40 km/h ou plus. C’est grisant, mais c’est aussi l’une des erreurs les plus graves que vous puissiez commettre d’un point de vue assurantiel. Le débridage n’est pas une simple infraction ; c’est un acte qui anéantit votre contrat d’assurance.
Juridiquement, le débridage est considéré comme une aggravation du risque non déclarée. En modifiant les caractéristiques techniques de votre engin pour qu’il ne soit plus conforme à la législation, vous rompez unilatéralement le pacte de confiance avec votre assureur. En cas d’accident, l’expert n’aura aucun mal à prouver le débridage. La conséquence est sans appel : la nullité du contrat. Cela signifie que l’assureur considérera que le contrat n’a jamais existé. Il ne vous indemnisera pas, et ne couvrira pas les dommages causés aux tiers. Vous serez dans la même situation dramatique qu’une personne sans aucune assurance.
Le débridage n’est pas une simple exclusion, c’est une ‘aggravation du risque non déclarée’ (art. L113-9 du Code des Assurances) qui rend le contrat nul depuis sa signature.
– Analyse juridique, Guide assurance trottinette – Luko
Au-delà de la perte de couverture, la réglementation prévoit une amende pouvant aller jusqu’à 1 500 € pour le simple fait de circuler avec un engin débridé. Mais une fois de plus, cette sanction administrative est faible en comparaison de la faillite personnelle qui vous guette après un accident grave avec un engin illégal et non assuré.
Sport en club ou loisir : quand la RC vie privée s’arrête-t-elle au profit de la licence sportive ?
Comprendre les périmètres de couverture est essentiel en assurance. La règle générale est qu’une assurance spécifique prime toujours sur une assurance générale. Votre assurance Responsabilité Civile « vie privée » (souvent incluse dans votre contrat habitation) couvre les dommages que vous pourriez causer dans le cadre de vos activités quotidiennes non professionnelles et non motorisées. Mais dès que vous entrez dans un cadre spécifique, cette garantie s’efface.
L’exemple du sport est parfait pour comprendre cette logique. Lorsque vous pratiquez un sport dans le cadre d’un club ou d’une compétition, c’est l’assurance liée à votre licence sportive qui prend le relais pour couvrir les risques inhérents à cette pratique. Votre RC vie privée n’intervient plus. Si vous blessez un autre joueur lors d’un match de football, c’est l’assurance de la fédération qui sera sollicitée, pas votre assureur habitation.
Votre RC habitation s’arrête au seuil de votre porte pour votre trottinette ; elle s’arrête aux portes du stade pour votre sport.
– Analogie pédagogique, Guide assurance habitation et exclusions
Cette analogie est très parlante. De la même manière que la licence sportive prend le pas sur la RC privée dans un contexte sportif, l’assurance NVEI obligatoire prend le pas sur la RC privée dès que vous mettez votre trottinette sur la voie publique. Chaque contexte de risque appelle sa propre couverture spécialisée. Penser qu’un contrat unique peut tout couvrir est une erreur fondamentale en matière d’assurance.
Nouvelle véranda ou télétravail : quand devez-vous prévenir l’assureur que votre risque a changé ?
Le principe de « l’aggravation du risque » que nous avons vu avec le débridage de trottinette est un concept central du droit des assurances. Il ne s’applique pas qu’aux modifications intentionnelles et illégales. L’article L113-2 du Code des Assurances vous impose de déclarer à votre assureur tout changement de situation qui modifie le risque pour lequel vous êtes couvert.
Les exemples les plus courants concernent l’assurance habitation. Vous construisez une véranda ? La surface et la valeur de votre bien augmentent, le risque de vol ou de dégât aussi. Vous commencez une activité de télétravail avec du matériel professionnel de valeur à votre domicile ? Le risque de vol et d’incendie est modifié. Vous hébergez un nouveau locataire ? Le risque change. Dans tous ces cas, vous avez l’obligation légale de prévenir votre assureur.
L’obligation légale de déclarer toute ‘aggravation du risque’ (art. L113-2 du Code des Assurances). Le débridage est une aggravation majeure et intentionnelle ; la véranda ou le télétravail en sont des applications plus communes et involontaires.
– Code des Assurances, Article L113-2
Si vous ne le faites pas, l’assureur peut, en cas de sinistre, réduire votre indemnisation (règle proportionnelle de prime) voire, s’il prouve votre mauvaise foi, refuser toute indemnisation. Le parallèle avec la trottinette est évident : le débridage est une aggravation de risque extrême, mais la simple utilisation sur la voie publique d’un engin non assuré via le bon contrat est déjà, en soi, une sortie du risque initialement couvert par l’assurance habitation. C’est la même logique juridique qui s’applique.
À retenir
- Les NVEI (trottinettes, gyroroues) sont des Véhicules Terrestres à Moteur (VTM) exigeant une assurance Responsabilité Civile dédiée.
- Votre assurance habitation est totalement inefficace pour couvrir votre NVEI sur la voie publique. C’est une fausse sécurité.
- La « Garantie du Conducteur » est la seule protection pour vos propres blessures en cas de chute seul(e). Elle est essentielle mais souvent optionnelle.
Comment assurer un jeune conducteur sans payer 1 500 €/an de surprime obligatoire ?
La problématique de l’assurance mobilité ne s’arrête pas aux NVEI. Elle prend une dimension encore plus critique pour les jeunes conducteurs de voiture, confrontés à une surprime légale qui peut faire exploser leur budget. Cette surprime, qui peut atteindre 100% la première année, n’est pas une fatalité. Il existe des stratégies pour la maîtriser et réaliser des économies substantielles, à condition de faire preuve d’anticipation.
La logique est inverse de celle de l’achat impulsif. Plutôt que de choisir une voiture puis de chercher une assurance, il faut d’abord penser « assurabilité ». La puissance du véhicule, son ancienneté, et sa popularité auprès des voleurs sont les critères qui pèseront le plus lourd sur la prime. Un jeune conducteur a donc tout intérêt à cibler un modèle d’occasion, de faible puissance et peu recherché.
De plus, des parcours comme la conduite accompagnée (AAC) sont de véritables leviers financiers. Ils ne font pas que former de meilleurs conducteurs ; ils divisent la surprime par deux dès la première année et la suppriment les années suivantes. Enfin, il faut se méfier des fausses bonnes idées, comme déclarer un jeune en conducteur secondaire alors qu’il est le conducteur principal. C’est une fraude à l’assurance qui peut entraîner la nullité du contrat en cas de sinistre, avec les mêmes conséquences désastreuses que nous avons évoquées pour les trottinettes.
Votre plan d’action pour réduire la surprime jeune conducteur
- Privilégier la conduite accompagnée : Anticiper en optant pour l’AAC afin de diviser la surprime par deux la première année et de la supprimer ensuite.
- Utiliser les comparateurs en amont : Avant même d’acheter le véhicule, utiliser les comparateurs d’assurance pour identifier les modèles de faible puissance, d’occasion et peu volés qui génèrent les primes les plus basses.
- Déclarer l’usage réel : Éviter le piège de la fausse déclaration de « conducteur secondaire », qui constitue une fraude et entraîne la nullité du contrat en cas de sinistre.
- Comparer les offres spécialisées : Mettre en concurrence systématiquement les assureurs traditionnels, les mutuelles et les nouveaux acteurs digitaux qui proposent des contrats dédiés aux jeunes conducteurs, souvent plus compétitifs.
Pour évaluer précisément vos besoins et trouver la couverture qui vous protège réellement sans vous ruiner, l’étape suivante consiste à réaliser un diagnostic complet de votre usage et à comparer les offres dédiées.