L’achat d’une porte blindée A2P BP3 n’est pas une dépense de sécurité, mais un arbitrage financier face à votre assureur.
- La conformité aux normes A2P n’est pas une option, mais une exigence contractuelle pour garantir votre indemnisation en cas de sinistre.
- L’investissement dans un bloc-porte BP3 agit comme un levier de négociation pour réduire votre prime annuelle (jusqu’à 15%) et votre franchise.
Recommandation : Analysez les clauses « moyens de protection » de votre contrat d’assurance avant tout achat. Le choix de la porte découle de ce calcul de rentabilité, pas l’inverse.
En tant que propriétaire d’un appartement en rez-de-chaussée, la question de la sécurité n’est pas un concept abstrait. Elle est une préoccupation quotidienne, renforcée par la réalité des chiffres : avec plus de 218 200 cambriolages de logements constatés en France, le risque est tangible. La première réponse qui vient à l’esprit est souvent technique : l’installation d’une porte blindée. Le marché propose une solution robuste, la porte A2P BP3, pour un budget avoisinant les 3 000 €.
Cependant, en tant que serrurier certifié, mon rôle n’est pas seulement d’installer de l’acier, mais de sécuriser vos biens et votre tranquillité d’esprit, ce qui inclut votre portefeuille. La question fondamentale n’est pas « cette porte est-elle solide ? », mais « cet investissement est-il financièrement intelligent ? ». L’approche habituelle consiste à voir la porte blindée comme une simple dépense de protection. Je vous propose une perspective différente, normative et budgétaire : considérer la porte blindée comme un actif, un véritable levier contractuel face à votre compagnie d’assurance.
Plutôt que de subir les exigences de votre contrat, il s’agit de les comprendre pour les optimiser. Cet article va décortiquer, point par point, les mécanismes qui transforment cette dépense en un investissement rentable. Nous analyserons les exigences minimales, la gestion des sinistres, les contraintes spécifiques comme la copropriété, et surtout, nous effectuerons le calcul mathématique qui détermine le point de bascule de votre retour sur investissement.
Cet article vous fournira une grille de lecture technique et financière pour prendre une décision éclairée. Vous découvrirez comment chaque aspect de votre porte d’entrée interagit avec les lignes de votre contrat d’assurance habitation, de la franchise à la couverture des objets de valeur.
Sommaire : L’analyse de rentabilité de votre porte blindée face à l’assurance
- Serrure 3 points ou porte blindée bloc : quelle est l’exigence minimale de votre contrat habitation ?
- Cornières anti-pinces tordues : l’assurance couvre-t-elle la réparation si les voleurs ne sont pas entrés ?
- Porte blindée en copropriété : comment respecter l’esthétique du palier tout en blindant l’entrée ?
- Blindage et judas numérique : comment sécuriser l’entrée contre les agressions à domicile ?
- Clé coincée dans la porte blindée : l’assurance prend-elle en charge l’ouverture destructive ?
- Coffre-fort obligatoire : à partir de quel montant de bijoux l’assureur exige-t-il une protection renforcée ?
- Franchise haute ou basse : le calcul mathématique pour économiser 15% par an
- Serrure A2P 1 étoile : pourquoi votre assureur peut refuser de payer si vous installez du bas de gamme ?
Serrure 3 points ou porte blindée bloc : quelle est l’exigence minimale de votre contrat habitation ?
La première erreur est de choisir sa porte avant de lire son contrat. Votre assurance habitation n’est pas un document à archiver, c’est le cahier des charges de votre sécurité. Dans les conditions générales, une section intitulée « Moyens de protection », « Clause de sécurité » ou « Prévention et Protection » définit les règles du jeu. L’assureur ne vous demande pas d’être en sécurité, il vous impose des normes précises pour que sa garantie s’applique. L’absence de conformité à ces exigences peut entraîner une déchéance de garantie en cas de cambriolage, c’est-à-dire un refus pur et simple d’indemnisation.
La distinction est fondamentale. Une « serrure de sécurité 3 points » est un mécanisme de fermeture. Un « bloc-porte blindé » est un ensemble complet (porte, bâti en acier, serrure, paumelles) qui a été testé en laboratoire et a reçu une certification, comme A2P BP. Pour un rez-de-chaussée, zone à risque élevé, il est très fréquent que l’assureur exige non pas une simple serrure, mais un bloc-porte certifié A2P BP1 au minimum. Investir dans une serrure 3 points non certifiée sur une porte en bois standard pourrait être une dépense totalement inutile du point de vue de l’assurance.
Il est donc impératif de déchiffrer les termes exacts de votre contrat. Les conditions particulières peuvent même moduler ces exigences en fonction de la valeur de vos biens déclarés (capitaux mobiliers). Plus la valeur à assurer est élevée, plus le niveau de protection requis (BP1, BP2, BP3) sera important. L’appel à votre conseiller pour obtenir une confirmation écrite de l’exigence applicable à votre situation est une précaution indispensable avant tout devis.
Cornières anti-pinces tordues : l’assurance couvre-t-elle la réparation si les voleurs ne sont pas entrés ?
Ce scénario est un cas d’école de l’interaction entre protection physique et couverture contractuelle. Vous découvrez votre porte marquée, les cornières anti-pinces tordues par une tentative d’effraction au pied-de-biche. Bonne nouvelle : votre porte blindée a joué son rôle, les cambrioleurs ont échoué. Mauvaise nouvelle : il y a des dégâts. La question est : qui paie ? La réponse se trouve dans la définition de « tentative de vol » par votre contrat. La plupart des contrats modernes couvrent les frais de réparation des dommages immobiliers consécutifs à une tentative de vol, même sans intrusion ni vol.
Cependant, l’indemnisation n’est pas automatique. Vous devez prouver qu’il s’agit bien d’une tentative d’effraction et non de vandalisme. C’est ici que la procédure devient cruciale. Le dépôt de plainte est la première étape non-négociable. Ensuite, l’intervention d’un serrurier qualifié pour attester des techniques employées est un élément de preuve majeur. Sans ces documents, l’assureur peut contester la nature du sinistre.
Étude de Cas : Calcul de rentabilité : franchise vs coût de réparation
Le coût moyen d’un cambriolage (vols + réparations) avoisine 6 400 € pour un particulier. Si vos cornières anti-pinces ont été endommagées lors d’une tentative d’effraction, la réparation coûte entre 300 € et 600 €. Avec une franchise standard de 150 € à 300 €, la déclaration reste intéressante. Cependant, avec une franchise élevée de 500 €, il est plus judicieux de payer de votre poche pour préserver votre bonus. L’installation d’une porte BP3 permet souvent de négocier une franchise réduite spécifiquement sur le risque vol, rendant ce calcul encore plus favorable.
Votre plan d’action : prouver la tentative d’effraction
- Déposez plainte au commissariat dans les 2 jours ouvrés, en décrivant précisément les dommages visibles sur la porte.
- Obtenez une attestation de votre serrurier détaillant les techniques d’effraction identifiées (traces d’outils, etc.).
- Prenez des photos horodatées des cornières tordues, du bâti et de toute marque suspecte.
- Envoyez votre déclaration de sinistre à l’assureur par lettre recommandée avec accusé de réception, également sous 2 jours.
- Joignez la facture de votre porte blindée pour prouver sa conformité A2P, renforçant la légitimité de votre demande.
Porte blindée en copropriété : comment respecter l’esthétique du palier tout en blindant l’entrée ?
L’installation d’une porte blindée en copropriété introduit une contrainte supplémentaire : le règlement de copropriété. Ce document régit « l’harmonie de l’immeuble » et stipule souvent que l’aspect extérieur des portes palières, qui sont considérées comme des parties communes, ne peut être modifié. Installer un bloc-porte en acier brut à la place d’une porte en bois verni est la garantie d’un conflit avec le syndic et d’une demande de remise en état à vos frais.
La solution technique existe et est couramment proposée par les fabricants sérieux. Elle réside dans les portes blindées à panneaux personnalisables. Le principe est simple : le cœur de la porte est un bloc-porte en acier certifié A2P BP, mais la face extérieure est recouverte d’un panneau décoratif interchangeable. Ce panneau peut être fabriqué pour imiter à la perfection (couleur, essence de bois, moulures) l’aspect des autres portes du palier. Ainsi, vous respectez l’esthétique des parties communes tout en bénéficiant d’une sécurité maximale côté privatif.
L’étape administrative est cependant incontournable. Avant de signer un devis, il est impératif de soumettre votre projet à l’approbation de l’Assemblée Générale des copropriétaires. Un dossier bien préparé, incluant les spécifications techniques du bloc-porte, la certification A2P BP, et surtout une photo ou un échantillon du panneau extérieur garantissant la conformité esthétique, facilitera grandement l’obtention du vote favorable.
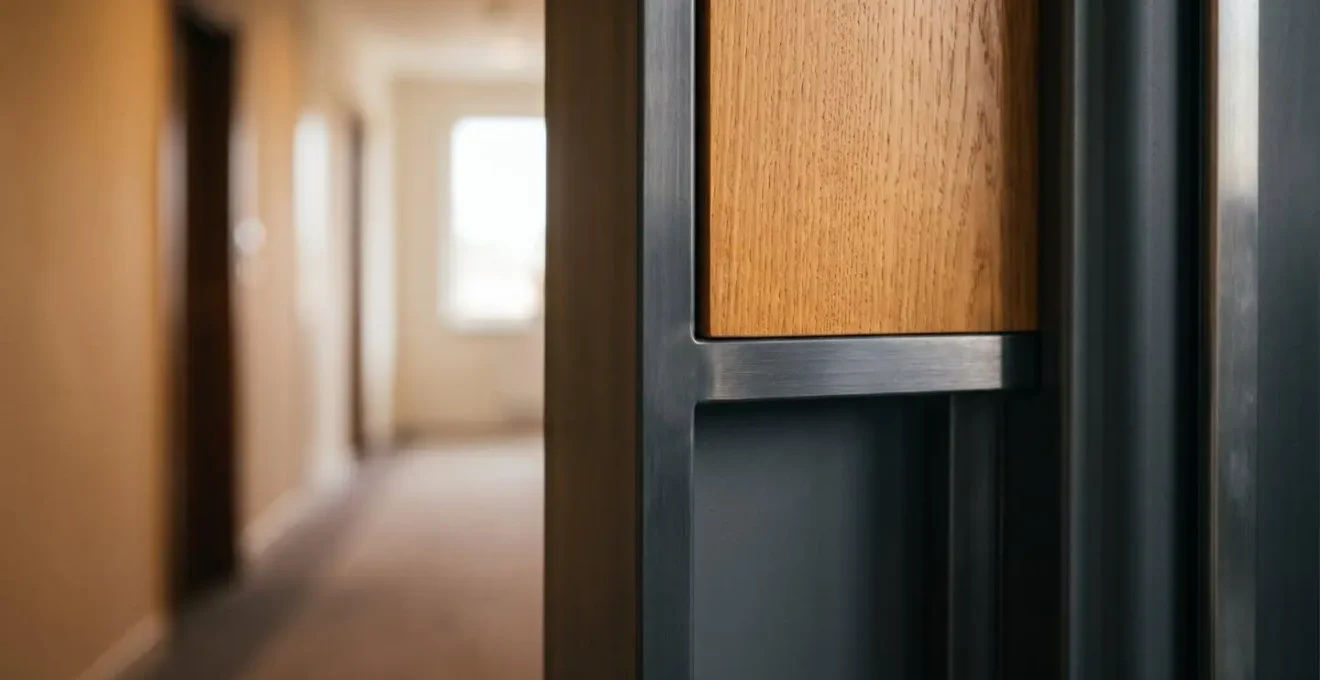
Cette approche démontre que la sécurité et le respect des règles de la copropriété ne sont pas incompatibles. Le surcoût lié au panneau personnalisé est un investissement pour la paix de l’immeuble et la validité de votre installation.
Blindage et judas numérique : comment sécuriser l’entrée contre les agressions à domicile ?
La sécurisation d’une entrée ne se limite pas à la prévention des cambriolages en votre absence. Elle doit aussi vous protéger des agressions à domicile, du « home-jacking » ou des ruses visant à vous faire ouvrir la porte. Une porte blindée A2P BP3 constitue un formidable obstacle physique, mais la sécurité est une chaîne dont le maillon le plus faible est souvent l’humain. Le risque principal est d’ouvrir vous-même la porte à une personne malintentionnée. C’est ici que la technologie complète la résistance mécanique.
Le judas optique traditionnel est utile, mais limité (champ de vision étroit, image sombre). Le judas numérique le remplace avantageusement. Composé d’une caméra extérieure et d’un écran LCD intérieur, il offre une image claire et large de ce qui se passe sur votre palier, même en basse lumière. Certains modèles incluent un enregistrement sur détection de mouvement, laissant une trace de toute personne s’attardant devant votre porte. C’est un outil de dissuasion et d’identification puissant qui vous permet de prendre une décision en toute connaissance de cause : ouvrir ou ne pas ouvrir.
Approche systémique de la sécurité
L’investissement doit être pensé de manière globale. Prioriser une porte blindée A2P constitue la base (obstacle physique principal). La compléter avec un judas numérique permet de gérer le risque résiduel. Il est impératif de s’assurer que toutes les autres ouvertures (fenêtres de rez-de-chaussée, porte de service) présentent un niveau de sécurité cohérent. Une porte A2P BP3 ne sert à rien si une fenêtre à proximité peut être ouverte en quelques secondes. La stratégie optimale consiste à évaluer les points de vulnérabilité de son bien et à allouer le budget de sécurité de manière équilibrée pour créer une défense en profondeur, sans maillon faible.
L’installation d’une porte certifiée A2P peut se traduire par des avantages financiers non négligeables. De nombreuses compagnies d’assurance reconnaissent la valeur ajoutée de ces équipements en termes de prévention des risques.
– Expert en sécurité, Guide certification A2P
Clé coincée dans la porte blindée : l’assurance prend-elle en charge l’ouverture destructive ?
Une porte blindée, c’est un mécanisme de haute précision. Un cylindre de haute sécurité comporte des goupilles et des contre-goupilles complexes qui le protègent du crochetage et du perçage. Cette complexité le rend également sensible à un mauvais entretien ou à l’usure. Une clé coincée ou cassée dans une telle serrure est une panne qui peut nécessiter une ouverture destructive, c’est-à-dire le perçage du cylindre pour pouvoir manœuvrer la serrure, suivi de son remplacement. Le coût de l’intervention peut rapidement atteindre plusieurs centaines d’euros.
La prise en charge de cette intervention dépend de la cause de l’incident et des garanties souscrites. Si la clé s’est coincée à la suite d’une tentative d’effraction (cylindre endommagé), l’assurance vol couvrira les frais. En revanche, si la panne est due à un défaut d’entretien (cylindre jamais lubrifié) ou à l’usure normale, la prise en charge dépendra d’une garantie spécifique : l’assistance dépannage ou « serrurerie d’urgence ». Cette garantie, souvent optionnelle, couvre les frais de déplacement et d’intervention d’un serrurier pour une porte claquée, une perte de clé ou une serrure bloquée, dans la limite d’un plafond. Sans cette option, les frais seront entièrement à votre charge.
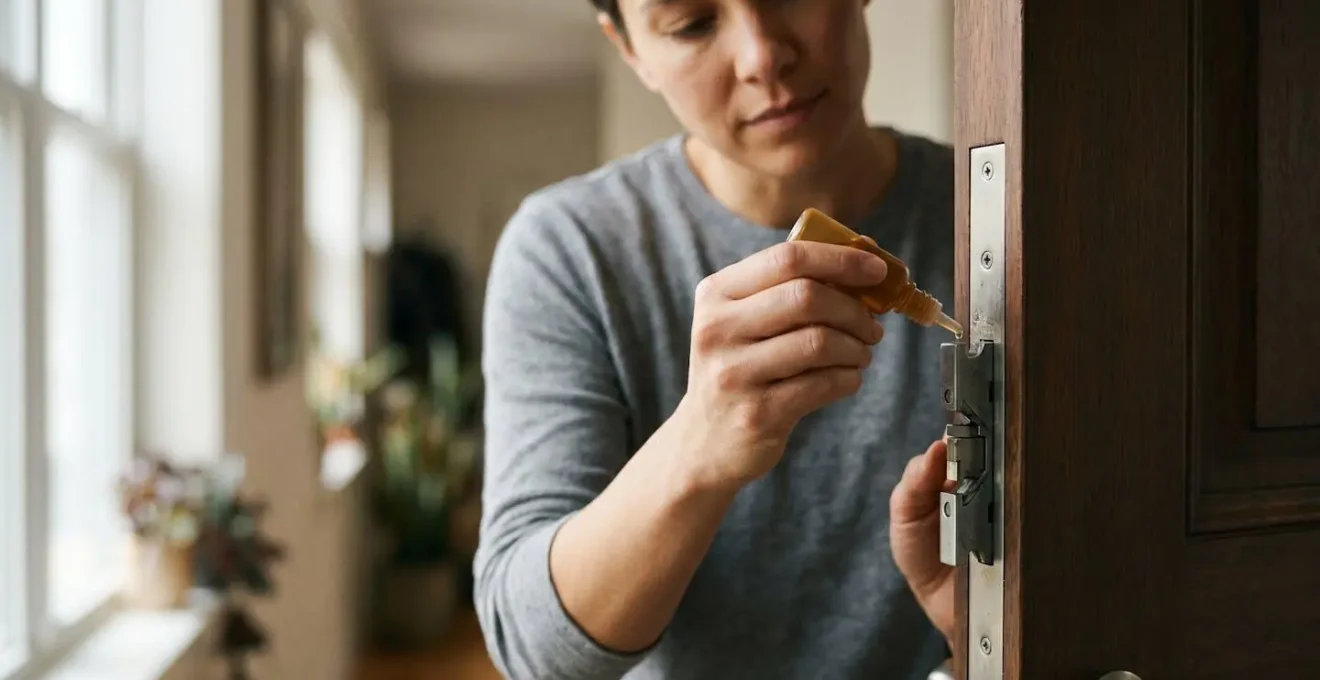
Un entretien préventif est le meilleur investissement : une pulvérisation de lubrifiant non-gras spécifique pour cylindres deux fois par an préserve le mécanisme et évite ce type de désagrément coûteux. La probabilité d’un cambriolage est peut-être de 5,9 logements pour 1 000, mais la probabilité d’une panne sur un mécanisme non entretenu est bien plus élevée.
Coffre-fort obligatoire : à partir de quel montant de bijoux l’assureur exige-t-il une protection renforcée ?
La protection de votre porte d’entrée est directement liée à la protection de ce qui se trouve derrière. Les assureurs évaluent le risque en fonction des « capitaux mobiliers » que vous déclarez, avec une attention toute particulière pour les « objets de valeur » (bijoux, métaux précieux, œuvres d’art). Ces biens sont particulièrement prisés des cambrioleurs et font l’objet de conditions de garantie spécifiques. Si la valeur de vos bijoux dépasse un certain seuil, l’assureur est en droit d’exiger des mesures de protection complémentaires à l’intérieur même du logement.
L’exigence la plus courante est l’installation d’un coffre-fort scellé. Le seuil de déclenchement de cette obligation n’est pas universel ; il dépend de votre contrat et, de plus en plus, du niveau de sécurité de vos accès. Un contrat standard peut exiger un coffre-fort dès 15 000 € de bijoux déclarés. Cependant, le fait de posséder une porte certifiée A2P BP3 peut significativement relever ce seuil, par exemple à 25 000 € ou 40 000 €, car l’assureur considère que le risque d’accès aux biens est déjà fortement réduit.
Le tableau ci-dessous, basé sur les pratiques courantes du marché, illustre comment le niveau de protection de votre porte d’entrée influence directement les exigences de protection de vos biens les plus précieux. Ignorer cette clause peut avoir de lourdes conséquences : en cas de vol de vos bijoux, si l’assureur constate l’absence du coffre-fort requis, il peut appliquer une réduction proportionnelle de l’indemnisation, voire la refuser totalement.
| Type de contrat | Protection installée | Seuil bijoux sans coffre | Seuil bijoux avec coffre obligatoire |
|---|---|---|---|
| Contrat standard | Porte simple | 5 000 € | 15 000 € |
| Contrat standard | Porte A2P BP1 | 10 000 € | 20 000 € |
| Contrat premium | Porte A2P BP3 | 25 000 € | 40 000 € |
| Contrat premium | Porte BP3 + Alarme certifiée | 40 000 € | 60 000 € |
Franchise haute ou basse : le calcul mathématique pour économiser 15% par an
L’un des bénéfices les plus directs de l’installation d’une porte blindée A2P BP3 est la possibilité de renégocier votre contrat d’assurance. En réduisant significativement le risque de cambriolage réussi, vous devenez un « bon client » pour votre assureur. Cette réduction du risque peut se traduire par une baisse de votre prime annuelle, souvent de 10 à 15%, sur présentation de la facture d’installation certifiée.
Mais l’optimisation ne s’arrête pas là. Une stratégie financière plus fine consiste à jouer sur le couple prime/franchise. La franchise est la somme qui reste à votre charge en cas de sinistre. En acceptant une franchise plus élevée (par exemple, passer de 150 € à 500 €), vous partagez davantage le risque avec l’assureur, qui vous récompense par une prime annuelle encore plus basse. Avec une porte BP3, la probabilité d’un sinistre étant très faible, le pari d’une franchise haute devient mathématiquement intéressant. Vous payez moins cher chaque année, en pariant sur le fait que votre porte tiendra bon.
Le tableau suivant simule ce calcul de rentabilité. Il montre combien d’années vous devez passer sans sinistre pour que les économies de prime réalisées avec une franchise haute remboursent la différence de franchise que vous auriez à payer en cas de sinistre. C’est le « point de bascule » de votre arbitrage financier. Plus votre prime initiale est élevée, plus ce point de bascule est atteint rapidement.
| Prime annuelle actuelle | Franchise basse (150€) | Franchise haute (500€) | Économie annuelle | Point de bascule (années sans sinistre) |
|---|---|---|---|---|
| 300 € / an | 300 € | 255 € (-15%) | 45 € / an | 7,8 ans |
| 500 € / an | 500 € | 425 € (-15%) | 75 € / an | 4,7 ans |
| 800 € / an | 800 € | 680 € (-15%) | 120 € / an | 2,9 ans |
| 1200 € / an | 1200 € | 1020 € (-15%) | 180 € / an | 1,9 an |
À retenir
- Le respect des normes A2P/BP de votre contrat n’est pas une suggestion, mais la condition sine qua non de votre indemnisation.
- Une porte A2P BP3 n’est pas une dépense mais un levier pour négocier à la baisse votre prime et votre franchise, optimisant son retour sur investissement.
- La sécurité est un système : la porte la plus robuste ne peut compenser la faiblesse des autres accès (fenêtres, etc.). Une approche globale est requise.
Serrure A2P 1 étoile : pourquoi votre assureur peut refuser de payer si vous installez du bas de gamme ?
Dans la quête d’économies, la tentation est grande de se contenter du minimum requis. Si le contrat demande une « serrure certifiée A2P », pourquoi ne pas installer une simple serrure A2P 1 étoile, bien moins chère qu’un bloc-porte A2P BP3 ? C’est une erreur de calcul qui confond deux objectifs : l’objectif défensif de conformité et l’objectif proactif de rentabilité.
La certification A2P pour une serrure (1, 2 ou 3 étoiles) mesure uniquement son temps de résistance à l’effraction (respectivement 5, 10, 15 minutes). Elle ne dit rien de la solidité de la porte sur laquelle elle est montée, ni du bâti. Installer une serrure A2P* sur une porte en bois creux est un non-sens technique : l’attaquant ne s’embêtera pas avec la serrure, il défoncera la porte. Un assureur, en cas de sinistre, pourrait mandater un expert qui conclurait que, bien que la serrure fût conforme, l’ensemble n’offrait pas une « résistance cohérente », et réduire ainsi l’indemnisation.
Opposition stratégique : Conformité A2P* vs Proactivité BP3
Installer une serrure A2P* vise à éviter une déchéance de garantie en cas de sinistre. C’est le « minimum syndical » pour que l’assureur honore le contrat (objectif défensif). Investir dans un bloc-porte A2P BP3 vise à empêcher le sinistre de se produire, à optimiser son contrat et à valoriser son bien (objectif proactif et financier). L’exigence des assureurs repose sur une analyse de risque : un bien mieux protégé est statistiquement moins cambriolé. Le calcul du ROI met en balance l’investissement initial avec les gains potentiels : baisse de la prime, quasi-certitude d’une indemnisation totale, et valeur inestimable de la prévention.
L’investissement de 3 000 € dans un bloc-porte A2P BP3 n’est donc pas un « luxe ». C’est l’assurance que chaque composant de votre entrée (porte, bâti, serrure, paumelles) a été testé et validé comme un système cohérent. C’est cette cohérence qui justifie la confiance de l’assureur, qui garantit votre indemnisation et qui, au final, rend l’investissement rentable, bien au-delà de la simple résistance mécanique.
L’analyse de votre contrat d’assurance habitation n’est donc pas une formalité, mais la première étape de votre investissement. Évaluez précisément vos exigences contractuelles et vos capitaux à risque avant de choisir la solution de blindage qui transformera une dépense en un actif rentable.