Après un incendie, l’indemnité de base de l’assurance couvre rarement le coût réel de la reconstruction. La clé est de transformer cette offre initiale en un véritable budget de chantier en anticipant les déductions.
- La « valeur à neuf » n’est pas automatique : elle nécessite des démarches précises pour récupérer la part de vétusté déduite.
- Les surcoûts liés aux nouvelles normes de construction (RE 2020) ne sont souvent pas inclus et doivent être négociés.
- L’intervention d’un expert d’assuré est un investissement stratégique qui peut augmenter significativement l’indemnité finale.
Recommandation : Abordez l’indemnisation non pas comme une victime, mais comme un maître d’ouvrage averti qui pilote son projet de reconstruction, en documentant chaque poste de dépense et en justifiant chaque surcoût.
Le silence après le crépitement des flammes, l’odeur âcre de la fumée qui imprègne tout, et ce vide. Un incendie ne détruit pas seulement une maison, il pulvérise un foyer et les repères d’une vie. Dans ce chaos, une lueur d’espoir subsiste : l’assurance. On s’y raccroche en pensant « tout est couvert, je vais pouvoir reconstruire à l’identique ». Pourtant, c’est ici que commence un second combat, plus insidieux et souvent plus épuisant : celui contre les lignes fines du contrat d’assurance, les expertises et les déductions.
La plupart des conseils se concentrent sur les démarches administratives évidentes : déclarer le sinistre sous cinq jours, lister les biens perdus. Mais ces actions, bien que nécessaires, ne sont que la partie émergée de l’iceberg. Elles ne vous préparent pas à la réalité budgétaire de la reconstruction. Car si le véritable enjeu n’était pas de lister ce que vous avez perdu, mais d’anticiper ce que votre assureur va systématiquement chercher à ne pas payer ? La différence entre une indemnité qui vous laisse avec une maison à moitié finie et un budget qui couvre réellement l’intégralité des travaux réside dans cette approche stratégique.
Cet article n’est pas un guide de plus sur les démarches post-sinistre. C’est un plan de bataille budgétaire, rédigé avec le regard d’un architecte spécialisé en reconstruction. Nous allons décortiquer les leviers financiers que les assureurs utilisent pour minimiser votre indemnisation – la vétusté, la recherche de négligence, l’oubli des nouvelles normes. Puis, nous établirons un plan d’action concret pour chiffrer vos pertes, contester les offres et vous assurer que la promesse de « reconstruction à l’identique » devienne une réalité financée, brique par brique.
Pour vous guider à travers les étapes cruciales de ce processus, cet article est structuré pour répondre point par point aux questions financières et techniques qui détermineront le succès de votre reconstruction. Le sommaire ci-dessous vous permettra de naviguer directement vers les sujets qui vous préoccupent le plus.
Sommaire : Les leviers pour financer intégralement votre reconstruction après un incendie
- Vétusté de 25% sur les murs : comment l’option « valeur à neuf immobilière » sauve votre reconstruction ?
- Court-circuit interne : pourquoi l’assureur cherche-t-il la négligence pour réduire l’indemnité ?
- Nouvelles normes RT 2020 : votre assurance paie-t-elle le surcoût d’isolation obligatoire lors de la reconstruction ?
- Expert d’assuré à 5% : est-ce rentable de payer un expert privé pour contester l’expert de l’assurance ?
- Incendie criminel : pourquoi l’enquête de police bloque-t-elle votre indemnisation pendant des mois ?
- Vétusté déduite : pourquoi votre vieux canapé ne vous sera remboursé qu’à 30% de son prix ?
- État des pertes : comment lister et chiffrer vos biens endommagés sans rien oublier ?
- Détecteur de fumée (DAAF) : où le placer pour qu’il vous sauve vraiment la vie ?
Vétusté de 25% sur les murs : comment l’option « valeur à neuf immobilière » sauve votre reconstruction ?
Après un incendie, le premier choc financier est la découverte de la notion de vétusté. Votre assureur ne vous versera pas immédiatement la somme nécessaire pour reconstruire à neuf. Il calculera d’abord la « valeur d’usage » de votre bien, c’est-à-dire sa valeur au jour du sinistre, en y appliquant un coefficient de vétusté. Pour la structure même du bâtiment (murs, charpente, toiture), il est courant que les assureurs appliquent un coefficient de vétusté plafonné à 25%. Concrètement, pour un projet de reconstruction estimé à 400 000 €, l’assureur déduira d’office jusqu’à 100 000 € et ne vous versera initialement que 300 000 €.
Cette somme, appelée « indemnité immédiate », est souvent insuffisante pour démarrer et payer les artisans. C’est là que la garantie « valeur à neuf » devient votre bouée de sauvetage. Elle ne supprime pas la déduction de vétusté, mais organise son remboursement différé. Le mécanisme est une indemnisation en deux temps : d’abord, le versement de la valeur vétusté déduite, puis, une fois les travaux de reconstruction achevés et les factures présentées, l’assureur vous verse le complément correspondant à la vétusté retenue (les 100 000 € de notre exemple).
Le piège est double. Premièrement, il faut disposer d’une trésorerie suffisante ou d’un prêt relais pour avancer la part de vétusté. Deuxièmement, si vous décidez de ne pas reconstruire ou d’acheter ailleurs, vous ne toucherez jamais ce complément. La garantie « valeur à neuf » est donc conditionnée à la réalisation effective des travaux. Piloter votre budget de reconstruction, c’est avant tout comprendre et anticiper ce flux de trésorerie en deux étapes pour ne pas vous retrouver bloqué en plein chantier.
Court-circuit interne : pourquoi l’assureur cherche-t-il la négligence pour réduire l’indemnité ?
Lorsqu’un incendie est d’origine électrique, l’enquête de l’expert d’assurance prend une tournure particulière. Son objectif n’est pas seulement de constater les dégâts, mais de déterminer si une négligence de votre part pourrait être à l’origine du sinistre. Pourquoi cette insistance ? Parce que prouver une faute de l’assuré est l’un des leviers les plus puissants pour l’assureur afin de réduire, voire d’annuler, l’indemnisation. Cette recherche s’appuie sur des fondements juridiques solides, comme le précise la jurisprudence relative à l’article 1384 du Code civil : la responsabilité du propriétaire peut être engagée s’il est prouvé que l’incendie est dû à sa faute.
La « faute » peut prendre plusieurs visages : une installation électrique non conforme, l’utilisation de multiprises en cascade, un appareil défectueux que vous n’auriez pas fait réparer… L’expert va donc scruter les débris à la recherche du « point de départ du feu » et de tout indice pouvant s’apparenter à un manquement à une obligation de prudence. Une installation électrique ancienne, par exemple, peut devenir un point de friction. Pour vous défendre, il est crucial de comprendre la différence entre « vétuste » et « non-conforme ».
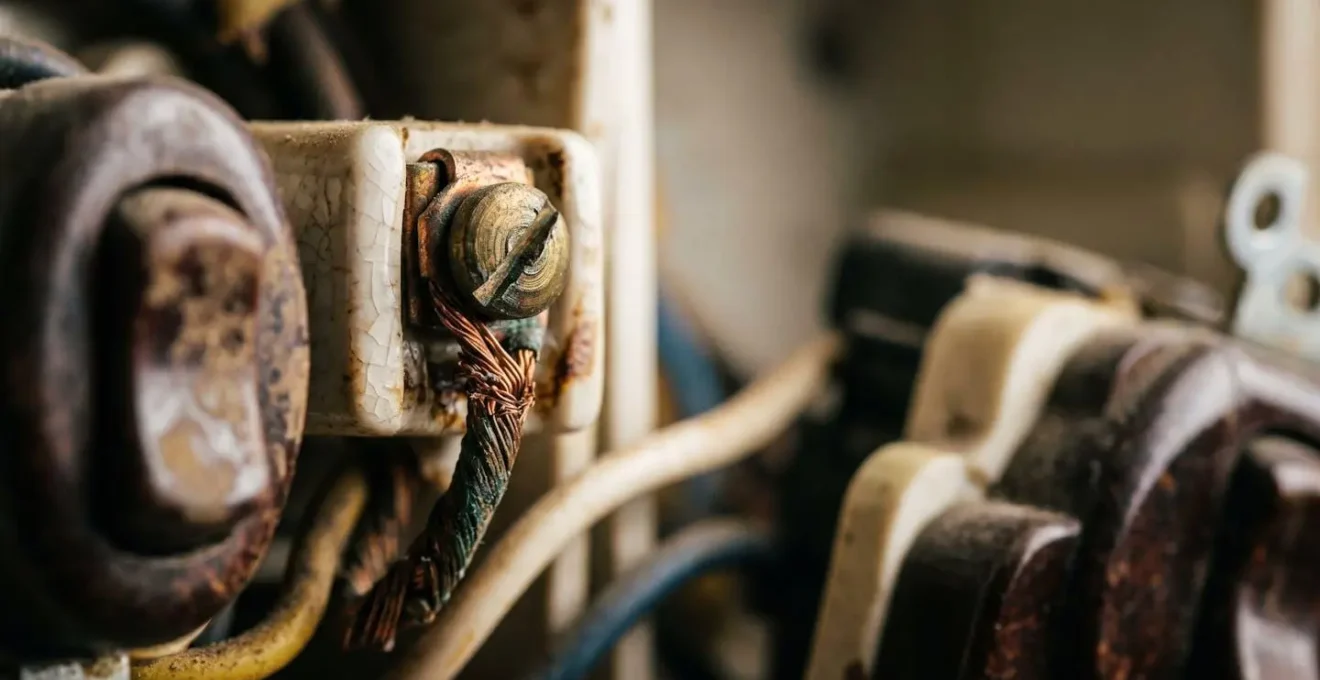
Comme le montre cette image, une installation peut être ancienne mais avoir été parfaitement conforme aux normes de son époque et entretenue. Le rôle de votre contre-expertise, ou de votre expert d’assuré, sera de démontrer que vous n’avez commis aucune faute caractérisée. Il est donc vital de ne pas admettre hâtivement une quelconque responsabilité et de rassembler tous les documents prouvant l’entretien régulier de vos équipements (factures d’électricien, certificats de conformité, même anciens).
Nouvelles normes RT 2020 : votre assurance paie-t-elle le surcoût d’isolation obligatoire lors de la reconstruction ?
La reconstruction « à l’identique » est une promesse complexe. Elle ne signifie pas reconstruire avec les matériaux et les normes de l’époque de la construction initiale, mais bien avec ceux d’aujourd’hui. Or, la réglementation environnementale pour les bâtiments neufs, la RE 2020 (qui a succédé à la RT 2012), impose des exigences bien plus strictes en matière d’isolation, de performance énergétique et d’empreinte carbone. Comme le confirme la MAF (Mutuelle des Architectes Français), « la RE 2020 est-elle applicable en cas de reconstruction totale du bâtiment à la suite d’un incendie ? Oui, puisqu’il s’agit de construire un bâtiment neuf. »
Cette mise aux normes a un coût non négligeable. Le passage de la RT 2012 à la RE 2020 représente, selon les estimations gouvernementales, un surcoût d’environ 10% sur le budget total de la construction. Pour un projet à 400 000 €, cela représente 40 000 € supplémentaires qui n’existaient pas dans votre maison d’origine. La question cruciale est donc : qui paie ?
Par défaut, de nombreux contrats d’assurance habitation de base ne couvrent pas ce poste. L’assureur peut arguer qu’il indemnise la valeur de ce qui a été détruit, et non les améliorations imposées par la loi. Pour que ce surcoût soit pris en charge, votre contrat doit explicitement inclure une garantie « conformité aux nouvelles normes » ou une clause similaire. Sans cette garantie, ces 10% de plus-value constructive seront entièrement à votre charge. En tant que maître d’ouvrage sinistré, vous devez immédiatement vérifier ce point dans votre contrat et, si la garantie existe, l’invoquer lors de la négociation du budget de reconstruction. C’est un levier financier essentiel, souvent négligé.
Expert d’assuré à 5% : est-ce rentable de payer un expert privé pour contester l’expert de l’assurance ?
Face à l’expert missionné et payé par votre compagnie d’assurance, vous pouvez vous sentir en position de faiblesse. Cet expert défend, par nature, les intérêts de son mandant. Pour rééquilibrer le rapport de force, la loi vous autorise à mandater votre propre expert, appelé « expert d’assuré ». Sa mission : réaliser une contre-expertise, défendre vos intérêts et négocier le montant de l’indemnisation. Cette prestation a un coût, généralement un pourcentage (autour de 5%) du montant de l’indemnité finale. La question est donc simple : est-ce un coût ou un investissement ?
Les chiffres parlent d’eux-mêmes. Selon les professionnels du secteur, les dossiers accompagnés par un expert d’assuré aboutissent en moyenne à une revalorisation de l’indemnisation comprise entre 20% à 50%. Cet expert ne se contente pas de contester le chiffrage des biens ; il identifie les postes oubliés, valorise les surcoûts (comme les normes RE 2020), et s’assure que toutes les garanties de votre contrat sont activées. Son intervention transforme une simple évaluation de dommages en une véritable négociation stratégique.
Pour visualiser la rentabilité de cette démarche, analysons une simulation simple. Le tableau ci-dessous, basé sur des données du secteur, montre le gain net potentiel après déduction des honoraires de l’expert d’assuré.
| Montant sinistre estimé | Honoraires expert (5%) | Revalorisation minimale nécessaire | Indemnité finale si +30% | Gain net après honoraires |
|---|---|---|---|---|
| 50 000 € | 2 500 € | 5% | 65 000 € | 12 500 € |
| 100 000 € | 5 000 € | 5% | 130 000 € | 25 000 € |
| 200 000 € | 10 000 € | 5% | 260 000 € | 50 000 € |
| 500 000 € | 25 000 € | 5% | 650 000 € | 125 000 € |
Comme le démontre ce calcul, l’expert d’assuré s’autofinance très largement dès lors que le montant du sinistre devient conséquent. Pour un sinistre majeur comme un incendie détruisant une maison, son intervention n’est plus une option mais une nécessité budgétaire pour garantir un budget de reconstruction juste et complet.
Incendie criminel : pourquoi l’enquête de police bloque-t-elle votre indemnisation pendant des mois ?
Si les enquêteurs suspectent une origine criminelle à l’incendie, votre parcours d’indemnisation entre dans une phase de blocage total. L’assureur va immédiatement suspendre tout versement en attendant les conclusions de l’enquête de police ou de gendarmerie. Cette attente, qui peut durer des mois, voire plus d’un an, n’est pas un caprice de sa part, mais l’application stricte d’un article fondamental du Code des assurances. En effet, l’article L113-1 alinéa 2 de ce code stipule que « l’assureur ne répond pas des pertes et dommages provenant d’une faute intentionnelle ou dolosive de l’assuré ».
En clair, tant que l’enquête n’a pas formellement écarté votre implication dans le déclenchement de l’incendie, vous êtes considéré comme un suspect potentiel aux yeux de l’assurance. Aucune indemnité pour la reconstruction ne sera versée. Vous vous retrouvez alors dans une situation dramatique : sans logement et sans les fonds pour engager la moindre dépense. Il est cependant possible d’agir pour ne pas rester totalement démuni pendant cette période.
Même si l’indemnisation principale est gelée, certaines garanties de votre contrat peuvent être activées. Il s’agit notamment des garanties d’assistance, qui couvrent les frais de relogement d’urgence, de gardiennage du site sinistré ou l’aide à la recherche d’un logement temporaire. Pour obtenir une avance sur ces frais, il est impératif de suivre une procédure rigoureuse.
Votre checklist pour obtenir une avance sur indemnité
- Déclarer le sinistre à votre assurance dans les 5 jours ouvrés, même si l’enquête est en cours, en précisant l’origine suspecte.
- Porter plainte auprès de la gendarmerie ou du commissariat dans les 24 heures suivant le sinistre pour officialiser votre statut de victime.
- Solliciter formellement par écrit une provision ou une avance sur les frais de relogement et de première nécessité en invoquant les garanties d’assistance de votre contrat.
- Fournir immédiatement tous les documents demandés : rapport d’intervention des pompiers, photos, dépôt de plainte, et une première estimation de vos besoins urgents.
- Dès que l’enquête aboutit à un classement sans suite ou un non-lieu vous mettant hors de cause, transmettre le procès-verbal à votre assureur pour débloquer l’indemnisation complète.
Vétusté déduite : pourquoi votre vieux canapé ne vous sera remboursé qu’à 30% de son prix ?
Si la vétusté sur l’immobilier est un concept complexe, celle appliquée sur vos biens mobiliers (meubles, électroménager, matériel high-tech) est beaucoup plus brutale et immédiate. Ici aussi, l’expert d’assurance ne se basera pas sur le prix que vous avez payé, mais sur la valeur de remplacement à neuf de l’objet, de laquelle il déduira un coefficient de vétusté. Ce coefficient est calculé selon des grilles internes qui varient d’un assureur à l’autre, mais qui suivent une logique d’usure rapide.
Pour fixer les idées, les experts appliquent généralement un taux de vétusté annuel de 10 à 15% pour les meubles classiques, mais ce taux peut grimper à environ 30% par an pour le matériel informatique ou les appareils high-tech, en raison de leur obsolescence rapide. Prenons l’exemple d’un canapé acheté 2 000 € il y a 8 ans. Avec un taux de vétusté de 10% par an, sa vétusté cumulée atteint 80%. L’indemnité proposée ne sera donc pas de 2 000 €, mais de 20% de sa valeur de remplacement à neuf, soit environ 400 €.
Cependant, même un bien très ancien n’a pas une valeur nulle. Les experts doivent appliquer une valeur résiduelle, qui correspond à la valeur d’usage plancher d’un objet. Un canapé de 10 ans, même avec 90% de vétusté, conserve une fonction. Sa valeur résiduelle est souvent estimée entre 10 et 15% de sa valeur de remplacement à neuf. C’est un point de négociation important : vous ne devez jamais accepter un chiffrage à zéro euro pour un bien qui était encore fonctionnel.
La seule parade efficace contre cette dépréciation est la garantie « rééquipement à neuf » pour le mobilier. Similaire à la valeur à neuf immobilière, elle vous permet, après avoir racheté un bien équivalent, de présenter la facture à l’assureur pour obtenir le remboursement du complément de vétusté. Sans cette option, l’indemnisation pour vos biens personnels sera toujours décevante.
État des pertes : comment lister et chiffrer vos biens endommagés sans rien oublier ?
L' »état des pertes » est le document central sur lequel l’expert d’assurance basera son évaluation de votre préjudice mobilier. Sa rédaction est une tâche herculéenne et émotionnellement éprouvante, car elle vous force à vous remémorer chaque objet perdu. Un travail approximatif ou incomplet se traduira par des milliers d’euros d’indemnisation en moins. Il faut donc l’aborder avec méthode, comme un architecte dresse le métré d’un bâtiment.
La première règle est de ne rien jeter avant le passage de l’expert, même les objets calcinés et méconnaissables. Ils constituent la preuve matérielle de leur existence. Ensuite, il faut adopter une approche systématique pour ne rien oublier. Voici une méthode éprouvée pour établir un inventaire complet :
- Photographiez et filmez tout : Immédiatement après le sinistre, réalisez des photos et vidéos panoramiques de chaque pièce, puis des plans serrés sur les amoncellements de débris. Ces images serviront de preuve globale.
- Procédez pièce par pièce : Établissez votre liste en suivant un ordre logique (cuisine, salon, chambre 1, etc., sans oublier la cave, le garage ou l’abri de jardin). Pour chaque pièce, listez les objets du plus gros au plus petit.
- Rassemblez les justificatifs : Collectez toutes les factures, bons de garantie, relevés de carte bancaire, certificats d’authenticité. Pour les biens sans facture, cherchez des preuves alternatives : des photos de famille où l’objet apparaît, des témoignages de proches, ou des recherches de prix sur des sites de seconde main pour des objets similaires.
- Chiffrez par lots : Pour les « petites choses » dont l’inventaire individuel est impossible, procédez par lots. Évaluez le contenu du congélateur (ex: « lot de viandes, poissons, légumes surgelés »), la pharmacie, le contenu d’une bibliothèque (« environ 200 livres de poche ») ou la garde-robe par catégorie (« lot de 15 chemises, 5 pantalons… »).
Le chiffrage doit toujours se baser sur la valeur de remplacement à neuf, même si vous savez que la vétusté sera déduite ensuite. C’est cette valeur qui sert de base de calcul à l’expert. Soyez précis et exhaustif, car tout ce qui n’est pas sur cette liste n’existera pas aux yeux de l’assurance.
À retenir
- La garantie « valeur à neuf » est essentielle mais fonctionne en deux temps : une indemnité immédiate (vétusté déduite) puis un complément sur présentation des factures de reconstruction.
- Les surcoûts liés aux nouvelles normes (RE 2020) ne sont pas automatiquement couverts et doivent être négociés via une garantie spécifique de votre contrat.
- Faire appel à un expert d’assuré est un investissement rentable qui permet de rééquilibrer la négociation et d’augmenter significativement le budget de reconstruction final.
Détecteur de fumée (DAAF) : où le placer pour qu’il vous sauve vraiment la vie ?
En matière d’incendie, la meilleure indemnisation est celle dont on n’a jamais besoin. La prévention reste la pierre angulaire de la sécurité, et le Détecteur Avertisseur Autonome de Fumée (DAAF) en est l’élément central. En France, où les pompiers interviennent pour un incendie domestique toutes les 2 minutes, cet équipement n’est pas un gadget mais une sentinelle vitale. La loi Morange et Meslot rend d’ailleurs son installation obligatoire, et bien que son absence n’annule pas l’indemnisation, elle peut être un point de discussion sur la négligence en cas de sinistre.
Toutefois, pour qu’un DAAF soit efficace, il ne suffit pas d’en avoir un. Son emplacement est stratégique. Un détecteur mal placé peut se déclencher de manière intempestive ou, pire, trop tardivement. En tant qu’architecte, je considère le plan d’implantation des DAAF comme un élément clé de la conception sécuritaire d’une maison. Voici les règles d’or pour un positionnement qui vous sauvera vraiment la vie :
- L’emplacement légal minimum : Vous devez installer au minimum un DAAF, idéalement dans le couloir ou le dégagement qui dessert les chambres. C’est le chemin qu’empruntera la fumée pour atteindre les espaces de nuit.
- La protection optimale : Pour une sécurité maximale, l’idéal est de placer un détecteur dans chaque chambre, en particulier celles des enfants, ainsi que dans le salon si c’est une pièce de vie centrale.
- Les zones à éviter absolument : Ne placez jamais de DAAF dans la cuisine ou la salle de bain. La vapeur de cuisson ou de la douche peut provoquer des alertes intempestives, ce qui pousse les occupants à le désactiver, le rendant inutile.
- Le positionnement au plafond : Le détecteur doit être fixé le plus haut possible, au centre de la pièce et à distance des murs (au moins 20 cm) et des sources de chaleur (luminaires, VMC). La fumée monte, il doit donc l’intercepter au plus tôt.
- La maintenance, clé de la fiabilité : Un DAAF n’est utile que s’il fonctionne. Testez-le mensuellement via le bouton dédié et remplacez les piles annuellement, même s’il ne donne pas de signe de faiblesse. Conservez la facture d’achat et la notice pour prouver sa conformité.
Pensez également à compléter votre installation avec un détecteur de monoxyde de carbone si vous disposez d’appareils à combustion (chaudière, poêle à bois), car ce gaz inodore et mortel n’est pas détecté par un DAAF classique.
La reconstruction de votre foyer est le projet d’une vie. Pour le mener à bien, la première étape est de sécuriser un budget juste et complet. Évaluez dès maintenant les options d’accompagnement pour défendre vos droits et garantir que chaque brique de votre futur sera correctement financée.