Contrairement à une idée reçue, la convention IRSI ne règle pas tout automatiquement en cas de dégât des eaux ; elle définit surtout qui gère le dossier, pas forcément qui paie au final.
- L’assurance couvre les conséquences (le mur abîmé), mais presque jamais la cause (le tuyau qui fuit ou le toit mal entretenu).
- Une simple croix mal cochée sur le constat amiable peut inverser la responsabilité, mais des mentions stratégiques peuvent vous protéger.
Recommandation : Votre meilleure défense est la précision : documentez tout par photos, ne signez rien sous la pression et comprenez la logique de l’expert pour anticiper ses décisions et obtenir une juste indemnisation.
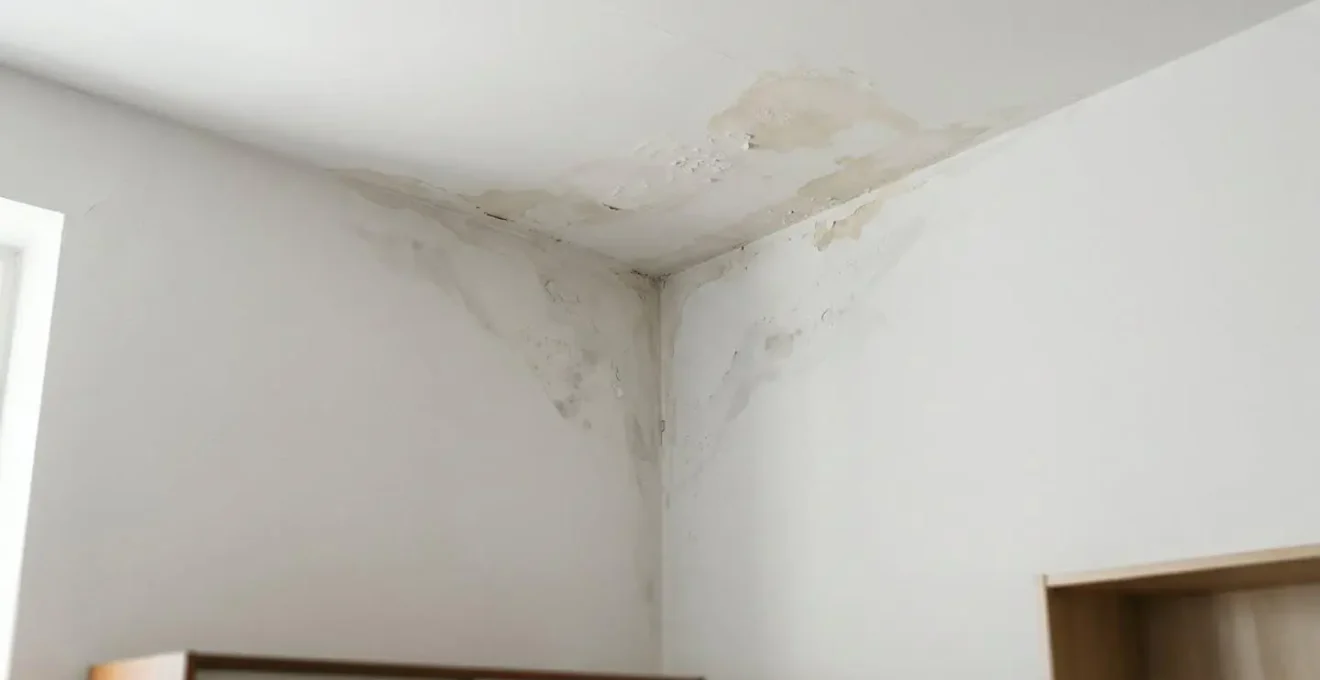
La tache brune qui s’étend sur le plafond, la peinture qui gondole, l’odeur d’humidité persistante… Un dégât des eaux en provenance de l’appartement du dessus est une source de stress majeure pour tout locataire ou propriétaire. Au-delà de la panique initiale, une course contre la montre s’engage, rythmée par des questions anxiogènes : qui doit faire la déclaration ? Mon assurance va-t-elle tout couvrir ? Et qu’est-ce que cette fameuse convention IRSI dont tout le monde parle ? Beaucoup pensent qu’il suffit de remplir un constat et d’attendre le remboursement. C’est une erreur qui peut coûter cher.
La gestion d’un sinistre dégât des eaux n’est pas une simple formalité administrative. C’est un processus régi par des règles précises où chaque mot et chaque preuve comptent. Les assureurs suivent une logique implacable, notamment dans le cadre de la convention IRSI (Indemnisation et Recours entre Sociétés d’Assurance), conçue pour accélérer la gestion mais qui peut laisser l’assuré non averti sur le carreau. Comprendre cette logique, c’est se donner les moyens de défendre ses droits et d’obtenir une indemnisation à la hauteur du préjudice subi.
Cet article n’est pas un simple mode d’emploi pour remplir un constat. Il vous plonge dans les coulisses du traitement d’un sinistre dégât des eaux, du point de vue d’un gestionnaire. Nous allons décoder ensemble les subtilités du contrat d’assurance, les pièges à éviter et les leviers à actionner pour que votre sinistre ne se transforme pas en cauchemar financier. De la recherche de fuite à la réfection des peintures, en passant par les erreurs d’entretien qui annulent les garanties, vous découvrirez les règles du jeu pour naviguer sereinement dans ce processus complexe.
Pour vous guider à travers les méandres de la gestion de sinistre, cet article est structuré pour répondre point par point aux situations les plus courantes et les plus problématiques. Le sommaire ci-dessous vous permet d’accéder directement à la section qui vous préoccupe.
Sommaire : Comprendre la gestion d’un dégât des eaux de A à Z
- Recherche de fuite destructive : votre assurance paie-t-elle pour casser le mur et trouver le tuyau ?
- Infiltration par la toiture : pourquoi l’assurance couvre les dégâts intérieurs mais jamais la réparation du toit ?
- Peinture écaillée : comment se faire payer la réfection complète du mur et pas juste la tache ?
- Joints de silicone moisis : l’erreur d’entretien qui permet à l’assureur de refuser tout remboursement
- Taux d’humidité : pourquoi repeindre trop tôt après un dégât des eaux est une erreur fatale ?
- Cuisine ouverte ou fermée : comment compter vos pièces pour éviter la fausse déclaration ?
- Croix mal cochée : comment une simple erreur sur le constat inverse à 100% la responsabilité ?
- Facture d’eau doublée : comment la loi Warsmann vous protège-t-elle en cas de fuite invisible ?
Recherche de fuite destructive : votre assurance paie-t-elle pour casser le mur et trouver le tuyau ?
C’est la première question concrète après la découverte de l’infiltration : d’où vient la fuite ? Lorsque l’origine n’est pas visible (une fuite sous une baignoire ou dans une cloison), une recherche de fuite devient nécessaire. La convention IRSI a clarifié un point essentiel : c’est l’assureur de l’occupant du logement où la recherche doit avoir lieu qui la prend en charge. Si vous êtes victime et que la fuite est visiblement chez votre voisin du dessus, c’est son assureur qui mandatera et paiera le plombier. Si l’origine est incertaine, c’est l’assureur du premier logement qui en fait la demande qui s’en charge.
Toutefois, il y a une distinction capitale entre la recherche « non destructive » et « destructive ». Les assureurs privilégient et imposent toujours en premier lieu les méthodes non destructives, qui permettent de localiser la fuite sans rien casser. Ces techniques modernes sont rapides, fiables et prises en charge par la garantie. Si ces méthodes s’avèrent infructueuses, la recherche destructive (casser un mur, un carrelage) peut être envisagée. Sa prise en charge dépendra de votre contrat. Les frais de remise en état consécutifs à cette casse sont généralement couverts, mais pas systématiquement la recherche elle-même. C’est un point de vigilance à vérifier dans vos conditions générales.
Les 4 méthodes de recherche de fuite non destructive à connaître
- Système électroacoustique : Un micro ultra-sensible est placé sur les canalisations pour détecter le son spécifique d’une fuite, même minime.
- Inspection télévisée : Une caméra endoscopique est introduite dans les tuyaux pour visualiser leur état intérieur et repérer fissures ou ruptures.
- Gaz traceur : Un gaz inoffensif (mélange d’azote et d’hydrogène) est injecté dans le réseau. Il s’échappe par la fuite et est détecté en surface par une sonde.
- Caméra thermique : Cet outil détecte les variations de température sur les surfaces, révélant le passage d’eau chaude ou froide derrière une cloison.
Il est donc crucial de laisser l’expert ou le plombier mandaté par l’assurance épuiser toutes les options non destructives avant d’envisager la moindre démolition.
Infiltration par la toiture : pourquoi l’assurance couvre les dégâts intérieurs mais jamais la réparation du toit ?
Lorsqu’une infiltration provient de la toiture d’un immeuble, un principe fondamental du droit des assurances entre en jeu, souvent source d’incompréhension et de frustration pour les assurés. Votre contrat d’assurance habitation, via la garantie « dégât des eaux », est conçu pour couvrir les dommages consécutifs à la fuite, et non pour réparer la cause de cette fuite. En clair, votre assureur indemnisera la réfection de vos plafonds, murs, parquets et le remplacement de votre mobilier endommagé, mais il ne paiera jamais la réparation du toit lui-même.
La raison est double. Premièrement, le toit est généralement une partie commune de l’immeuble. Sa réparation et son entretien incombent donc au syndicat des copropriétaires et à son assurance. Deuxièmement, l’assurance habitation couvre des événements accidentels et soudains, pas l’usure normale ou le défaut d’entretien. Une fuite due à une tuile cassée par la grêle sera couverte (l’événement est accidentel), mais une infiltration lente due à une étanchéité devenue poreuse avec le temps (vétusté ou défaut d’entretien) sera exclue de la garantie de l’assurance de la copropriété. Dans tous les cas, ce n’est pas votre assureur personnel qui interviendra sur la cause.
Ce tableau, inspiré des garanties standards, résume ce qui est généralement pris en charge et ce qui ne l’est pas en cas d’infiltration par une toiture, une information confirmée par les fiches pratiques du portail de l’administration française.
| Pris en charge par l’assurance | Exclus de la garantie |
|---|---|
| Dommages intérieurs (plafond, murs, sols, mobilier) | Réparation de la toiture elle-même |
| Infiltrations résultant d’un événement soudain et accidentel (tempête, grêle) | Infiltrations dues à un défaut d’entretien ou à la vétusté |
| Frais de recherche de fuite (selon contrat) | Travaux de réfection du toit (copropriété) |
| Perte d’usage du logement pendant réparations | Entretien courant des gouttières et chéneaux |
Votre premier réflexe doit donc être de déclarer le sinistre à votre assureur pour les dommages intérieurs, et de prévenir immédiatement le syndic pour qu’il agisse sur la cause.
Peinture écaillée : comment se faire payer la réfection complète du mur et pas juste la tache ?
Après un dégât des eaux, l’une des batailles les plus fréquentes avec l’expert d’assurance concerne l’étendue des travaux de peinture. L’assureur, dans une logique de coût, peut proposer une simple retouche sur la zone tachée. Or, cette solution est rarement satisfaisante : la différence de teinte sera visible et le résultat inesthétique. Pour obtenir la réfection complète du mur, voire de la pièce, il faut s’appuyer sur un principe clé de l’indemnisation : le principe de la remise en état à l’identique avant sinistre.
Ce principe signifie que l’indemnisation doit vous permettre de retrouver votre bien dans l’état exact où il se trouvait juste avant la fuite. Si une simple retouche crée une disparité visuelle (ce qui est presque toujours le cas avec la peinture), alors la remise en état n’est pas « à l’identique ». Vous êtes en droit d’exiger la réfection du pan de mur entier pour garantir une uniformité de couleur. C’est ce que les experts appellent le principe d’embellissement. Si le mur était peint avec une couleur spécifique ou un effet décoratif, l’argument est encore plus fort.
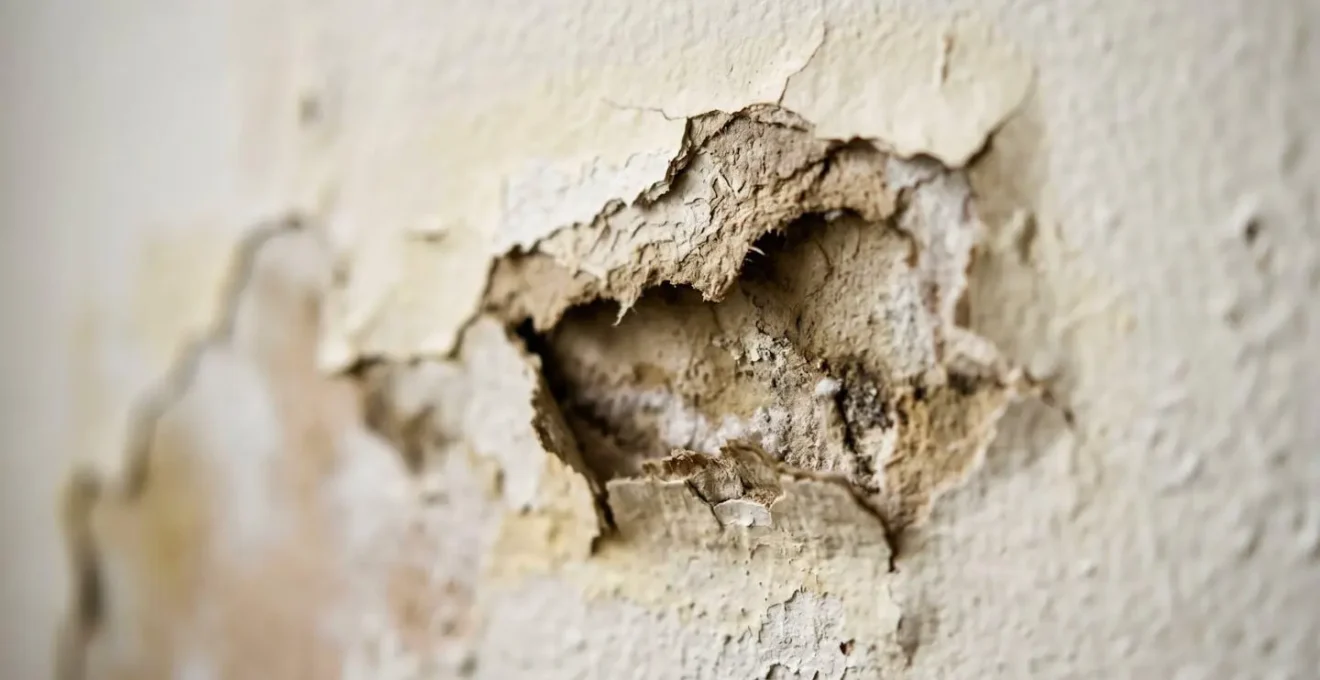
L’argument se renforce si les autres murs de la pièce sont également touchés, même légèrement, ou si la pièce est « ouverte » sur une autre (comme un salon et une salle à manger). Dans ce cas, pour éviter les discordances de teintes entre les murs fraîchement peints et les anciens, la réfection de l’ensemble de la pièce peut être justifiée. Il est crucial d’argumenter ce point avec l’expert lors de sa visite, photos à l’appui, en insistant sur l’impossibilité technique d’obtenir un résultat esthétique satisfaisant avec une simple retouche.
N’acceptez jamais d’emblée une solution « au rabais » qui dévaloriserait votre bien. La loi et les conventions sont de votre côté pour une remise en état intégrale et esthétique.
Joints de silicone moisis : l’erreur d’entretien qui permet à l’assureur de refuser tout remboursement
C’est un scénario classique et une source de litiges constants : une infiltration lente se déclare au niveau du sol de la salle de bain ou derrière la cloison de la douche. Le diagnostic révèle que les joints de silicone de la baignoire ou du bac de douche sont vieillissants, moisis et ne sont plus étanches. Dans cette situation, l’assureur refusera très probablement toute indemnisation. Pourquoi ? Parce qu’il ne s’agit pas d’un « dégât des eaux » au sens strict du contrat, mais d’une infiltration par défaut d’entretien.
L’assurance est conçue pour couvrir un événement accidentel, imprévisible et soudain, comme la rupture d’un tuyau. Une infiltration qui s’installe sur des mois à cause de joints poreux n’est pas considérée comme accidentelle. Elle relève de la responsabilité de l’occupant (locataire ou propriétaire) qui est tenu d’entretenir son logement, ce qui inclut la réfection périodique des joints d’étanchéité des sanitaires. L’assureur argumentera que votre négligence est la cause directe du dommage, ce qui constitue une clause d’exclusion de garantie dans la quasi-totalité des contrats multirisques habitation.
Cette position est régulièrement confirmée par les experts du secteur, qui distinguent clairement la fuite de l’infiltration lente.
Les infiltrations lentes, causées non par une fuite d’eau mais par un excès d’humidité, qui entraînent l’apparition de tâches ou zones de moisissures, ne sont pas prises en charge par les assureurs car elles sont liées à un défaut d’entretien.
– Observatoire de la sécurité des foyers (Covéa, Verisure, Saretec), Étude sur les dégâts des eaux en France
Il est essentiel de comprendre que la charge de la preuve du défaut d’entretien incombe à l’assureur. Il doit démontrer que votre négligence est la cause unique et directe des dommages. Cependant, face à des joints visiblement noirs et décollés, l’argument est souvent facile à prouver pour l’expert. La prévention est donc votre meilleure arme : inspectez et refaites vos joints de salle de bain tous les 2 à 3 ans.
Un entretien régulier de ces éléments, qui ne coûte que quelques euros, peut vous éviter un refus de prise en charge et des milliers d’euros de travaux à votre charge.
Taux d’humidité : pourquoi repeindre trop tôt après un dégât des eaux est une erreur fatale ?
L’assèchement est terminé, la fuite est réparée, et l’expert a donné son accord pour les travaux. L’envie de repeindre et de tourner la page au plus vite est grande. Pourtant, la précipitation est l’erreur la plus coûteuse à ce stade. Repeindre sur un mur qui n’est pas parfaitement sec en profondeur est la garantie de voir apparaître des cloques, des moisissures ou un écaillage de la peinture quelques mois plus tard. Et lorsque cela arrivera, l’assureur refusera une seconde prise en charge, arguant que les travaux initiaux ont été mal réalisés.
Pour être techniquement « sec » et prêt à être repeint, un support comme du plâtre doit présenter un taux d’humidité résiduelle infime. Les professionnels s’accordent à dire que le taux d’humidité résiduelle dans un support doit être inférieur à 5% avant toute application de peinture. Ce taux ne peut être mesuré qu’à l’aide d’un humidimètre professionnel. L’assèchement naturel peut prendre des semaines, voire des mois, selon la saison et la ventilation du logement. L’intervention d’une société spécialisée en assèchement technique est souvent nécessaire pour accélérer le processus de manière contrôlée.
Avant de lancer les travaux de finition, il est impératif d’obtenir une garantie formelle que les supports sont prêts. Ne vous contentez pas d’une parole. Exigez une preuve écrite.
Votre plan d’action pour valider le séchage des murs
- Exiger une mesure initiale : Demandez à l’entreprise d’assèchement ou à l’expert de réaliser une première mesure d’humidité pour établir un point de référence juste après le sinistre.
- Suivre l’évolution : Demandez des contrôles réguliers pour suivre la courbe de séchage et s’assurer qu’elle tend bien vers les normes requises.
- Obtenir un procès-verbal de réception : N’autorisez jamais le début des travaux de peinture sans un document écrit (un « procès-verbal de réception de séchage ») attestant que les supports ont atteint un taux d’humidité conforme.
- Conserver la preuve : Archivez précieusement ce document. C’est votre seule protection si des désordres apparaissent ultérieurement. Il prouvera que vous avez respecté les règles de l’art.
En résumé, la question n’est pas « le mur semble-t-il sec ? », mais « quel est son taux d’humidité prouvé par un appareil de mesure ? ». C’est cette rigueur qui vous protège sur le long terme.
Cuisine ouverte ou fermée : comment compter vos pièces pour éviter la fausse déclaration ?
Au moment de souscrire votre contrat d’assurance habitation, on vous demande systématiquement de déclarer le nombre de pièces principales de votre logement. Cette question, qui peut paraître anodine, est en réalité cruciale et peut avoir des conséquences directes sur l’indemnisation d’un dégât des eaux. Une erreur, même involontaire, peut être qualifiée de « fausse déclaration » par l’assureur et entraîner une réduction de l’indemnité, voire la nullité du contrat.
La règle de base est simple : une pièce principale est une pièce de vie ou de sommeil (salon, salle à manger, chambre, bureau) dont la surface est généralement comprise entre 9 et 40 m². Les « pièces de service » comme la cuisine, la salle de bain, les toilettes, le couloir ou l’entrée ne sont pas comptées. Mais la complexité apparaît avec les logements modernes. Comment compter une grande pièce de vie avec une cuisine ouverte ? La règle des assureurs est claire : si la cuisine est ouverte sur le salon et que l’ensemble forme un espace unique de plus de 40 m², cet espace peut compter pour deux pièces. Si l’ensemble fait moins de 40 m², il compte pour une seule pièce.
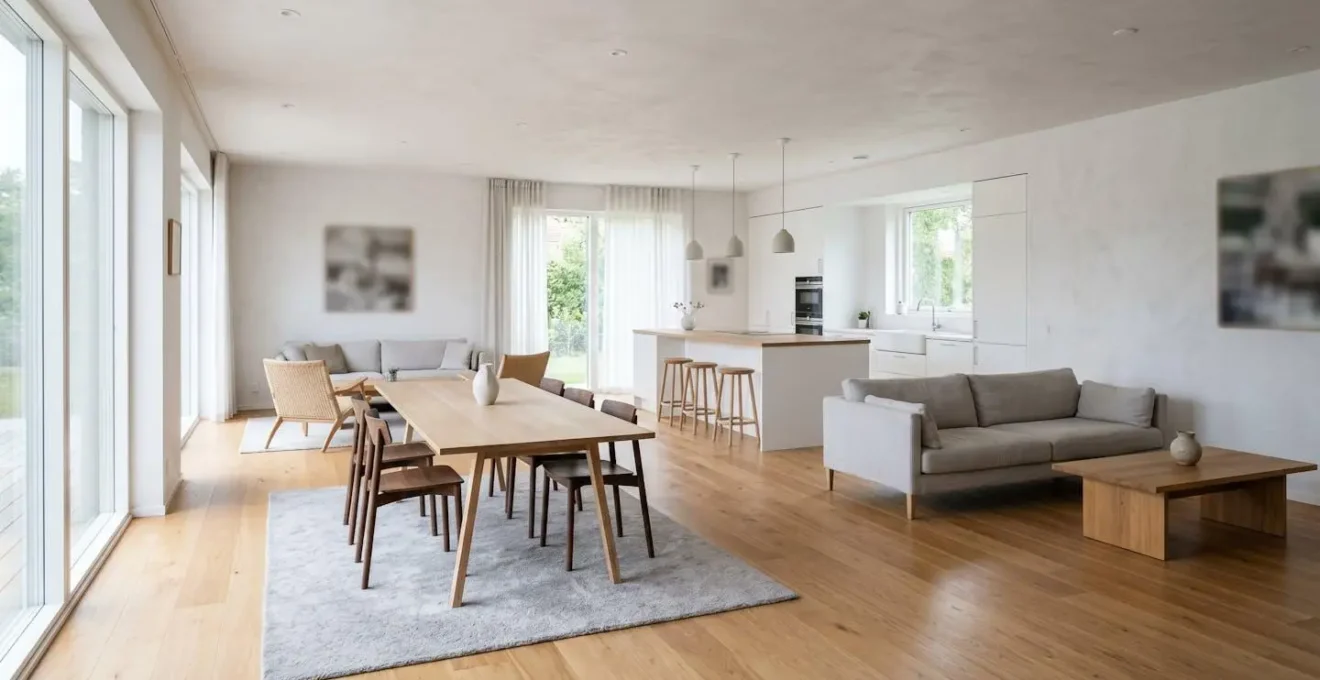
Pourquoi est-ce si important pour un dégât des eaux ? Car le montant de votre prime, mais aussi le capital mobilier assuré, sont calculés en fonction de ce nombre de pièces. En cas de sinistre important, si l’expert constate une sous-déclaration (par exemple, vous avez déclaré 3 pièces alors que votre salon-cuisine de 50 m² en valait 2), l’assureur appliquera une règle proportionnelle de prime. Si vous avez payé 20% de prime en moins que ce que vous auriez dû, votre indemnité sera réduite d’autant. Une vérification de votre contrat et une mise à jour si nécessaire sont donc des précautions essentielles.
Prenez quelques minutes pour relire votre contrat et vérifier votre déclaration. Mieux vaut une petite augmentation de prime aujourd’hui qu’une indemnité amputée demain.
Croix mal cochée : comment une simple erreur sur le constat inverse à 100% la responsabilité ?
Le constat amiable de dégât des eaux est le document central de votre déclaration. Une fois signé par les deux parties (vous et votre voisin), il est très difficile de revenir sur son contenu. Or, sous le coup du stress, il est facile de cocher une case qui s’apparente à une reconnaissance de responsabilité. Par exemple, si la cause de la fuite n’est pas encore identifiée, cocher la case « Rupture de canalisation » chez vous peut être interprété comme un aveu. L’assureur du voisin s’en saisira pour engager votre responsabilité.
La partie la plus importante du constat n’est pas les croix, mais la case « Observations ». C’est votre espace de libre expression pour nuancer, contester et protéger vos intérêts. Ne la laissez jamais vide. C’est là que vous devez inscrire des mentions qui conditionnent votre déclaration et vous protègent contre une interprétation hâtive. Si vous n’êtes pas d’accord avec la version de votre voisin, c’est là qu’il faut le noter. Si vous avez des doutes, il faut l’écrire.
Voici des phrases stratégiques à utiliser, qui sont de véritables boucliers juridiques :
- « Cause de la fuite inconnue à ce stade. » : Cette phrase simple évite de reconnaître une quelconque responsabilité avant qu’une expertise professionnelle n’ait lieu.
- « Sous réserve des conclusions de l’expert mandaté. » : Vous conditionnez votre déclaration à l’avis d’un professionnel, ce qui la rend non définitive.
- « Désaccord sur l’origine de la fuite indiquée par le voisin. » : Si votre voisin affirme que la fuite vient de chez vous et que vous en doutez, cette mention acte officiellement votre contestation.
- « Constat rempli sous réserve de dommages différés non encore visibles. » : Très important pour se couvrir contre des dégâts qui n’apparaîtraient que plus tard (parquet qui gonfle, moisissures).
Sachez que même si vous avez signé un constat sous la pression, vous disposez d’un droit de rectification. Il faut immédiatement envoyer un courrier recommandé avec accusé de réception à votre propre assureur pour préciser ou corriger votre version des faits. Ce courrier sera joint à votre dossier et nuancera la portée du constat initial.
Ne signez jamais un constat avec lequel vous n’êtes pas entièrement d’accord. Il vaut mieux un constat non signé avec une déclaration unilatérale de chaque côté, qu’un constat signé qui vous engage à tort.
À retenir
- La convention IRSI désigne l’assureur gestionnaire, mais ne change pas les règles de fond : l’assurance couvre les dégâts, pas la réparation de la cause.
- Le défaut d’entretien (joints, toiture) est la principale cause de refus de prise en charge par les assureurs.
- Ne jamais commencer des travaux de peinture sans une attestation écrite prouvant que le taux d’humidité du mur est inférieur à 5%.
Facture d’eau doublée : comment la loi Warsmann vous protège-t-elle en cas de fuite invisible ?
Parfois, un dégât des eaux n’est pas découvert par une tache au plafond, mais par une facture d’eau anormalement élevée. Une canalisation enterrée dans le jardin ou encastrée dans un mur qui fuit peut entraîner une surconsommation de plusieurs centaines de mètres cubes sans aucun signe visible. Face à cette situation, la loi Warsmann a mis en place un dispositif de protection pour les consommateurs, mais ses conditions d’application sont strictes.
La loi prévoit que si votre consommation d’eau dépasse le double de votre consommation moyenne des trois dernières années, votre fournisseur d’eau a l’obligation de vous en informer. À partir de cette notification, vous avez un mois pour agir. Pour bénéficier du plafonnement de la facture (vous ne paierez que le double de votre consommation habituelle, et non la totalité de la surconsommation), vous devez faire réparer la fuite par un plombier professionnel et envoyer l’attestation de réparation à votre fournisseur. Attention, les réparations faites par vous-même ne sont pas valables.
Cependant, toutes les fuites ne sont pas éligibles. La loi Warsmann ne couvre que les fuites sur les canalisations privatives après le compteur. Les fuites provenant d’équipements ménagers (lave-linge), sanitaires (chasse d’eau, robinet) ou de chauffage (chauffe-eau) sont exclues du dispositif. Il est donc crucial de localiser précisément l’origine de la fuite.
Le délai pour réagir est très court. Une étude précise que le délai pour demander un dégrèvement est d’un mois suivant la réception de la notification. Voici la procédure à suivre scrupuleusement :
- À la réception de l’alerte de surconsommation, contactez immédiatement un plombier pour localiser et réparer la fuite.
- Exigez du plombier une attestation détaillée mentionnant la localisation de la fuite et la date de réparation.
- Envoyez cette attestation par courrier recommandé avec accusé de réception à votre service des eaux, en demandant l’application du dégrèvement prévu par la loi Warsmann.
En agissant vite et en respectant la procédure, vous pouvez transformer une facture potentiellement astronomique en un problème bien géré, protégeant ainsi votre portefeuille de cette fuite invisible.