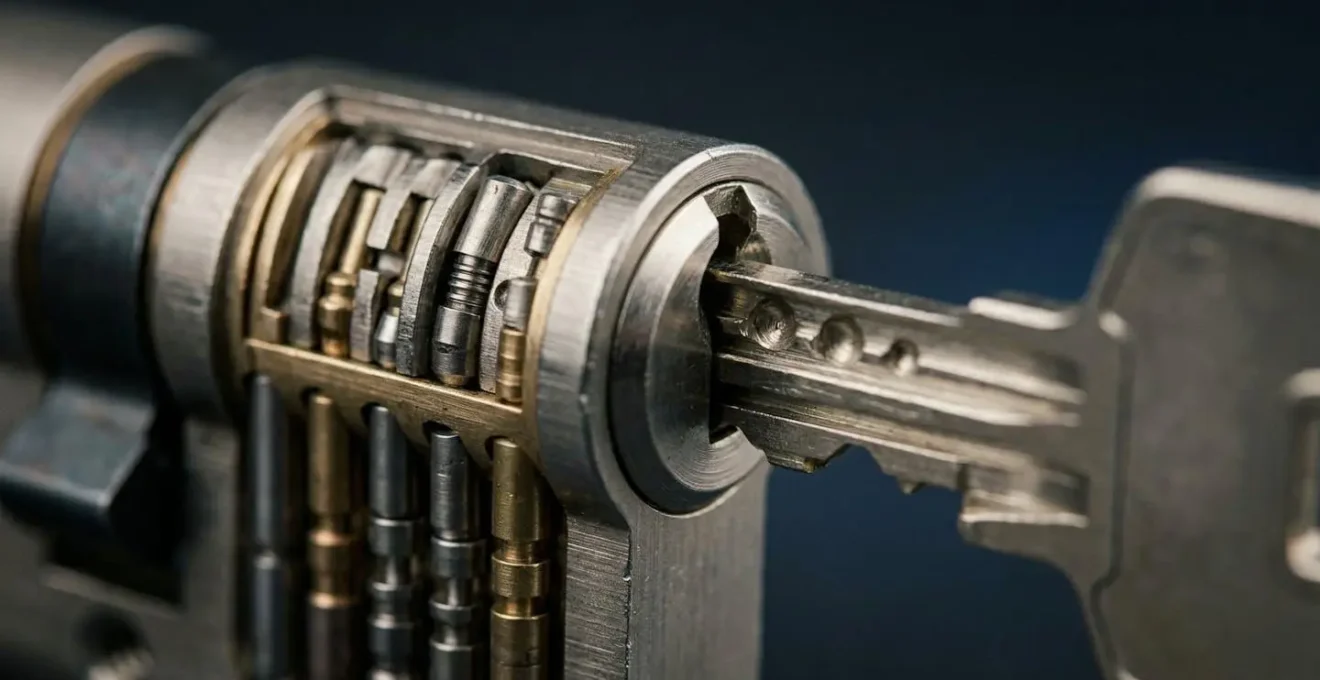
Votre bonne foi de bricoleur ne pèse rien face à la logique d’un contrat d’assurance. Installer une serrure, même certifiée, ne garantit aucune indemnisation si elle n’est pas intégrée dans un système de défense cohérent que l’assureur validera.
- Une serrure A2P* est une exigence minimale, pas une protection suffisante ; sa faible résistance est un argument pour l’assureur.
- Toute faille (porte fragile, baie non sécurisée, alarme oubliée) sera utilisée pour réduire ou annuler votre indemnité au titre de la « négligence ».
Recommandation : Pensez comme un expert en risques : chaque euro investi doit viser la conformité contractuelle et la suppression du risque de refus, pas une hypothétique baisse de votre prime annuelle.
Vous pensez faire une bonne affaire en changeant vous-même votre serrure pour un modèle d’entrée de gamme, même certifié. Une heure de travail, quelques dizaines d’euros économisés, et le sentiment du devoir accompli. C’est une erreur classique. En tant qu’inspecteur de risques, mon travail n’est pas d’évaluer votre intention, mais la solidité de votre protection face aux clauses d’un contrat. Et ce que vous voyez comme une « amélioration » est souvent, pour nous, une « non-conformité » qui justifiera un refus d’indemnisation.
L’univers de l’assurance habitation n’est pas régi par la bonne volonté, mais par des normes et des preuves. Les cambrioleurs connaissent les failles, mais les experts en assurance les connaissent mieux encore. Nous ne nous contentons pas de constater l’effraction ; nous analysons la chaîne de sécurité dans son intégralité. Le moindre maillon faible, celui que vous avez négligé pour économiser, devient la raison légale et contractuelle de la réduction ou de l’annulation de votre prise en charge. On estime à plus de 218 700 le nombre de cambriolages enregistrés en France sur une année, un chiffre qui impose une rigueur absolue.
Cet article n’est pas un guide de bricolage. C’est une immersion dans la logique d’un expert en assurance. Nous allons disséquer, point par point, les erreurs courantes qui coûtent des milliers d’euros aux assurés. De la perte de clés à l’alarme non activée, vous allez comprendre comment vos choix, en apparence anodins, sont analysés et peuvent se retourner contre vous. L’objectif est simple : vous armer non pas d’outils, mais de la connaissance nécessaire pour rendre votre protection incontestable aux yeux de votre assureur.
Pour naviguer dans la complexité des exigences des assureurs, nous allons examiner les scénarios les plus courants. Le sommaire suivant vous guidera à travers les pièges à éviter pour garantir la validité de votre couverture en cas de sinistre.
Sommaire : Comprendre les exclusions de garantie vol pour mieux s’en prémunir
- Perte de clés : votre assurance paie-t-elle le changement de canon ou juste la reproduction ?
- Serrurier d’urgence à 800 € : comment se faire rembourser une facture abusive par l’assurance ?
- Cylindre de haute sécurité : comment transformer une porte standard en forteresse pour moins de 200 € ?
- Serrure grippée : pourquoi la casse par usure n’est jamais couverte par la garantie vol ?
- Verrous de baie vitrée : sont-ils obligatoires pour valider la garantie vol de la maison ?
- Alarme non activée : l’assureur peut-il réduire votre indemnité de 50% si vous avez oublié le code ?
- L’erreur de payer l’assistance 0 km quand on a un véhicule neuf sous garantie constructeur
- Porte blindée A2P BP3 : est-ce rentable d’investir 3 000 € pour baisser sa prime d’assurance ?
Perte de clés : votre assurance paie-t-elle le changement de canon ou juste la reproduction ?
La perte de clés est un incident banal, mais la réaction de votre assureur sera tout sauf anodine. Ne vous y trompez pas : la distinction entre « reproduction » et « changement de cylindre » est fondamentale. Le remboursement dépend d’un seul critère : le niveau de risque induit par la perte. Si vos clés sont perdues avec un papier mentionnant votre adresse, le risque est maximal. L’assureur exigera et couvrira le changement complet du barillet, car ne pas le faire serait une négligence grave de votre part.
En revanche, si vous perdez une clé seule dans un lieu public non identifiable, le risque est jugé faible. L’assurance ne couvrira alors, au mieux, que la reproduction. Tenter de faire passer un changement complet sur le compte de l’assurance serait vu comme une tentative de fraude. La règle est simple : l’indemnisation est proportionnelle au risque avéré et à la nécessité impérative de l’intervention. Votre contrat peut inclure une garantie « perte de clés », mais lisez les petites lignes : elle est souvent plafonnée et soumise à des conditions strictes.
L’assureur part du principe que vous devez prendre toutes les mesures raisonnables pour limiter les risques. Une serrure A2P 1 étoile, par exemple, ne résiste en moyenne que cinq minutes à une tentative d’effraction. En cas de perte de clé, laisser cette serrure en place alors que l’adresse est identifiable est une faille que l’expert ne manquera pas de relever pour limiter la future prise en charge en cas de cambriolage. La première chose à faire est de contacter votre assureur pour déclarer la perte et valider avec lui la procédure à suivre. C’est une trace écrite qui prouve votre diligence.
Serrurier d’urgence à 800 € : comment se faire rembourser une facture abusive par l’assurance ?
Une porte claquée, une clé cassée en pleine nuit. L’urgence vous pousse à appeler le premier numéro trouvé. Le lendemain, vous présentez à votre assurance une facture de 800 € pour une simple ouverture de porte. Attendez-vous à un refus quasi systématique de prise en charge intégrale. Le rôle de l’assureur n’est pas de couvrir les arnaques, mais d’indemniser une prestation à son juste prix. Un expert sait pertinemment qu’une intervention classique en journée se chiffre entre 100 et 500 euros en moyenne.
Votre assurance analysera la facture avec une grille de lecture précise : nature de l’intervention, pièces changées, taux horaire, frais de déplacement, et majorations (nuit, week-end). Une majoration de 100% est acceptable, mais une multiplication par cinq du tarif de base est un signal d’alarme. L’assureur vous remboursera sur la base de ce qu’il estime être le « coût raisonnable » de l’intervention, et vous laissera gérer seul le litige avec le serrurier pour la différence. Certaines assurances disposent de réseaux de serruriers agréés ; ne pas les utiliser, c’est prendre le risque de devoir justifier le choix d’un prestataire externe et ses tarifs.
Pour contester et espérer un remboursement, la charge de la preuve vous incombe. Vous devez monter un dossier solide. Sans preuves tangibles de l’abus, l’assureur se retranchera derrière ses barèmes internes. Il est donc impératif d’anticiper le litige dès la fin de l’intervention. La conservation des pièces et l’obtention de devis comparatifs sont les munitions qui vous permettront de négocier, d’abord avec le serrurier, puis avec votre assurance pour une éventuelle prise en charge complémentaire via votre protection juridique.
Protocole de contestation d’une facture de serrurier
- Documentation : Exigez et conservez un double du devis signé avant intervention et de la facture détaillée (pièces, main-d’œuvre, déplacement).
- Preuves matérielles : Ne laissez jamais le serrurier repartir avec le cylindre ou les pièces prétendument défectueuses. Ce sont vos pièces à conviction.
- Contre-expertise : Obtenez a posteriori au moins deux devis écrits d’autres artisans pour la même prestation. Cela établira le « juste prix » du marché.
- Mise en demeure : Adressez un courrier recommandé avec accusé de réception au serrurier, contestant les montants sur la base des devis comparatifs et exigeant le remboursement du trop-perçu.
- Signalement officiel : Sans réponse ou accord sous 8 jours, signalez l’artisan sur la plateforme SignalConso de la DGCCRF. Ce signalement renforcera votre dossier auprès de l’assurance.
Cylindre de haute sécurité : comment transformer une porte standard en forteresse pour moins de 200 € ?
L’idée de remplacer uniquement le cylindre pour sécuriser une porte standard est séduisante et économique. C’est le b.a.-ba du bricoleur averti. Cependant, du point de vue d’un expert en risques, cette opération est souvent un leurre si elle n’est pas pensée globalement. C’est le syndrome du maillon faible : une chaîne de sécurité ne vaut que par la solidité de son élément le plus fragile. Installer un cylindre A2P*, conçu pour résister plus de 15 minutes, sur une porte en bois basique dont le cadre peut être forcé en 30 secondes est une dépense inutile et une fausse sécurité.
L’assurance ne demande pas « une serrure », mais un ensemble cohérent. Comme le rappelle l’organisme de certification lui-même, la sécurité doit être une vision globale. Votre contrat peut exiger une serrure « 3 points » ou une « certification A2P ». Si vous installez un cylindre A2P* sur une serrure monopoint, vous ne respectez pas l’exigence « 3 points ». Si la porte elle-même n’est pas renforcée, l’expert conclura que le sinistre n’a été possible qu’à cause de cette faiblesse, et non à cause d’une défaillance de la serrure. La responsabilité vous incombe.
Le syndrome du maillon faible : pourquoi un cylindre A2P seul ne suffit pas
Une serrure A2P installée sur une porte fragile annule complètement sa performance de sécurité. Les experts en assurance utilisent ce principe du ‘maillon faible’ pour refuser des indemnisations : même avec un cylindre certifié 3 étoiles, si le dormant de la porte est en mauvais état ou si la porte elle-même est de faible qualité, l’ensemble du système de protection est considéré comme inefficace. La certification ne s’applique qu’à un ensemble cohérent (serrure, cylindre, porte) installé par un professionnel, ce qui est un point clé souvent ignoré par les bricoleurs.
Pour réellement transformer une porte standard à moindre coût, la démarche doit être méthodique. Oui, commencez par un cylindre de haute sécurité (A2P minimum est un bon compromis) avec protection anti-perçage et anti-crochetage. Mais complétez-le impérativement par une poignée de sécurité blindée qui protège le cylindre de l’arrachement et des cornières anti-pinces qui renforcent le cadre de la porte. L’investissement total reste souvent sous les 200-300 €, mais vous présentez alors à l’expert un système cohérent où chaque élément se renforce mutuellement.
Serrure grippée : pourquoi la casse par usure n’est jamais couverte par la garantie vol ?
Votre clé se bloque, force, et finit par casser dans la serrure. Vous appelez un serrurier et espérez une prise en charge par la garantie vol de votre assurance habitation. C’est un refus garanti. L’assurance vol couvre les dommages résultant d’un événement extérieur, soudain et imprévisible : l’effraction. Une serrure qui grippe et casse relève de l’usure, du vice propre de la chose, ou d’un défaut d’entretien. Or, le défaut d’entretien est une clause d’exclusion quasi universelle dans tous les contrats MRH.
Pour un assureur, ne pas entretenir ses serrures (lubrification, nettoyage) est une forme de négligence. En cas de sinistre, l’expert cherchera les traces d’effraction : cylindre arraché, porte forcée, etc. S’il constate que la panne est purement mécanique et interne, sans aucune trace de violence extérieure, il conclura à une défaillance par usure. La garantie vol est alors inapplicable. Vous pourriez éventuellement être couvert par une garantie « assistance dépannage » si vous l’avez souscrite, mais les plafonds sont souvent bien plus bas.
L’enjeu est de taille, car la porte d’entrée reste la cible privilégiée des cambrioleurs. Selon les statistiques, c’est par là qu’ont lieu près de 64% des effractions réussies sur les maisons. Cette statistique explique pourquoi les assureurs sont intraitables sur la qualité et l’entretien de cet accès. Une serrure qui fonctionne mal n’est pas seulement un désagrément quotidien ; c’est un signal de vulnérabilité que vous ignorez à vos risques et périls. Le jour où un cambrioleur exploitera cette faiblesse, l’expert pourrait argumenter que votre négligence a « facilité » l’effraction, et ainsi chercher à réduire votre indemnisation.
Verrous de baie vitrée : sont-ils obligatoires pour valider la garantie vol de la maison ?
Vous avez investi dans une porte d’entrée blindée, mais avez laissé vos baies vitrées avec leur simple crochet de fermeture d’origine. Pour un expert, c’est comme fermer à double tour la porte d’une forteresse tout en laissant le pont-levis abaissé. Même si votre contrat ne mentionne pas explicitement « verrous de baie vitrée », il contient une clause générale exigeant que toutes les issues soient protégées par des moyens de fermeture adéquats. L’absence de sécurisation de ces larges ouvertures est une faille béante dans votre système de défense.
Les statistiques sont formelles : les fenêtres et portes-fenêtres constituent un point d’entrée majeur pour les cambrioleurs. Une étude de l’INSEE révèle que c’est le cas pour environ 22% des effractions. Les techniques sont simples et rapides : soulèvement des vantaux (dégondage), bris de glace près de la poignée, ou simple crochetage du verrou basique. L’installation de verrous supplémentaires (à clé, à bouton) ou de systèmes anti-soulèvement n’est donc pas une option, mais une nécessité pour prouver votre diligence à l’assureur.
En cas de cambriolage par une baie vitrée non sécurisée, l’expert constatera que vous n’avez pas pris toutes les mesures raisonnables pour empêcher le sinistre. Il pourra invoquer la clause de « non-protection » des issues pour justifier une réduction significative de l’indemnité, voire un refus total si cette négligence est jugée grave. Certains contrats exigent même la présence de volets et leur fermeture systématique en cas d’absence. L’obligation n’est donc pas toujours dans le matériel, mais aussi dans l’usage. Sécuriser ses baies vitrées coûte peu cher au regard du risque financier que leur négligence représente.
Alarme non activée : l’assureur peut-il réduire votre indemnité de 50% si vous avez oublié le code ?
Oui, et la réduction peut être encore plus importante. Le mécanisme n’est pas une pénalité arbitraire, mais l’application froide et légale d’un principe fondamental du droit des assurances : la règle proportionnelle de prime. Si vous avez déclaré la présence d’une alarme pour obtenir un rabais sur votre cotisation, vous avez contractuellement lié la validité de votre garantie vol à l’utilisation de cet équipement. Oublier de l’activer avant de partir, même pour une heure, rompt votre part du contrat.
L’assureur ne considérera pas cela comme un simple oubli, mais comme une aggravation du risque non déclarée. Le calcul de la réduction est implacable et prévu par l’article L113-9 du Code des assurances. L’indemnité que vous auriez dû percevoir est minorée en proportion du rapport entre la prime que vous avez payée (avec le rabais « alarme ») et celle que vous auriez dû payer (sans le rabais).
Exemple de calcul de la réduction proportionnelle
Imaginons que votre prime annuelle sans alarme soit de 600€. En déclarant une alarme, vous obtenez 15% de réduction et ne payez que 510€. Un cambriolage survient alors que l’alarme était désactivée, pour un préjudice de 10 000€. L’expert en assurance appliquera la formule : Montant des dommages × (Prime payée / Prime due). Votre indemnisation sera donc de : 10 000€ × (510 / 600) = 8 500€. Votre « oubli » vous coûte instantanément 1 500€. Cette clause, si elle est clairement stipulée dans votre contrat, est parfaitement légale et systématiquement appliquée.
Le verdict est sans appel : une alarme n’est pas un gadget de confort. C’est un élément constitutif de votre contrat. Si son fonctionnement est une condition à l’obtention d’un tarif préférentiel ou même à l’octroi de la garantie, son inutilisation lors d’un sinistre sera interprétée comme une rupture de vos engagements. La sanction financière est directe, calculable et non négociable.
L’erreur de payer l’assistance 0 km quand on a un véhicule neuf sous garantie constructeur
Cette question, bien que liée à l’assurance auto, illustre un principe fondamental que tout assuré devrait maîtriser : la chasse aux doublons de garantie. Payer une option « assistance 0 km » sur son contrat d’assurance auto alors que l’on possède un véhicule neuf est souvent jeter de l’argent par les fenêtres. Pourquoi ? Parce que la quasi-totalité des constructeurs automobiles incluent une assistance panne et accident, valable en France et en Europe, pendant toute la durée de la garantie légale (généralement 2 ans ou plus).
L’erreur du bricoleur ou du consommateur non averti est de penser « plus je suis couvert, mieux c’est ». La logique d’un expert en risques est « payez pour ce dont vous avez besoin, et uniquement pour cela ». En cas de panne, vous ne pourrez de toute façon pas faire jouer les deux assistances. Vous appellerez soit celle du constructeur, soit celle de votre assureur. Payer pour les deux, c’est payer deux fois pour un service unique. C’est un profit net pour les assureurs qui comptent sur cette méconnaissance des contrats.
Avant de souscrire une option, le réflexe doit être de vérifier ses contrats existants. La garantie constructeur de votre voiture, la carte bancaire haut de gamme qui inclut des assurances voyage, ou même votre contrat multirisque habitation qui peut couvrir certains appareils nomades. Cette « hygiène contractuelle » consiste à auditer ses propres couvertures pour éviter les superpositions inutiles et coûteuses. C’est exactement le même raisonnement que pour la sécurité du domicile : on ne superpose pas les couches au hasard, on construit un système cohérent et optimisé. Un euro économisé sur une option inutile est un euro qui peut être investi dans un cylindre de meilleure qualité.
À retenir
- La conformité de votre installation aux exigences du contrat prime sur la qualité intrinsèque du matériel.
- L’assureur raisonne en termes de « système de sécurité cohérent ». Un point faible (le « maillon faible ») annule la force des autres.
- La négligence (défaut d’entretien, oubli d’activer une alarme) est une clause d’exclusion systématiquement utilisée pour réduire ou refuser une indemnisation.
Porte blindée A2P BP3 : est-ce rentable d’investir 3 000 € pour baisser sa prime d’assurance ?
C’est la question finale, celle de l’investissement majeur. La réponse d’un expert est catégorique : non, l’installation d’un bloc-porte blindé n’est jamais rentable si le seul critère est la réduction de la prime d’assurance. Le calcul est simple : un investissement de 3 000 € pour une réduction annuelle de 50 à 75 € sur votre cotisation mettrait entre 40 et 60 ans à s’amortir. D’un point de vue purement financier, c’est une aberration.
Le véritable enjeu est ailleurs. Le bénéfice d’un tel investissement n’est pas dans la prime, mais dans la suppression du risque de discussion et la suppression de la franchise. De nombreux contrats stipulent que si l’effraction a lieu malgré des mesures de protection maximales (comme une porte A2P BP3), la franchise « vol » (souvent de 500 à 1000 €) n’est pas appliquée. L’amortissement devient soudain bien plus rapide : en un seul sinistre évité ou totalement couvert, votre porte est « remboursée ».
Le tableau suivant met en perspective les différents investissements, non pas en termes d’amortissement de prime, mais de leur véritable bénéfice stratégique face au risque.
| Élément | Investissement initial | Réduction annuelle de prime | Années pour amortissement | Vrai bénéfice |
|---|---|---|---|---|
| Porte blindée A2P BP3 | 3 000 € | 15% (environ 50-75 €/an) | 40 à 60 ans | Suppression franchise vol (500-1000 €) |
| Alarme avec télésurveillance | 0 à 500 € + 30 €/mois | 10-15% (39 € pour maison, 22 € appartement) | Non rentable sur prime seule | Dissuasion + protection en temps réel |
| Cylindre haute sécurité A2P* | 150-200 € | Variable selon assureur | Variable | Conformité exigences assureur |
L’investissement dans la sécurité de haut niveau n’est pas une décision financière, mais une décision stratégique. Il s’agit d’acheter non pas une réduction de coût, mais une certitude d’indemnisation. C’est un message envoyé à l’assureur : « J’ai rempli et dépassé toutes les exigences, il n’y aura aucune faille à exploiter pour réduire ma prise en charge ». Face à un sinistre, cette tranquillité d’esprit a bien plus de valeur que les quelques dizaines d’euros économisés annuellement sur une prime.
Évaluez dès maintenant la conformité de votre domicile avec les exigences de votre contrat et investissez là où le risque de refus est le plus grand, pas là où la promesse d’économie est la plus belle.