La garantie bris de glace standard est souvent inadaptée aux surfaces vitrées modernes comme les vérandas, car les assureurs évaluent le risque sur la base de leur coût de remplacement réel, bien plus élevé.
- Les contrats excluent quasi systématiquement le mobilier en verre et les dépendances non déclarées (abris de piscine, serres).
- La « qualification du sinistre » (accidentel, vandalisme, électrique) et une sinistralité répétée sont des motifs fréquents de refus d’indemnisation ou de résiliation.
Recommandation : Auditez votre contrat spécifiquement sur les extensions de garantie pour les « dépendances » et vérifiez les clauses sur les moyens de protection exigés (serrures, alarmes).
L’installation d’une véranda, de larges baies vitrées ou même de panneaux photovoltaïques transforme une habitation, y apportant lumière et valeur. En tant que propriétaire, vous pensez naturellement être protégé par la garantie « bris de glace » de votre assurance multirisque habitation (MRH). C’est une protection standard, presque une évidence. Pourtant, au moment du sinistre – un impact de grêle, une fissure inexpliquée, une maladresse – la réalité est souvent bien plus complexe et coûteuse que prévu.
Le réflexe commun est de se fier à la ligne « bris de glace » de son contrat. Mais du point de vue d’un professionnel miroitier et partenaire d’assurances, cette approche est la source de la plupart des déconvenues. Le problème fondamental n’est pas tant ce que votre assurance couvre, mais comment elle qualifie ce qui est brisé et, surtout, quelle est sa valeur de remplacement réelle. Pour un assureur, une fenêtre standard et une baie vitrée de véranda à isolation renforcée ne représentent pas du tout le même risque financier.
La clé n’est donc pas de chercher une assurance qui « couvre tout », mais de comprendre la logique tarifaire et technique de votre assureur. Si la véritable protection ne résidait pas dans la promesse de la garantie, mais dans l’anticipation de ses exclusions ? C’est cette perspective, celle des coûts réels et des pièges contractuels, que nous allons adopter. En décortiquant des cas concrets, nous allons révéler pourquoi votre contrat n’est pas toujours votre allié et comment vous armer pour obtenir une juste indemnisation.
Cet article va décortiquer huit scénarios précis pour vous aider à naviguer dans les méandres des contrats d’assurance. Chaque situation met en lumière une exclusion, une subtilité ou un point de vigilance essentiel pour tout propriétaire de surfaces vitrées de valeur.
Sommaire : Décrypter les pièges de l’assurance bris de glace
- Panneau solaire brisé par la grêle : est-ce du bris de glace ou des dommages électriques ?
- Table basse en verre cassée : pourquoi la garantie bris de glace habitation ne marche pas ?
- Bris de vitrine le week-end : comment sécuriser l’ouverture sans avancer 1 000 € de mise en sécurité ?
- 3 bris de glace en 2 ans : pourquoi votre assureur menace de résilier tout votre contrat habitation ?
- Impact ou fissure : quand la réparation par résine suffit-elle pour éviter la franchise ?
- Piscine et abri de jardin : l’erreur de croire qu’ils sont couverts d’office par la MRH
- Cornières anti-pinces tordues : l’assurance couvre-t-elle la réparation si les voleurs ne sont pas entrés ?
- Serrure A2P 1 étoile : pourquoi votre assureur peut refuser de payer si vous installez du bas de gamme ?
Panneau solaire brisé par la grêle : est-ce du bris de glace ou des dommages électriques ?
La question de la couverture d’un panneau solaire endommagé est un cas d’école illustrant la complexité de la qualification du sinistre. Pour un propriétaire, un panneau photovoltaïque est une surface vitrée sur son toit. Pour un assureur, c’est un équipement technique dont la fonction (produire de l’électricité) et l’intégration au bâti (ou non) changent radicalement la nature de la prise en charge. Le cœur du problème n’est pas de savoir si c’est du verre, mais quelle garantie doit être activée.
Si la grêle brise la surface vitrée d’un panneau, la garantie « bris de glace » peut s’appliquer. Cependant, si le sinistre entraîne un dysfonctionnement électrique (court-circuit, perte de production), il peut être requalifié en « dommage électrique », une garantie souvent optionnelle et soumise à une franchise différente, voire plus élevée. La distinction est fondamentale sur le plan tarifaire. L’indemnisation pour un simple remplacement de vitre n’est pas la même que pour un équipement électrique complet.
Étude de cas : L’importance de l’intégration au bâti
Un facteur technique décisif est de savoir si les panneaux sont intégrés à la toiture (remplaçant des tuiles) ou surimposés. Selon une analyse sur la couverture des panneaux photovoltaïques, s’ils assurent l’étanchéité du bâtiment, les dommages relèvent plus clairement de l’assurance habitation standard. En revanche, s’ils sont simplement posés sur la toiture, ils peuvent être considérés comme une « dépendance » ou un « équipement », nécessitant une extension de garantie spécifique pour être correctement couverts contre des événements comme la grêle.
Cette nuance a un impact direct sur votre indemnisation. Un panneau non intégré peut être sujet à des plafonds d’indemnisation bien inférieurs à sa valeur de remplacement réelle. Avant de signer, il est donc impératif de clarifier avec son assureur comment sont considérés vos panneaux et si les dommages physiques et électriques sont bien couverts par la même garantie.
Table basse en verre cassée : pourquoi la garantie bris de glace habitation ne marche pas ?
C’est l’une des sources de confusion les plus fréquentes pour les assurés. Un objet en verre se brise dans la maison, et le premier réflexe est de se tourner vers la garantie « bris de glace ». Pourtant, dans la quasi-totalité des cas, la demande d’indemnisation pour une table basse, une vitrine de collection ou une porte de meuble en verre sera refusée. La raison est simple et technique : la garantie bris de glace standard ne couvre pas le mobilier.
La logique de l’assureur est de protéger les éléments structurels qui assurent le « clos et le couvert » du bâtiment. Comme le résume bien un guide spécialisé :
Pour schématiser, tous les éléments qui vous séparent de l’extérieur ou délimitent une ou plusieurs pièces sont généralement couverts par la garantie bris de glace.
– AcommeAssure, Guide assurance habitation sinistre bris de glace
Cette définition exclut par nature tout ce qui est mobile ou décoratif. Une table, même si elle est entièrement en verre et coûteuse, est considérée comme un bien meuble, au même titre qu’un canapé ou une commode. La confusion vient du matériau, mais la qualification assurantielle se base sur la fonction.
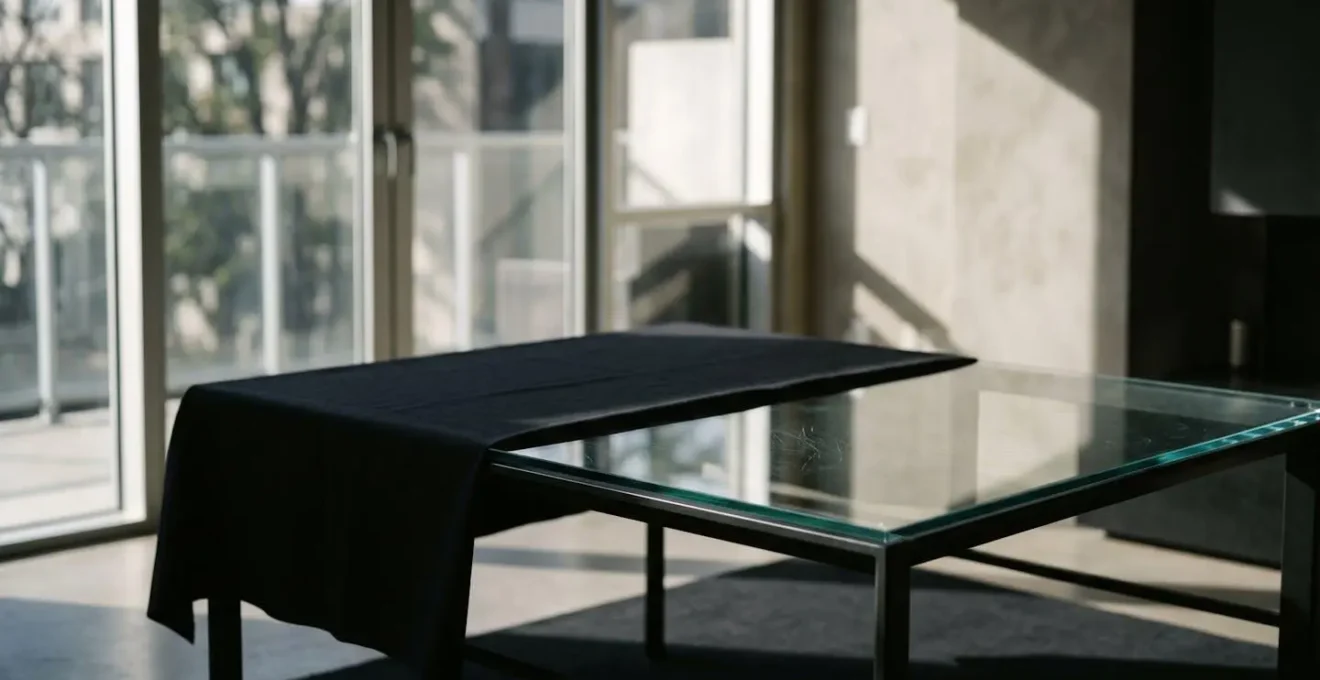
L’image ci-dessus illustre parfaitement cette dichotomie. La grande baie vitrée en arrière-plan serait couverte par la garantie bris de glace, car elle fait partie intégrante de la structure de l’habitation. En revanche, la table basse en verre au premier plan, bien que tout aussi fragile, est un élément de mobilier et n’est donc pas prise en charge par cette même garantie. Pour couvrir ce type de bien, il faut se tourner vers des garanties optionnelles, souvent plus onéreuses, comme « casse accidentelle du mobilier » ou « objets de valeur », qui ont leurs propres conditions et franchises.
- Le mobilier en verre : tables basses, consoles, meubles vitrés sont rarement inclus dans les formules de base.
- Les écrans de télévision et appareils électroniques : ces équipements ne sont pas couverts par la garantie bris de glace standard.
- Les objets décoratifs : vases, vitrines de collection, lustres en cristal, figurines en verre sont systématiquement exclus.
- Solution pour les biens de valeur : souscrire une garantie « objets de valeur » ou « casse accidentelle du mobilier » disponible dans les contrats haut de gamme.
Bris de vitrine le week-end : comment sécuriser l’ouverture sans avancer 1 000 € de mise en sécurité ?
Un bris de glace survenant un samedi soir ou un jour férié représente un défi logistique et financier immédiat. Le problème n’est plus seulement la réparation, mais la sécurisation d’urgence de l’ouverture pour prévenir les intrusions ou les dégâts supplémentaires. Avancer les frais pour une intervention de nuit ou de week-end, qui peuvent facilement atteindre plusieurs centaines, voire plus de 1 000 euros pour une grande surface, est une source d’inquiétude majeure pour tout propriétaire.
C’est ici qu’intervient une distinction cruciale dans votre contrat : la différence entre le service « Indemnisation » et le service « Assistance ». L’erreur commune est d’appeler son courtier ou son agent, qui ne sont pas joignables. Le bon réflexe est de contacter immédiatement la plateforme Assistance 24/7 de votre assureur, dont le numéro figure sur votre carte verte ou attestation d’assurance. Ce service est conçu pour gérer les urgences.
L’assistance missionnera un prestataire agréé pour effectuer une mise en sécurité (pose d’un panneau de bois, par exemple). L’avantage majeur est que cette intervention est généralement prise en charge à 100%, sans avance de frais et sans application de la franchise. La franchise ne s’appliquera que plus tard, sur la facture de réparation définitive de la vitre. Ne pas connaître cette procédure peut vous amener à payer de votre poche une entreprise non agréée, avec un risque élevé de remboursement partiel ou nul.
Votre plan d’action en cas de bris de glace hors des heures ouvrées
- Appeler immédiatement le numéro Assistance 24/7 figurant sur votre carte d’assurance (et non votre courtier).
- Prendre des photos détaillées du sinistre avant toute intervention pour constituer un dossier de preuves solide.
- Ne jamais engager une entreprise non agréée par l’assurance pour la mise en sécurité, au risque de ne pas être remboursé intégralement.
- Se renseigner si l’assistance peut proposer une prise en charge des frais de gardiennage si la sécurisation immédiate est impossible.
- Comprendre la différence : la mise en sécurité est couverte à 100% par l’assistance, tandis que la réparation définitive relève du service indemnisation avec franchise.
3 bris de glace en 2 ans : pourquoi votre assureur menace de résilier tout votre contrat habitation ?
Déclarer un sinistre est un droit, mais une fréquence élevée, même pour des événements non responsables comme le bris de glace, peut transformer un assuré en « profil à risque ». La menace de résiliation du contrat MRH par l’assureur après plusieurs bris de glace surprend et choque de nombreux propriétaires. Pourtant, cette décision repose sur un calcul froid : le ratio sinistralité/prime. Si le montant total des indemnisations versées commence à dépasser significativement les primes que vous payez, vous n’êtes plus un client rentable.
Les assureurs considèrent la répétition des sinistres comme un indicateur d’un risque aggravé, peu importe la cause. Un expert en assurance précise que « le plus souvent, cette décision intervient après 2 ou 3 sinistres déclarés dans l’année ». Une véranda exposée au vent, des enfants qui jouent au ballon à proximité de baies vitrées, ou simplement la malchance, peuvent rapidement vous faire franchir ce seuil critique. La conséquence est sévère : la résiliation. Se retrouver fiché comme « assuré résilié » complique énormément la recherche d’un nouvel assureur et entraîne presque toujours des surprimes importantes.
Chaque impact, même mineur, est enregistré dans votre historique. Officiellement, selon les données du secteur, près de 21 500 contrats sont résiliés chaque année pour une sinistralité jugée trop élevée. Face à cette réalité, une approche stratégique s’impose. Pour un petit impact dont la réparation coûte à peine plus que la franchise, il peut être plus judicieux de payer de sa poche plutôt que de « griller une cartouche » en faisant une déclaration. Il s’agit d’un arbitrage entre le coût immédiat et le risque à long terme de voir son contrat entier remis en question.
Cette logique est purement économique. L’assureur n’évalue pas votre responsabilité, mais la probabilité que vous lui coûtiez de l’argent à l’avenir. Une succession de petits sinistres est souvent perçue comme le signal avant-coureur d’un sinistre plus grave et donc plus coûteux.
Impact ou fissure : quand la réparation par résine suffit-elle pour éviter la franchise ?
Face à un impact sur un double vitrage, la réparation par injection de résine est souvent présentée comme une solution miracle, notamment en assurance automobile. En habitation, son application est plus complexe et ses bénéfices, notamment financiers, doivent être analysés avec un œil critique de technicien. L’argument principal des assureurs pour pousser cette méthode est qu’elle est moins chère qu’un remplacement, ce qui leur permet parfois de ne pas appliquer de franchise pour encourager ce choix.
Cependant, cette « faveur » cache un préjudice technique et financier potentiel pour le propriétaire. Pour un simple vitrage, la résine peut suffire à stopper la progression d’une fissure et restaurer l’esthétique. Mais sur un double vitrage moderne, rempli d’un gaz isolant comme l’argon, l’impact a déjà compromis l’étanchéité de l’ensemble. La réparation à la résine n’est que cosmétique : elle ne restaure en aucun cas la lame de gaz et ses propriétés d’isolation thermique. Vous évitez peut-être la franchise, qui est généralement comprise entre 50 et 150 euros selon les contrats, mais vous vous retrouvez avec un vitrage qui a perdu son pouvoir isolant.
Étude de cas : Le préjudice thermique caché
Une analyse de Groupama sur le bris de glace en habitation met en lumière ce problème. Si la condensation apparaît entre les deux vitres d’un double vitrage, c’est le signe que le gaz s’est échappé et que l’isolant n’agit plus. Accepter une réparation par résine sur un vitrage performant (argon, faible émissivité) revient à accepter une augmentation durable de ses factures de chauffage. Le gain à court terme (pas de franchise) est largement annulé par la perte financière à long terme. En tant que professionnel, je ne peux que recommander le remplacement complet dans ce cas pour garantir le maintien des performances énergétiques de votre habitation.
La décision ne doit donc pas être uniquement guidée par l’économie immédiate sur la franchise. Il faut évaluer la technicité du vitrage endommagé. Pour un vitrage ancien ou de faible performance, la résine peut être une option. Pour une véranda ou une baie vitrée moderne, exiger le remplacement est souvent la seule solution pour préserver la valeur et le confort de son bien.
Piscine et abri de jardin : l’erreur de croire qu’ils sont couverts d’office par la MRH
L’enthousiasme de l’aménagement extérieur, comme l’installation d’un abri de piscine vitré ou d’une serre de jardin, est souvent suivi d’une négligence administrative : la mise à jour du contrat d’assurance habitation. De nombreux propriétaires supposent à tort que ces nouvelles constructions sont automatiquement couvertes par leur MRH existante. C’est une erreur qui peut coûter très cher en cas de sinistre.
Les assureurs qualifient ces éléments de « dépendances« . Par défaut, un contrat standard couvre le bâtiment principal d’habitation et ses annexes directes (garage attenant). Un abri de jardin, une piscine et son dôme vitré, ou une véranda non-attenante sont considérés comme des structures distinctes. Pour être couverts, ils doivent faire l’objet d’une déclaration spécifique à l’assureur, qui entraînera une extension de garantie et, logiquement, une augmentation de la prime. Comme le rappelle un spécialiste, « tous les éléments vitrés ne sont pas systématiquement pris en charge et certains doivent faire l’objet d’une extension de garantie ».
Omettre cette déclaration vous expose à un refus total d’indemnisation. L’assureur argumentera, à juste titre, qu’il n’a jamais été informé de l’existence de ce risque supplémentaire et n’a donc pas perçu la prime correspondante. Pour un abri de piscine dont les parois vitrées peuvent coûter des dizaines de milliers d’euros, les conséquences financières sont désastreuses. Il est donc crucial de vérifier plusieurs niveaux de couverture :
- Niveau 1 – La structure : L’abri lui-même (murs, toit vitré) doit être explicitement mentionné dans une extension de garantie.
- Niveau 2 – Les équipements techniques : Le système de filtration ou la pompe à chaleur de la piscine relèvent souvent de la garantie « dommages électriques », elle aussi optionnelle.
- Niveau 3 – La responsabilité civile : En cas de tempête, si des débris de votre abri endommagent la propriété du voisin, votre responsabilité civile doit couvrir ces dépendances.
Un dernier point critique est d’ordre réglementaire : l’absence de permis de construire ou de déclaration de travaux en mairie, si requis, est un motif légitime de refus de garantie pour l’assureur.
Cornières anti-pinces tordues : l’assurance couvre-t-elle la réparation si les voleurs ne sont pas entrés ?
Une tentative d’effraction est une expérience traumatisante, même si les cambrioleurs n’ont pas réussi à pénétrer dans le domicile. Vous découvrez votre porte forcée, des cornières anti-pinces tordues, ou une vitre étoilée près de la serrure. Les dégâts sont là, mais rien n’a été volé. Qui paie pour les réparations ? La réponse dépend encore une fois d’une subtilité contractuelle : la distinction entre la garantie « Vol » et la garantie « Vandalisme« .
L’erreur fréquente est de penser que la garantie Vol s’applique. Or, par définition, cette garantie ne s’active que s’il y a eu « soustraction frauduleuse d’un bien ». En l’absence de vol, c’est la garantie Vandalisme ou « détériorations immobilières » qui doit être invoquée. Le problème est que cette garantie est souvent une option dans les contrats de base. Si vous ne l’avez pas souscrite, l’assureur peut refuser de prendre en charge les réparations de la porte ou de la vitre endommagée lors de la tentative.
Étude de cas : L’importance du dépôt de plainte
Dans ce scénario, le dépôt de plainte auprès de la police ou de la gendarmerie est une étape non négociable. C’est le procès-verbal qui va qualifier les faits. Il est essentiel que le rapport mentionne explicitement « tentative d’effraction » ou « dégradations volontaires ». Sans ce document officiel, l’assureur n’a aucune preuve de l’origine malveillante des dommages et pourrait les requalifier en bris accidentel, ce qui vous ferait payer une franchise « bris de glace » au lieu d’une prise en charge via la garantie vandalisme (si souscrite). La garantie bris de glace standard, limitée à un bris accidentel, ne fonctionnera pas dans ce cas.
Le coût de remplacement d’une porte blindée ou d’un vitrage de sécurité pouvant être très élevé, l’absence de la garantie vandalisme peut laisser des milliers d’euros à votre charge. Il est donc primordial de vérifier si votre contrat inclut bien cette couverture et de ne jamais négliger le dépôt de plainte, qui est la pièce maîtresse de votre dossier d’indemnisation.
À retenir
- La garantie bris de glace standard ne couvre que les éléments structurels (clos et couvert), excluant systématiquement le mobilier en verre et les dépendances non déclarées.
- La « qualification du sinistre » (accidentel, dommage électrique, vandalisme) est décisive : elle détermine la garantie activée, la franchise applicable et le plafond d’indemnisation.
- Une sinistralité répétée, même pour de petits montants, augmente votre « ratio sinistralité/prime » et peut conduire votre assureur à résilier l’intégralité de votre contrat habitation.
Serrure A2P 1 étoile : pourquoi votre assureur peut refuser de payer si vous installez du bas de gamme ?
Le contrat d’assurance habitation est un accord bilatéral basé sur une évaluation du risque. En échange d’une prime, l’assureur accepte de couvrir un risque que vous vous engagez à maîtriser. Les clauses concernant les moyens de protection (serrures, alarmes, volets) sont au cœur de cet accord. Si votre contrat exige une serrure certifiée A2P* (1 étoile) ou supérieure et qu’au moment d’un cambriolage, l’expert constate que vous avez une serrure bas de gamme, les conséquences financières peuvent être drastiques.
L’assureur ne refusera pas forcément l’indemnisation dans son intégralité, mais il appliquera une sanction financière appelée « règle proportionnelle de prime« . Le raisonnement est simple : en ne respectant pas les exigences, vous avez bénéficié d’une prime moins élevée que celle que vous auriez dû payer pour le risque réel. L’indemnité sera donc réduite dans la même proportion.
Si vous avez une serrure moins bonne que celle déclarée, l’indemnité sera réduite dans la même proportion que la réduction de prime dont vous avez bénéficié à tort.
– France Assureurs, Résiliation du contrat d’assurance par l’assuré
Cette logique est purement tarifaire. En 2024, le bris de glace présentait un ratio de 37,3% entre les cotisations perçues et les sinistres payés, montrant que chaque euro compte pour l’assureur. Si vous ne remplissez pas votre part du contrat en matière de prévention, il ajuste l’indemnisation pour compenser le risque qu’il n’avait pas tarifé. Pour un cambriolage avec vol et dégradations importants, une réduction de 30% ou 50% de l’indemnité peut représenter des dizaines de milliers d’euros de perte pour vous.
En définitive, assurer correctement ses surfaces vitrées de valeur ne se résume pas à signer un contrat, mais à mener un véritable audit de ses propres installations et des clauses techniques de sa police d’assurance. L’étape suivante logique consiste à relire votre contrat actuel, non pas en cherchant ce qui est inclus, mais en traquant activement les exclusions, les définitions et les exigences de protection qui pourraient vous coûter cher demain.