Attendre l’arrêté de catastrophe naturelle pour agir est une erreur stratégique. Votre indemnisation se joue dès les premières heures suivant l’inondation en prenant l’initiative administrative.
- Effectuez une déclaration de sinistre « à titre conservatoire » auprès de votre assureur dans les 5 jours pour préserver tous vos droits.
- Documentez tout et obtenez des devis pour les mesures d’urgence afin de solliciter un acompte financier rapide sans attendre l’expert.
Recommandation : N’attendez pas les décisions administratives ; agissez immédiatement en pilote de votre dossier pour sécuriser votre indemnisation et votre relogement.
L’eau monte, puis se retire, laissant derrière elle le chaos et une angoisse profonde. Au-delà des dégâts matériels, une autre épreuve commence : le labyrinthe administratif de l’indemnisation. On vous conseille souvent de patienter, de scruter le Journal Officiel en espérant la publication d’un arrêté interministériel reconnaissant l’état de catastrophe naturelle (CatNat). Cette attente, source de stress, est souvent présentée comme un passage obligé. On vous dit de contacter votre mairie, de vérifier votre contrat d’assurance multirisque habitation (MRH), puis d’attendre.
Pourtant, cette posture passive est le plus grand risque que vous puissiez prendre. Elle vous place en situation de dépendance totale vis-à-vis d’une décision administrative qui peut tarder, voire ne jamais arriver. Et si la véritable clé n’était pas dans l’attente, mais dans l’action immédiate ? Si, au lieu de subir la procédure, vous pouviez la piloter dès le premier jour ? L’indemnisation d’une inondation ne commence pas avec l’arrêté, mais avec une stratégie administrative proactive menée dès les premières heures. C’est cette approche, méconnue des sinistrés, qui fait toute la différence.
Cet article n’est pas une simple liste de conseils. C’est un guide procédural destiné aux sinistrés qui se sentent perdus dans le brouillard juridique post-inondation. Nous allons vous dévoiler, étape par étape, les mécanismes à activer pour préserver vos droits, accélérer les versements et sécuriser votre situation, bien avant que l’État ne se prononce.
Sommaire : Piloter votre indemnisation inondation avant la déclaration de catastrophe naturelle
- Les 30 jours fatidiques : pourquoi déclarer après l’arrêté ministériel est trop tard ?
- Franchise légale de 380 € : pourquoi vous ne pouvez pas la racheter ni la négocier ?
- Fissures en escalier : comment prouver le lien avec la sécheresse argileuse face à un expert sceptique ?
- Frais de relogement : votre assurance paie-t-elle l’hôtel pendant les 6 mois de séchage des murs ?
- Zone inondable PPRI : comment assurer une maison que les assureurs refusent de couvrir ?
- Arrêté de catastrophe technologique : quel délai pour déclarer et être indemnisé sans franchise ?
- Urgence financière : comment obtenir un acompte de 30% dès la première visite de l’expert ?
- Usine SEVESO à proximité : comment l’état de catastrophe technologique protège-t-il votre maison ?
Les 30 jours fatidiques : pourquoi déclarer après l’arrêté ministériel est trop tard ?
La règle la plus contre-intuitive et pourtant la plus cruciale concerne le délai de déclaration. Beaucoup de sinistrés pensent, à tort, que le compteur ne démarre qu’à la publication de l’arrêté de catastrophe naturelle au Journal Officiel. C’est une erreur qui peut coûter très cher. En réalité, vous devez déclarer le sinistre à votre assureur dans les cinq jours ouvrés qui suivent sa survenance, comme pour n’importe quel dégât des eaux. L’attente est votre ennemie. Le secret est d’effectuer une « déclaration à titre conservatoire ». Ce geste administratif simple est un acte fondamental qui préserve l’intégralité de vos droits futurs. Il signale à votre assureur l’existence d’un dommage tout en vous réservant la possibilité de compléter votre dossier au titre de la garantie CatNat si l’arrêté venait à être publié.
Cette déclaration initiale est votre ancre juridique. Sans elle, si vous attendez l’arrêté pour vous manifester, l’assureur pourrait invoquer une déclaration tardive (forclusion) pour refuser ou réduire votre indemnisation, même si la CatNat est reconnue. En agissant immédiatement, vous ouvrez votre dossier et vous vous positionnez comme un interlocuteur proactif. Une fois l’arrêté publié, vous disposerez alors, selon les nouvelles dispositions en vigueur depuis le 1er janvier 2023, d’un délai de 30 jours pour confirmer et détailler votre demande d’indemnisation sous ce régime spécifique. Mais la première étape, la plus importante, doit être franchie bien avant.
Votre plan d’action : la déclaration de sinistre à titre conservatoire
- Déclarer sous 5 jours : Contactez votre assureur par téléphone, email, ou lettre recommandée dans les 5 jours ouvrés suivant l’inondation.
- Préciser la mention clé : Indiquez explicitement dans votre courrier qu’il s’agit d’une « déclaration à titre conservatoire, sous réserve de la reconnaissance ultérieure de l’état de catastrophe naturelle ».
- Documenter l’origine : Prenez immédiatement des photos et vidéos datées des dégâts, des niveaux d’eau atteints. Conservez tous les justificatifs (factures d’achat, témoignages de voisins) qui peuvent aider à prouver l’origine et l’ampleur du sinistre.
- Mobiliser la mairie : Contactez votre mairie par écrit pour demander au maire d’engager la procédure de reconnaissance de l’état de catastrophe naturelle auprès de la préfecture. Votre demande individuelle renforce le dossier communal.
- Compléter après l’arrêté : Si la catastrophe naturelle est reconnue, vous aurez 30 jours après la publication de l’arrêté au Journal Officiel pour envoyer à votre assureur un état estimatif de vos pertes et compléter votre dossier.
Franchise légale de 380 € : pourquoi vous ne pouvez pas la racheter ni la négocier ?
Lorsque le régime de catastrophe naturelle est activé, une question revient systématiquement : celle de la franchise. Contrairement aux franchises classiques de votre contrat multirisque habitation, celle appliquée dans le cadre d’une CatNat n’est pas contractuelle mais légale. Son montant est fixé par la réglementation et s’impose à tous les assureurs et assurés. Tenter de la négocier, de la contester ou de la « racheter » par une option est donc totalement vain. Il s’agit d’un mécanisme de solidarité nationale non modifiable.
Pour les biens à usage d’habitation (vos biens personnels et immobiliers), le montant de cette franchise est fixé à 380 euros. Ce montant est porté à 1 520 euros pour les dommages spécifiques causés par le phénomène de retrait-gonflement des argiles (RGA) lié à la sécheresse. Ces montants sont déduits de votre indemnisation finale. Il est essentiel de l’intégrer dans votre calcul : même avec une indemnisation complète, cette somme restera à votre charge. Cette inflexibilité est la contrepartie d’un système qui garantit une couverture pour des risques autrement inassurables.
Il existe toutefois un cas où ce montant peut être modulé, mais jamais à votre avantage. Si votre commune est dépourvue d’un Plan de Prévention des Risques (PPR) pour le risque concerné, la franchise peut être doublée, triplée, voire quadruplée lors de sinistres répétés. Cette mesure punitive vise à inciter les communes à mettre en place des politiques de prévention actives. Pour le sinistré, cela signifie que la connaissance de la situation réglementaire de sa commune est primordiale.
Le tableau suivant, basé sur les données réglementaires fournies par Géorisques, synthétise les différentes franchises applicables.
| Type de bien | Franchise légale | Possibilité de rachat | Modulation possible |
|---|---|---|---|
| Habitation (biens personnels) | 380 € | Non | Oui (doublée/triplée/quadruplée en cas de sinistres répétés sans PPR) |
| Dommages sécheresse/RGA (habitation) | 1 520 € | Non | Oui (même principe de modulation) |
| Biens professionnels | 10% des dommages (min. 1 140 €) | Non | Oui (plafond 10 000 € pour locaux < 300 m²) |
| Véhicule personnel | 380 € | Non | Non |
Fissures en escalier : comment prouver le lien avec la sécheresse argileuse face à un expert sceptique ?
Les inondations ne sont pas le seul fléau climatique. La sécheresse, et son corollaire le retrait-gonflement des argiles (RGA), est une cause majeure de sinistres structurels sur les habitations. L’apparition de fissures caractéristiques, dites « en escalier », est souvent le premier symptôme. Cependant, prouver que ces fissures sont bien la conséquence directe de la sécheresse et non d’un défaut de construction ou d’un autre facteur est un véritable combat. L’expert d’assurance, par nature sceptique, exigera des preuves tangibles. Votre parole ne suffira pas ; vous devez bâtir une stratégie de la preuve rigoureuse.
Ce risque concerne une part très importante du territoire. En effet, selon les données officielles publiées sur Géorisques, plus de 10 millions de maisons individuelles en France sont exposées au risque de retrait-gonflement des argiles. Face à un expert qui minimise le lien de causalité, votre meilleur allié est un dossier technique solide, compilant des données objectives et des observations factuelles. L’objectif est de démontrer une corrélation irréfutable entre un épisode de sécheresse reconnu, la nature de votre sol et l’apparition ou l’aggravation des désordres sur votre bâti.
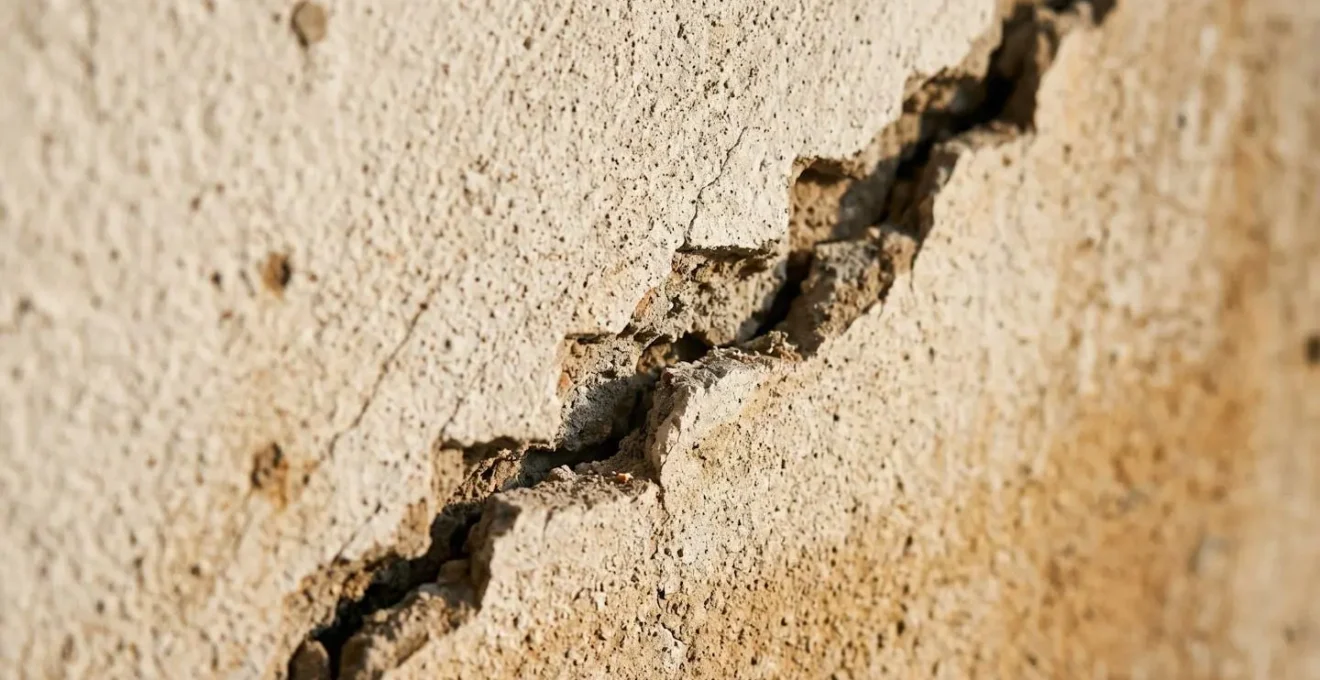
L’argumentation doit être méthodique. Il ne s’agit pas d’affirmer, mais de démontrer. Chaque pièce que vous apporterez au dossier doit affaiblir les contre-arguments de l’expert (malfaçon, vieillissement normal, etc.) et renforcer la thèse de la cause climatique. C’est un travail de longue haleine qui débute bien avant la visite de l’expert.
Votre plan d’action : la constitution d’un dossier de preuves RGA
- Confirmer l’exposition du terrain : Consultez la carte d’exposition au RGA sur Géorisques.gouv.fr. Un terrain en zone d’aléa « moyen » ou « fort » est un premier argument de poids.
- Collecter les preuves météorologiques : Rassemblez les arrêtés préfectoraux de restriction d’usage de l’eau pour les périodes de sécheresse qui coïncident avec l’apparition ou l’évolution des fissures.
- Qualifier le sol : Téléchargez les données du BRGM (Bureau de recherches géologiques et minières) qui peuvent attester de la nature argileuse du sous-sol de votre commune.
- Matérialiser l’évolution : Installez des témoins en plâtre (ou des fissuromètres) sur les fissures principales. Photographiez-les à intervalles réguliers (ex: tous les 15 jours) avec une règle à côté pour objectiver leur évolution.
- Analyser la vulnérabilité du bâti : Rassemblez les documents de construction de votre maison (année, type de fondations). Des fondations superficielles sur un sol argileux sont un facteur de vulnérabilité connu que l’expert ne peut ignorer.
Frais de relogement : votre assurance paie-t-elle l’hôtel pendant les 6 mois de séchage des murs ?
Lorsque l’inondation rend votre logement inhabitable, une question vitale se pose : qui paie le relogement ? Cette problématique est d’autant plus anxiogène que les délais de remise en état, notamment le séchage complet des murs, peuvent s’étendre sur de nombreux mois. La bonne nouvelle est que la législation a récemment et significativement renforcé la protection des sinistrés sur ce point précis. L’attente d’une solution n’est plus une fatalité.
En effet, une avancée majeure a été introduite pour tous les sinistres survenant après le 1er novembre 2023. Comme le précise l’ANIL, la garantie catastrophe naturelle inclut désormais obligatoirement la couverture des frais de relogement d’urgence. Cette mesure crée une protection immédiate et systématique. L’assureur doit proposer une solution dès que le logement est déclaré inhabitable. Cela se traduit par une aide financière minimale pour faire face aux toutes premières dépenses.
Étude de cas : la nouvelle prise en charge du relogement d’urgence
Depuis le 1er novembre 2023, la loi impose une avancée significative. Au titre de la garantie catastrophe naturelle, l’assureur doit couvrir les frais de relogement d’urgence si votre résidence principale est inhabitable. Cette prise en charge se décompose en deux temps. D’abord, une assistance d’urgence est activée, avec un versement minimal de 80 euros par jour et par personne dans les 5 jours suivant le sinistre. Ensuite, au-delà de cette période d’urgence, la garantie « perte d’usage » ou « frais de relogement » de votre contrat multirisque habitation prend le relais, assurant une continuité de la prise en charge sur une durée plus longue, selon les plafonds et conditions prévus par votre contrat. Il n’y a donc plus de « trou » dans la couverture entre l’urgence absolue et le relogement de longue durée.
Cependant, la durée et le montant de la prise en charge au-delà de l’urgence initiale dépendent de votre contrat. Il est donc crucial d’adopter une stratégie pour maximiser cette aide et couvrir la totalité de la période d’inhabitabilité.
Votre plan d’action : maximiser la durée de prise en charge du relogement
- Activer l’assistance 24/7 : Dès que le logement est inhabitable (même sur avis des pompiers), contactez le numéro d’assistance d’urgence de votre assurance, disponible 24h/24, pour déclencher le relogement immédiat.
- Proposer des alternatives à l’hôtel : Pour prolonger la durée de prise en charge, proposez à l’assureur des solutions moins coûteuses que l’hôtel, comme une location meublée ou un gîte. Un coût journalier plus faible permet d’étirer l’enveloppe budgétaire globale.
- Solliciter le Plan Communal de Sauvegarde (PCS) : Si l’assurance tarde ou si vous atteignez les plafonds, contactez votre mairie. Le PCS peut prévoir des solutions de relogement temporaire qui feront le pont.
- Obtenir l’attestation d’inhabitabilité : Exigez de l’expert d’assurance (ou d’un expert indépendant, ou même des services d’hygiène de la mairie) une attestation écrite déclarant le logement inhabitable jusqu’à la fin complète des travaux, y compris la période de séchage. Ce document est votre justification principale.
Zone inondable PPRI : comment assurer une maison que les assureurs refusent de couvrir ?
Posséder une maison en zone inondable, notamment dans une zone « rouge » d’un Plan de Prévention du Risque Inondation (PPRI), peut transformer la recherche d’une assurance habitation en un véritable parcours du combattant. Face à un risque jugé trop élevé, de nombreux assureurs opposent un refus catégorique. Or, l’assurance des dommages aux biens est obligatoire, notamment pour la garantie catastrophe naturelle. Se retrouver sans couverture est une situation non seulement illégale mais aussi extrêmement dangereuse financièrement.
Face à ces refus répétés, beaucoup de propriétaires se sentent démunis et piégés. Il existe pourtant une procédure de dernier recours, un droit fondamental méconnu : la saisine du Bureau Central de Tarification (BCT). Le BCT est une autorité administrative indépendante dont la mission est précisément de résoudre ces situations de blocage. Il a le pouvoir de contraindre une compagnie d’assurance (souvent celle que vous avez choisie ou la dernière à vous avoir refusé) à vous assurer pour la garantie obligatoire de catastrophe naturelle. Il fixera lui-même le montant de la prime que vous devrez payer.
La saisine du BCT n’est pas un acte anodin, elle doit suivre une procédure stricte et rapide. Mais elle représente la seule issue légale pour forcer un assureur à remplir son rôle. Il est important de noter que le BCT ne statue que sur la garantie CatNat obligatoire. Pour les autres garanties (vol, incendie hors CatNat, etc.), l’assureur reste libre.
Avant d’en arriver à cette extrémité, d’autres pistes peuvent être explorées, comme le montre l’analyse comparative suivante.
| Situation | Solution assurance | Démarche clé | Limitation |
|---|---|---|---|
| Zone bleue PPRI (aléa modéré) | Assurance classique possible | Négocier avec plusieurs assureurs en présentant les travaux de prévention réalisés | Surprime possible (15-30%) |
| Zone rouge PPRI (aléa fort) | Difficulté à trouver un assureur | Saisir le BCT après refus documenté | BCT couvre uniquement CatNat obligatoire |
| Construction conforme PPRI | Meilleur accès au marché | Présenter batardeaux, clapets anti-retour, rehausse électrique comme réduction du risque | Travaux à financer au préalable |
| Mutuelles régionales/professionnelles | Politique souscription souple historiquement | Explorer MACIF, MAIF, mutuelles agricoles selon profil | Critères d’adhésion spécifiques |
Votre plan d’action : la procédure de saisine du Bureau Central de Tarification (BCT)
- Obtenir un refus écrit : Le point de départ est un refus formel. Si un assureur vous refuse oralement, exigez une notification écrite par lettre recommandée. C’est un document indispensable.
- Saisir le BCT sous 15 jours : À compter de la réception du refus, vous avez 15 jours pour saisir le BCT par lettre recommandée avec accusé de réception à son adresse parisienne.
- Constituer le dossier : Joignez à votre courrier : la copie du refus de l’assureur, le formulaire de saisine du BCT (disponible en ligne), un descriptif du bien, un justificatif de domicile et, si possible, tout document prouvant la conformité de votre bien aux prescriptions du PPRI.
- Attendre la décision : Le BCT analyse le dossier et notifie sa décision dans un délai généralement de 2 mois. Il fixe une prime que l’assureur désigné sera légalement obligé d’appliquer.
- Utiliser ce contrat comme levier : Une fois la garantie CatNat obtenue via le BCT, utilisez cette couverture minimale comme base pour négocier un contrat multirisque plus complet auprès d’un autre assureur, qui sera peut-être plus enclin à vous couvrir pour le reste.
Arrêté de catastrophe technologique : quel délai pour déclarer et être indemnisé sans franchise ?
Dans l’imaginaire collectif, une inondation est une catastrophe « naturelle ». Mais que se passe-t-il si cette inondation est provoquée par la rupture d’un barrage ou qu’elle entraîne l’explosion d’une usine voisine ? La qualification du sinistre peut alors basculer du régime de catastrophe naturelle vers celui, bien plus avantageux mais aussi plus rare, de la catastrophe technologique. Comprendre cette distinction est fondamental car les conséquences en termes de délai, de franchise et de plafond d’indemnisation sont radicalement différentes.
Le régime de catastrophe technologique, encadré par la loi du 30 juillet 2003 (dite « loi Bachelot »), a été créé suite à l’explosion de l’usine AZF à Toulouse. Il vise une réparation intégrale et rapide des préjudices pour les victimes d’accidents industriels majeurs. Contrairement au régime CatNat, il n’y a aucune franchise applicable sur les biens. De plus, la vétusté n’est pas appliquée sur les biens immobiliers, garantissant une reconstruction à neuf. Les délais sont également plus stricts pour l’assureur.
Le défi pour le sinistré est que la qualification de l’événement n’est pas toujours immédiate. En cas de situation ambigüe (une inondation déclenchant un sinistre industriel), il est crucial de ne pas parier sur une seule qualification. La prudence impose une double action.
Le tableau suivant met en lumière les différences fondamentales entre les deux régimes, à partir des informations de sources officielles comme service-public.fr.
| Critère | Catastrophe Naturelle | Catastrophe Technologique |
|---|---|---|
| Délai de déclaration | 30 jours après publication arrêté au JO | 5 jours ouvrés (comme sinistre classique) |
| Reconnaissance officielle | Arrêté interministériel publié au JO | Publication directe au JO (pas d’arrêté préalable) |
| Franchise | 380 € (ou 1 520 € pour RGA) | Aucune franchise |
| Plafond de garantie | Selon contrat | Aucun plafond |
| Vétusté appliquée | Oui (sauf immobilier non reconstructible) | Non sur biens immobiliers et mobiliers < 6 mois |
Votre plan d’action : la gestion du conflit de qualification
- Effectuer une double déclaration : En cas de doute sur l’origine du sinistre (mixte naturel/technologique), ne choisissez pas. Faites immédiatement une double déclaration à votre assureur par précaution.
- Rédiger deux courriers distincts : Envoyez un premier courrier recommandé déclarant le sinistre au titre de la garantie catastrophe naturelle (à titre conservatoire). Envoyez un second courrier, également en recommandé, déclarant le même sinistre au titre de la garantie catastrophe technologique.
- Utiliser la mention « sous réserve » : Dans chaque courrier, précisez que votre déclaration est faite « sous réserve de la qualification qui sera officiellement retenue par les autorités publiques ».
- Surveiller le Journal Officiel : Suivez les publications au Journal Officiel pour savoir quel régime (CatNat ou CatTech) a été finalement retenu pour l’événement qui vous a touché.
- Compléter le bon dossier : Une fois la qualification connue, concentrez-vous sur le dossier correspondant au régime retenu, tout en ayant la preuve que vous aviez bien déclaré le sinistre dans les délais pour les deux cas.
Urgence financière : comment obtenir un acompte de 30% dès la première visite de l’expert ?
Après une inondation, les besoins financiers sont immédiats : racheter des vêtements, de la nourriture, engager des frais de nettoyage ou de mise en sécurité. L’indemnisation finale peut prendre des mois, mais l’urgence, elle, se compte en jours. Attendre passivement le rapport de l’expert et l’offre de l’assureur n’est pas une option viable. La loi vous protège et vous donne les moyens d’exiger une avance, appelée provision ou acompte. La clé pour l’obtenir rapidement est de transformer votre demande d’une supplique en une exigence chiffrée et justifiée.
L’erreur commune est d’attendre que l’expert évalue les dommages pour ensuite demander un acompte. La stratégie efficace est inverse : vous devez arriver à la première rencontre avec l’expert avec une demande déjà matérialisée. C’est la stratégie du « devis proactif ». En présentant immédiatement des devis pour les dépenses les plus urgentes, vous ne demandez plus une somme abstraite, mais le financement de mesures concrètes et nécessaires pour limiter l’aggravation des dommages. Cet argument est juridiquement très fort, car l’assuré a l’obligation de prendre toutes les mesures raisonnables pour ne pas laisser les dégâts s’amplifier.
De plus, la loi est de votre côté. L’article L125-2 du Code des assurances, que vous ne devez pas hésiter à citer, est très clair. L’assureur a l’obligation de vous verser une provision sur votre indemnisation dans un délai de 2 mois maximum à compter de la remise de l’état estimatif des biens endommagés. En fournissant des devis dès la première visite, vous accélérez la constitution de cet « état estimatif » et mettez la pression sur l’assureur pour qu’il respecte ses obligations légales sans délai.
Votre plan d’action : la stratégie du devis proactif pour l’acompte
- Obtenir des devis en amont : Avant même la visite de l’expert, contactez des artisans et obtenez un ou deux devis pour les mesures conservatoires les plus urgentes : pompage de l’eau, assainissement, mise en sécurité de l’installation électrique, bâchage de toiture.
- Présenter les devis à l’expert : Lors de sa première visite, remettez-lui en main propre les devis. Votre demande d’acompte est ainsi immédiatement chiffrée et justifiée.
- Utiliser l’argument juridique : Formulez votre demande non pas comme un besoin personnel, mais comme une démarche responsable visant à « prendre les mesures nécessaires pour limiter l’aggravation des dommages », une obligation qui vous incombe.
- Rappeler la loi par écrit : Après la visite, envoyez un email ou un courrier à l’assureur, en mentionnant la visite de l’expert et les devis fournis. Rappelez-lui son obligation de verser une provision sous 2 mois au titre de l’article L125-2 du Code des assurances.
- Justifier l’urgence absolue : Joignez à votre demande des preuves irréfutables de l’urgence : attestation d’inhabitabilité, photos des denrées alimentaires perdues, factures de rachat de vêtements de première nécessité.
À retenir
- La proactivité est la clé : effectuez une déclaration « à titre conservatoire » dans les 5 jours suivant le sinistre, sans attendre l’arrêté de CatNat.
- Les franchises (380€ pour l’habitation) et les délais d’indemnisation sont fixés par la loi et ne sont pas négociables avec votre assureur.
- Face à un refus d’assurance en zone à risque ou à un expert sceptique, des recours légaux et des stratégies de preuve existent (BCT, dossier technique).
Usine SEVESO à proximité : comment l’état de catastrophe technologique protège-t-il votre maison ?
Vivre à proximité d’un site industriel classé SEVESO implique une exposition à un risque spécifique : le risque technologique. Un accident sur ce site (explosion, incendie, émanation toxique) peut avoir des conséquences dévastatrices sur les habitations environnantes. C’est précisément pour couvrir ce type d’événement qu’a été créé le régime d’indemnisation des catastrophes technologiques. Ce régime offre une protection bien supérieure à celle des catastrophes naturelles, avec une indemnisation intégrale, sans franchise ni application de vétusté sur l’immobilier.
La première étape pour tout riverain est de connaître son niveau d’exposition. Cette information n’est pas secrète ; elle est publique et accessible. Savoir si votre logement se situe dans le périmètre d’un Plan Particulier d’Intervention (PPI) ou d’un Plan de Prévention des Risques Technologiques (PPRT) est une information fondamentale. Elle détermine non seulement votre éligibilité au régime CatTech en cas d’accident, mais aussi, dans certains cas, votre droit à des aides pour réaliser des travaux de confinement ou de protection de votre logement.
Dans les situations les plus extrêmes, la loi a prévu une protection ultime pour les propriétaires dont le bien est situé dans une zone de danger jugée « très grave ». Il s’agit du droit de délaissement. Cette mesure exceptionnelle permet au propriétaire de contraindre l’exploitant de l’usine à l’origine du risque à racheter son bien immobilier à un prix fixé avant la création du plan de prévention. C’est une porte de sortie pour les situations où la cohabitation avec le risque industriel n’est plus jugée acceptable.
Le droit de délaissement en zone de danger très grave
Dans les zones qualifiées de « danger très grave pour la vie humaine » par un Plan de Prévention des Risques Technologiques (PPRT), la loi offre une protection radicale : le droit de délaissement. Comme le rappelle le portail du ministère de l’Écologie, cette option méconnue permet au propriétaire de forcer l’industriel responsable du risque à acquérir son bien. La demande doit être formulée par écrit auprès de l’exploitant et de la préfecture. Cette procédure constitue une mesure de sauvegarde ultime, reconnaissant que dans certains cas, la seule solution est le départ financé par celui qui crée le risque.
Votre plan d’action : vérification de votre exposition au risque technologique
- Consulter Géorisques : Rendez-vous sur le site Géorisques.gouv.fr et entrez votre adresse complète. C’est le portail officiel de l’État pour l’information sur les risques.
- Visualiser les risques technologiques : Sur la carte interactive, activez la couche d’information « Risques technologiques » pour faire apparaître les installations classées SEVESO près de chez vous.
- Identifier le périmètre du PPI : Repérez le cercle du Plan Particulier d’Intervention (PPI) autour de chaque usine. S’il englobe votre maison, vous êtes dans une zone de danger direct.
- Télécharger le PPRT : Si un Plan de Prévention des Risques Technologiques (PPRT) existe pour votre commune, téléchargez-le. Ce document détaille les zones de risque et les mesures de prévention obligatoires ou recommandées.
- Contacter la DREAL : Pour en savoir plus sur les aides financières pour des travaux de confinement (renforcement des fenêtres, etc.), contactez la DREAL (Direction Régionale de l’Environnement, de l’Aménagement et du Logement) de votre région.
Face à l’urgence et la complexité administrative, votre première action est de formaliser votre situation. Appliquez dès aujourd’hui la procédure de déclaration conservatoire pour préserver vos droits et initier votre parcours d’indemnisation. C’est le premier pas pour reprendre le contrôle.