Assurance habitation
Concevoir son cocon familial ou investir dans un patrimoine immobilier demande du temps et de l’énergie. Pourtant, un imprévu météorologique, une inattention ou une défaillance technique peuvent suffire à fragiliser cet équilibre financier. C’est ici qu’intervient l’assurance habitation, un véritable bouclier conçu pour protéger à la fois les murs qui vous abritent, les biens que vous possédez et les dommages que vous pourriez causer à autrui.
Face à la multitude d’offres, de clauses et d’options, il est facile de se sentir perdu. Que couvre réellement un contrat de base ? Comment réagir face à une inondation, un cambriolage ou un incendie ? Quelles sont les règles qui régissent les indemnisations face à l’usure du temps ? Cet article de référence vous guide pas à pas pour démystifier la protection de votre logement et vous permettre d’aborder la gestion de vos sinistres avec sérénité et clarté.
L’assurance habitation est-elle une obligation légale ?
La nécessité de souscrire un contrat dépend directement de votre statut d’occupation et de la nature de votre logement. Si la loi impose certaines règles strictes, la prudence recommande de toujours sécuriser son patrimoine immobilier.
Locataires et colocataires : une exigence incontournable
Si vous louez un logement vide ou meublé, la législation en vigueur vous oblige à souscrire au minimum une garantie risques locatifs (couvrant l’incendie, l’explosion et les dégâts des eaux). Sans cette attestation, le propriétaire est en droit de résilier le bail. En colocation, un choix stratégique s’impose : opter pour un contrat unique couvrant tous les colocataires (idéal pour éviter les conflits de responsabilités) ou demander à chacun de s’assurer individuellement.
Propriétaires occupants et copropriété
Pour un propriétaire de maison individuelle, l’assurance n’est techniquement pas obligatoire, bien que fortement recommandée pour éviter la ruine en cas de sinistre majeur. En revanche, si votre logement se situe en copropriété, la loi exige a minima une assurance responsabilité civile pour couvrir les dommages causés aux voisins ou aux parties communes (par exemple, une fuite d’eau trouvant son origine chez vous).
Le cas du Propriétaire Non Occupant (PNO)
Même si votre locataire est assuré, la souscription d’une assurance Propriétaire Non Occupant est indispensable. Elle intervient en relais si l’assurance du locataire fait défaut, couvre les périodes de vacance locative (logement vide entre deux locataires) et protège votre responsabilité civile si, par exemple, une tuile de votre toiture blesse un passant par défaut d’entretien.
Multirisque Habitation (MRH) : le socle de votre protection
Le contrat Multirisque Habitation (MRH) est la formule la plus complète du marché. Il ne se contente pas de couvrir les murs, il protège votre quotidien à travers plusieurs garanties fondamentales qu’il convient de bien calibrer lors de la souscription. Attention aux fausses déclarations involontaires : mal compter le nombre de pièces (comme ignorer les subtilités d’une cuisine ouverte ou fermée) peut entraîner une réduction drastique de votre indemnisation.
Incendie et risques électriques : prévenir le pire
La garantie incendie est le pilier historique de l’assurance. Cependant, pour qu’elle s’applique pleinement, l’assureur exige le respect de certaines normes. L’absence de ramonage régulier prouvé par facture, ou le mauvais positionnement de votre Détecteur Avertisseur Autonome de Fumée (DAAF) peuvent compliquer votre dossier. Actuellement, de nouveaux risques émergent :
- Les tableaux électriques vétustes (antérieurs aux années 1990) causent une grande partie des départs de feu invisibles.
- La charge nocturne des batteries au lithium (trottinettes, vélos) est devenue une cause majeure d’incendie en appartement.
- En cas de feu de cuisine, privilégiez une couverture anti-feu plutôt qu’un extincteur inadapté aux feux d’huile.
Dégâts des eaux et plomberie : les règles du jeu
Le dégât des eaux est le sinistre le plus fréquent. Selon la Convention IRSI, c’est généralement l’assureur de l’occupant du local sinistré qui prend en charge la gestion et l’indemnisation pour les dommages inférieurs à un certain seuil, simplifiant ainsi les démarches. Quelques points cruciaux à surveiller :
- La fuite invisible : Grâce à la loi Warsmann, si vous constatez une facture d’eau anormalement élevée due à une fuite après compteur, vous pouvez être protégé contre les surcoûts explosifs.
- L’entretien : Des joints de silicone moisis ou un défaut manifeste d’entretien peuvent donner le droit à l’assureur de refuser la prise en charge.
- Les canalisations extérieures : Souvent exclues des contrats de base, elles nécessitent une option spécifique, très utile en cas de gel hivernal ou de rupture souterraine.
Vol, vandalisme et sécurité matérielle
En cas de cambriolage, la charge de la preuve vous incombe. Déposer plainte sous 24 à 48 heures est une étape vitale. Pour être bien couvert, votre logement doit souvent répondre à des exigences minimales, comme la présence de serrures multipoints ou de verrous sur les baies vitrées. Si vous possédez des objets de valeur, l’assureur peut exiger l’installation d’une porte blindée certifiée A2P ou d’un coffre-fort. Attention : si vous possédez une alarme mais oubliez de l’activer le jour du vol, votre indemnité peut être divisée par deux.
Bris de glace : ce qui est couvert ou non
La garantie bris de glace prend en charge les fenêtres, les portes vitrées et les baies. Toutefois, les surfaces coûteuses comme les vérandas ou le double vitrage spécifique nécessitent souvent un ajustement du contrat. Il est crucial de noter que le mobilier en verre (comme une table basse brisée) n’est généralement pas couvert par cette garantie standard. De même, les panneaux solaires détruits par la grêle dépendent d’options spécifiques liées aux aménagements extérieurs.
Responsabilité civile et protection juridique : au-delà des murs
L’assurance habitation ne protège pas que des biens matériels ; elle vous protège financièrement contre les conséquences de vos actes ou de ceux des personnes dont vous avez la charge.
La Responsabilité Civile Vie Privée
Cette garantie intervient si vous blessez accidentellement un tiers ou endommagez ses biens en dehors de tout cadre professionnel. Si vous aidez un ami à déménager et cassez sa télévision, c’est cette garantie qui entre en jeu. Cependant, elle comporte des limites : les accidents liés à la pratique d’un sport en club relèvent souvent de la licence sportive, et les morsures infligées par des chiens dits dangereux (catégorie 1 ou 2) nécessitent une extension de garantie spécifique.
La Protection Juridique Habitation
Souvent proposée en option, elle s’avère redoutable en cas de litige. Si vous subissez un conflit de voisinage (nuisances sonores, problème de servitude) ou un désaccord avec un artisan suite à des travaux de rénovation, cette garantie prend en charge les frais d’expertise et les honoraires d’avocat pour défendre vos droits.
Catastrophes naturelles et technologiques : faire face à l’imprévu
Face aux dérèglements climatiques et aux risques industriels, la couverture de votre logement dépend de cadres légaux précis dictés par les arrêtés ministériels.
Sécheresse, inondations et aléas climatiques
Pour activer la garantie catastrophe naturelle, un arrêté interministériel doit impérativement être publié au Journal Officiel. À partir de cette date, vous disposez d’un délai fatidique (souvent 30 jours) pour déclarer le sinistre. Les cas de fissures en escalier sur les façades, symptomatiques de la sécheresse des sols argileux, demandent souvent l’intervention d’experts pointilleux pour prouver le lien de causalité. Notez qu’une franchise légale incompressible (actuellement fixée à 380 € pour les habitations) s’applique toujours sans possibilité de négociation.
Les catastrophes technologiques (Risques SEVESO)
Vivre à proximité d’une usine classée à risque implique une exposition aux catastrophes technologiques (explosion, contamination chimique). Contrairement aux catastrophes naturelles, l’indemnisation suite à un arrêté de catastrophe technologique se fait généralement sans application de franchise, garantissant une réparation intégrale des dommages subis.
Comprendre l’indemnisation : franchises, vétusté et valeur à neuf
C’est au moment du sinistre que l’on juge la véritable qualité de son contrat. L’assureur calcule votre indemnité en fonction des règles établies dans les conditions générales.
Le principe de vétusté déduite
En assurance, un bien perd de la valeur avec le temps. C’est la vétusté. Si votre canapé acheté il y a dix ans est détruit lors d’un incendie, l’expert appliquera un taux de dépréciation. Vous ne serez peut-être remboursé qu’à 30 % de son prix d’achat initial. C’est un principe fondamental : l’assurance n’a pas vocation à vous enrichir, mais à vous replacer dans la situation financière exacte d’avant le sinistre.
Optimiser son indemnisation
Pour contourner la perte financière liée à la vétusté, il existe des solutions contractuelles redoutables :
- L’option rééquipement à neuf : Moyennant une légère augmentation de votre prime annuelle, cette option annule la vétusté sur votre électroménager et votre mobilier récent, vous permettant de racheter du matériel neuf.
- La valeur à neuf immobilière : Indispensable pour la reconstruction de votre maison, elle absorbe la décote appliquée sur les matériaux (comme les murs ou la toiture) jusqu’à un certain pourcentage, garantissant le financement total des travaux.
- L’intervention d’un expert d’assuré : En cas de litige sur le montant proposé par l’expert de la compagnie, vous avez le droit de mandater (à vos frais ou via une garantie spécifique) un expert privé pour réaliser une contre-expertise et défendre vos intérêts pécuniaires.
En conclusion, l’assurance habitation est une mécanique de précision. Anticiper les risques, évaluer correctement son capital mobilier et comprendre les exclusions de son contrat sont les meilleures garanties pour éviter les mauvaises surprises. N’hésitez pas à réviser vos garanties lors de chaque changement de vie majeur, d’un déménagement ou de l’acquisition de nouveaux équipements de valeur.
Serrure A2P 1 étoile : pourquoi votre assureur peut refuser de payer si vous installez du bas de gamme ?
Votre bonne foi de bricoleur ne pèse rien face à la logique d’un contrat d’assurance. Installer une serrure, même certifiée, ne garantit aucune indemnisation si elle n’est pas intégrée dans un système de défense cohérent que l’assureur validera. Une serrure…
Lire la suite
Porte blindée A2P BP3 : est-ce rentable d’investir 3 000 € pour baisser sa prime d’assurance ?
L’achat d’une porte blindée A2P BP3 n’est pas une dépense de sécurité, mais un arbitrage financier face à votre assureur. La conformité aux normes A2P n’est pas une option, mais une exigence contractuelle pour garantir votre indemnisation en cas de…
Lire la suite
Cambriolage sans effraction : comment prouver le vol à votre assureur pour être indemnisé ?
Après un cambriolage, l’indemnisation n’est pas un dû, mais un combat procédural face à votre assureur. Les factures ne sont pas la seule preuve ; un « faisceau d’indices » est juridiquement valable pour prouver la possession et la valeur de vos…
Lire la suite
Facture d’eau doublée : comment la loi Warsmann vous protège-t-elle en cas de fuite invisible ?
En résumé : Face à une facture d’eau anormale, la loi Warsmann permet de plafonner le paiement au double de votre consommation habituelle. Ce droit n’est pas automatique : il faut prouver que la fuite se situe sur une canalisation…
Lire la suite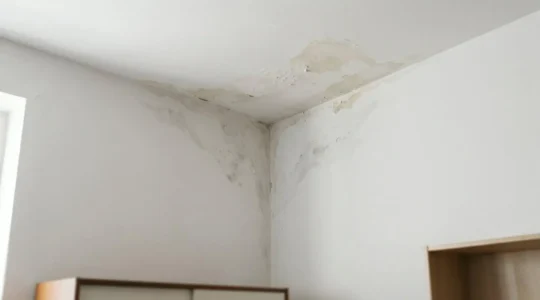
Fuite d’eau chez le voisin du dessus : qui doit déclarer et qui est indemnisé selon la Convention IRSI ?
Contrairement à une idée reçue, la convention IRSI ne règle pas tout automatiquement en cas de dégât des eaux ; elle définit surtout qui gère le dossier, pas forcément qui paie au final. L’assurance couvre les conséquences (le mur abîmé),…
Lire la suite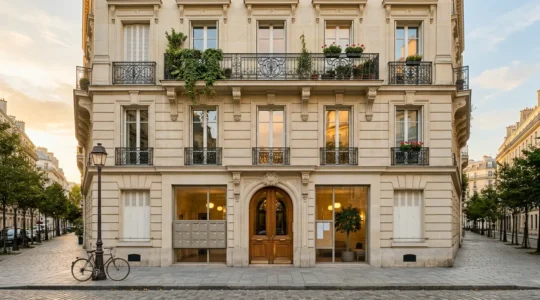
Propriétaire occupant en copropriété : quelles sont vos obligations d’assurance envers l’immeuble ?
Contrairement à l’idée reçue, l’assurance de votre copropriété ne vous protège pas personnellement des risques du quotidien et des recours. Votre responsabilité civile est engagée pour vos travaux, vos activités à domicile (télétravail), et même pour les aides bénévoles que…
Lire la suite
Reconstruction à l’identique : comment s’assurer que l’indemnité incendie paiera vraiment tous les travaux ?
Après un incendie, l’indemnité de base de l’assurance couvre rarement le coût réel de la reconstruction. La clé est de transformer cette offre initiale en un véritable budget de chantier en anticipant les déductions. La « valeur à neuf » n’est pas…
Lire la suite
Usine SEVESO à proximité : comment l’état de catastrophe technologique protège-t-il votre maison ?
En résumé : Le régime de catastrophe technologique offre une indemnisation intégrale, sans franchise et souvent en valeur à neuf, bien plus protectrice que celui de la catastrophe naturelle. Une déclaration de sinistre « conservatoire » dans les 5 jours suivant l’accident…
Lire la suite
Responsabilité Civile Vie Privée : êtes-vous couvert si vous blessez quelqu’un hors de chez vous ?
Contrairement à la croyance populaire, votre Responsabilité Civile (RC) vie privée n’est pas un bouclier universel et comporte des failles juridiques majeures qui peuvent vous exposer financièrement. Les engins motorisés (trottinettes, gyroroues) sont systématiquement exclus et nécessitent une assurance spécifique,…
Lire la suite
Propriétaire Non Occupant (PNO) : pourquoi cette assurance est indispensable même si le locataire est assuré ?
L’assurance PNO est bien plus qu’une obligation légale : c’est un levier stratégique pour sécuriser et optimiser la rentabilité de votre investissement locatif. Elle agit comme un bouclier patrimonial en comblant les « trous de garantie » laissés par les assurances du…
Lire la suite