Contrairement à une idée reçue, l’installation d’un détecteur de fumée n’est pas une garantie de sécurité absolue ni une protection contre la ruine financière.
- Votre indemnisation peut être annulée pour des raisons de négligence (ramonage, tableau électrique) que vous ignoriez totalement.
- Des risques nouveaux et mortels, comme la charge des batteries au lithium, ne sont souvent pas couverts par les réflexes de sécurité classiques.
Recommandation : La seule véritable protection consiste à auditer activement votre domicile au-delà du DAAF et à comprendre les exclusions de votre contrat d’assurance avant qu’un expert ne le fasse à votre place après le sinistre.
En tant que pompier, je vois trop souvent la même scène : un foyer dévasté par les flammes et une famille qui a tout perdu. Le plus tragique, c’est quand ils me disent : « Pourtant, on avait un détecteur de fumée ». Cette phrase, je l’entends comme un cri. Elle révèle une incompréhension fondamentale, une faille dans la perception du risque. Installer un Détecteur Avertisseur Autonome de Fumée (DAAF) est un geste vital, obligatoire, mais ce n’est que le premier maillon d’une chaîne de sécurité que beaucoup ignorent. La plupart des guides vous diront de le placer au plafond, dans un couloir, loin de la cuisine. C’est un bon début, mais c’est terriblement insuffisant.
La véritable menace, celle qui vous guette silencieusement, n’est pas l’absence du détecteur. C’est l’ensemble des risques dormants dans votre propre maison : ce tableau électrique qui n’a pas été vérifié depuis 20 ans, cette facture de ramonage que vous avez oubliée, cette trottinette qui charge sans surveillance. Ces éléments sont des bombes à retardement. Pire encore, ils constituent ce que les experts d’assurance appellent une « négligence qualifiée ». Le jour où le feu se déclare, vous subissez une double peine : la perte de vos biens, de vos souvenirs, et le refus de votre assurance de vous indemniser. Votre DAAF aura sonné, mais il n’aura pas sauvé votre avenir financier.
Cet article n’est pas un simple guide sur l’emplacement d’un boîtier en plastique. C’est un briefing de sécurité. Nous allons aller au-delà de la loi pour parler de ce qui vous sauve VRAIMENT. Nous allons identifier les risques invisibles, comprendre la logique implacable de l’expert en assurance et vous donner les armes pour vous assurer que votre protection est réelle, et pas seulement réglementaire. Car votre sécurité et celle de votre famille ne tiennent pas à un seul appareil, mais à une chaîne de vigilance dont vous êtes le premier et le plus important maillon.
Pour aborder ces points de vigilance cruciaux, cet article est structuré pour vous guider des risques les plus courants aux conséquences financières souvent méconnues. Chaque section est une étape essentielle de votre audit de sécurité personnel.
Sommaire : Les points de contrôle vitaux pour une sécurité incendie réelle
- Ramonage obligatoire : pourquoi l’absence de facture peut annuler votre indemnisation incendie ?
- Tableau électrique d’avant 1990 : le risque invisible qui cause 30% des incendies domestiques
- Extincteur ou couverture anti-feu : quel équipement choisir pour une cuisine de particulier ?
- Nettoyer ou ne rien toucher : les 3 gestes à faire avant l’arrivée de l’expert après un feu
- Trottinette en charge la nuit : pourquoi c’est la nouvelle cause majeure d’incendie en appartement ?
- Court-circuit interne : pourquoi l’assureur cherche-t-il la négligence pour réduire l’indemnité ?
- Mettre le feu chez soi : pourquoi la faute intentionnelle de l’assuré annule toute couverture (même pour les victimes) ?
- Reconstruction à l’identique : comment s’assurer que l’indemnité incendie paiera vraiment tous les travaux ?
Ramonage obligatoire : pourquoi l’absence de facture peut annuler votre indemnisation incendie ?
Le ramonage est l’un de ces devoirs que beaucoup considèrent comme une simple formalité administrative. Une erreur de jugement qui peut coûter une fortune. Légalement, le défaut de ramonage vous expose à une amende pouvant aller jusqu’à 450 euros. Mais le véritable coût est ailleurs. En cas d’incendie partant de votre cheminée ou de votre poêle, l’absence d’une facture de ramonage récente et conforme est la première chose que l’expert de votre assurance recherchera. Pour lui, ce n’est pas un simple oubli, c’est la preuve d’une négligence manifeste.
Cette négligence est une clause d’exclusion de garantie dans la majorité des contrats d’assurance habitation. L’assureur arguera que vous n’avez pas respecté vos obligations d’entretien, contribuant directement à la survenue du sinistre. La conséquence est brutale : une réduction drastique, voire une annulation totale de votre indemnisation. Vous paierez des cotisations pendant des années pour une protection qui s’évapore à cause d’un document manquant. La suie et les goudrons accumulés dans un conduit non entretenu peuvent s’enflammer à plus de 1000°C, propageant le feu à toute la structure en quelques minutes.
Le message des assureurs est sans ambiguïté, comme le souligne la Macif dans son guide :
Prudence tout de même : en cas d’incendie par exemple, votre assurance habitation risque de ne pas couvrir les dommages. Vous ne serez donc pas indemnisé.
Conservez précieusement vos certificats de ramonage. Ils ne sont pas de simples papiers, mais la preuve de votre diligence. Ils sont le bouclier juridique qui empêchera la « double peine » : perdre votre maison et voir votre assurance vous abandonner.
Tableau électrique d’avant 1990 : le risque invisible qui cause 30% des incendies domestiques
Votre détecteur de fumée est une sentinelle. Mais que fait-elle si l’ennemi est déjà à l’intérieur des murs, dans un composant que vous ne regardez jamais ? Le tableau électrique est le cœur de votre installation, et s’il est ancien, c’est potentiellement une bombe à retardement. Les chiffres sont sans appel : en France, 25% à 30% des incendies domestiques sont d’origine électrique. Ce n’est pas un risque marginal, c’est une des causes principales de sinistre. Un tableau équipé de porte-fusibles en porcelaine, de fils en tissu et dépourvu de disjoncteur différentiel 30mA n’est plus adapté aux usages modernes.
Le risque dormant provient de la surcharge. Nos maisons sont remplies d’appareils énergivores qui n’existaient pas en 1980. Un vieux tableau n’est pas conçu pour supporter ces appels de courant simultanés. Les connexions s’échauffent, le plastique des isolants vieillit, devient cassant et finit par provoquer un court-circuit ou un arc électrique. C’est un feu qui démarre sournoisement, souvent la nuit, à l’intérieur d’un mur, sans fumée visible au début. Quand le DAAF se déclenche, il est souvent trop tard. L’Observatoire national de la sécurité électrique (ONSE) estime que 7 millions de logements sont à risques et que 83% des maisons de plus de 15 ans ont au moins une anomalie électrique.
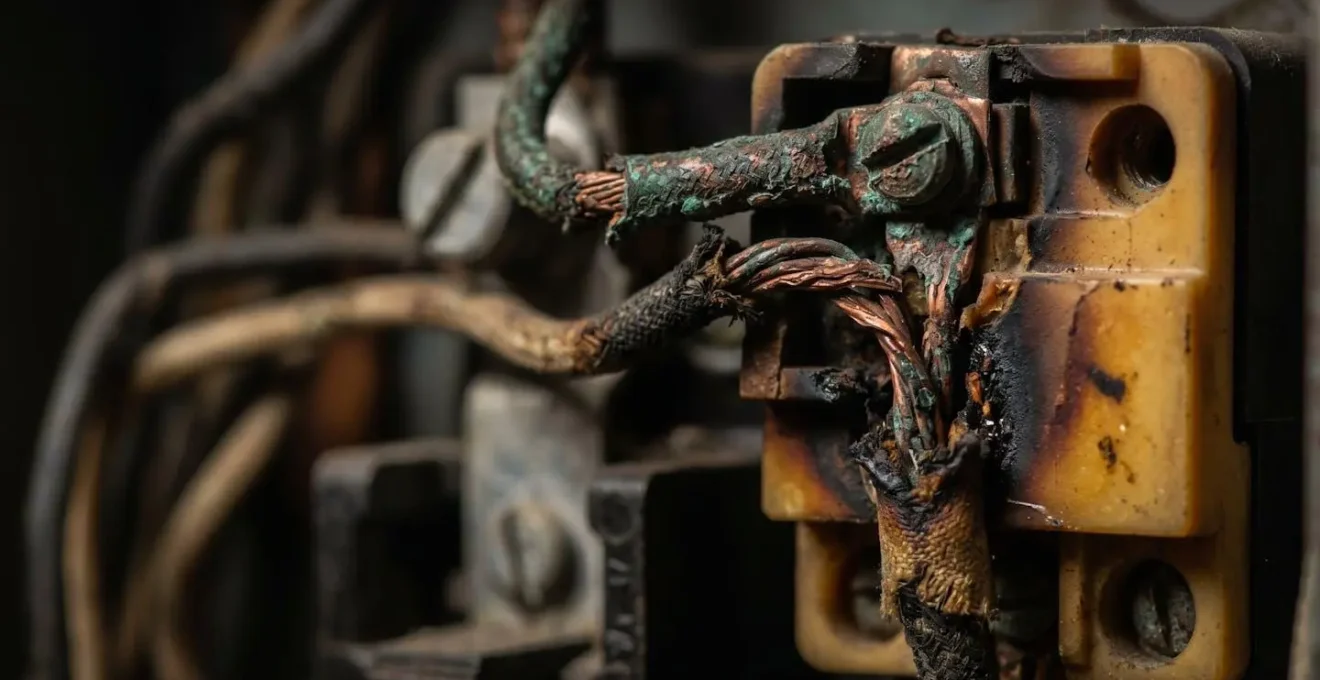
Comme le montre cette image, les signes de vétusté sont parfois visibles : traces de surchauffe, connexions oxydées, composants décolorés. Après un incendie, l’expert cherchera ces signes. S’il prouve que l’installation était manifestement dangereuse et non conforme, il pourra invoquer la négligence pour réduire l’indemnité. Faire diagnostiquer et mettre aux normes une installation ancienne n’est pas une dépense, c’est l’acte de prévention le plus rentable que vous puissiez faire.
Extincteur ou couverture anti-feu : quel équipement choisir pour une cuisine de particulier ?
La cuisine est une zone à haut risque. C’est un fait statistique : près d’1 incendie sur 5 démarre dans une cuisine. Entre les plaques de cuisson, le four, le grille-pain et l’huile chaude, les sources d’ignition sont multiples. Face à un départ de feu, avoir le bon équipement et le bon réflexe peut faire la différence entre un incident maîtrisé en 10 secondes et une catastrophe. Mais la question se pose : faut-il un extincteur ou une couverture anti-feu ? La réponse est : ça dépend du type de feu.
Le scénario le plus courant et le plus dangereux est le feu de friteuse ou de poêle. De l’huile surchauffée s’enflamme. Le premier réflexe, catastrophique, est de jeter de l’eau dessus. Cela provoque une explosion de vapeur et de gouttelettes d’huile enflammée, propageant le feu instantanément. Dans ce cas précis, la couverture anti-feu est l’arme absolue. En la déposant sur la poêle, vous privez le feu de son comburant (l’oxygène) et l’étouffez proprement. Elle est simple, intuitive et sans risque d’aggraver la situation.
L’extincteur à poudre ABC est plus polyvalent. Il est efficace sur les feux de solides (bois, papier – classe A), de liquides (essence – classe B) et de gaz (classe C). Il est également l’outil indiqué pour un feu d’origine électrique (grille-pain, micro-ondes). Cependant, son usage dans une cuisine a un inconvénient majeur : la poudre est extrêmement volatile et corrosive. Elle va se déposer partout, endommageant tous vos appareils électroniques et nécessitant un nettoyage colossal. Son utilisation sur un feu d’huile est délicate car le souffle peut projeter l’huile enflammée.
La stratégie idéale pour un particulier est donc d’avoir les deux : une couverture anti-feu à portée de main du plan de cuisson pour les feux de poêle, et un petit extincteur à poudre 1 ou 2 kg près de la sortie de la cuisine pour tous les autres types de départs de feu. Connaître cette distinction est une compétence de survie.
Nettoyer ou ne rien toucher : les 3 gestes à faire avant l’arrivée de l’expert après un feu
L’incendie est maîtrisé. Le choc et le désarroi vous submergent. Votre premier réflexe pourrait être de commencer à nettoyer, à trier, à « sauver ce qui peut l’être ». C’est une erreur fondamentale. La période entre l’extinction du feu et l’arrivée de l’expert en assurance est cruciale. Chaque action que vous entreprenez peut être interprétée et impacter votre indemnisation. Votre mission à ce stade n’est pas de ranger, mais de préserver la scène pour l’enquête de l’assurance. Pensez comme un enquêteur : la scène du sinistre est une scène de crime financier. Vous devez protéger les preuves qui joueront en votre faveur.
Voici les gestes prioritaires à effectuer, dans l’ordre, dès que les pompiers vous autorisent à réintégrer les lieux en toute sécurité :
- SÉCURISER : Avant toute chose, si cela n’a pas été fait, coupez les arrivées générales d’électricité, de gaz et d’eau. Cela prévient tout sur-accident (électrocution, explosion, dégât des eaux aggravant les dommages du feu) qui pourrait vous être reproché.
- DOCUMENTER : C’est l’étape la plus importante. Avant de toucher ou de déplacer quoi que ce soit, prenez des photos et des vidéos. Soyez méthodique. Filmez chaque pièce sous tous les angles, en panoramique. Photographiez en gros plan les biens endommagés, les numéros de série si visibles, les points d’origine du feu apparents. Ces images seront votre mémoire et votre preuve la plus solide face à l’expert. Elles figent l’état des lieux juste après le sinistre.
- PROTÉGER : Votre devoir est d’éviter l’aggravation des dommages. Si le toit est endommagé, l’expert attendra de vous que vous preniez des mesures conservatoires, comme le bâchage pour protéger l’intérieur de la pluie. Faites-le ou faites-le faire par une entreprise spécialisée, mais conservez la facture. Cela démontre votre diligence.
Une fois ces trois actions réalisées, alertez immédiatement votre assureur pour déclarer le sinistre. Ne jetez aucun objet, même totalement détruit, avant le passage de l’expert. Il doit pouvoir constater les dommages de visu. Votre coopération et la qualité des preuves que vous fournirez accéléreront et sécuriseront votre processus d’indemnisation.
Trottinette en charge la nuit : pourquoi c’est la nouvelle cause majeure d’incendie en appartement ?
Un nouveau risque s’est invité dans nos foyers, aussi commun que dangereux : la batterie au lithium-ion. Présente dans nos trottinettes, vélos électriques, hoverboards et même smartphones, elle est responsable d’incendies d’une violence et d’une rapidité terrifiantes. Selon la Fondation Maif pour la Recherche, le nombre d’incendies liés à ces batteries a été multiplié par 6 entre 2017 et 2024. Le danger ne vient pas de la batterie elle-même, mais de sa charge.
Le phénomène redouté est l’emballement thermique. Une surcharge, un défaut interne, un choc sur la batterie ou l’utilisation d’un chargeur non-conforme peuvent déclencher une réaction en chaîne incontrôlable. La température de la batterie grimpe en flèche, provoquant un dégazage de vapeurs extrêmement inflammables, puis une explosion et un incendie quasi impossible à éteindre avec les moyens domestiques. Laisser un de ces engins en charge la nuit, dans une entrée ou un salon, revient à dormir à côté d’un engin incendiaire. Avec en moyenne, selon la Fondation MAIF, 15,7 objets par foyer équipés de ces batteries, le risque est omniprésent.
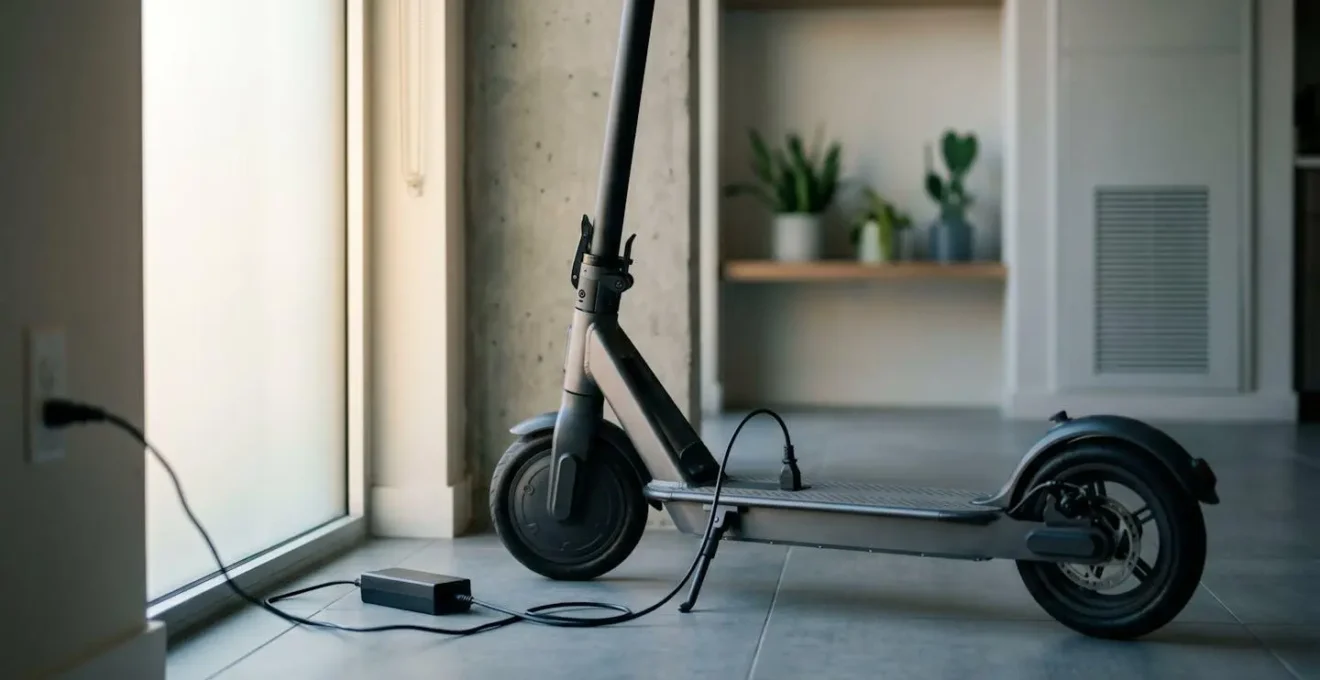
La prévention est pourtant simple, mais elle exige une discipline de fer. La règle d’or est de ne jamais charger sans surveillance, et jamais la nuit. La charge doit se faire dans un lieu ventilé, sur une surface non-inflammable (carrelage, béton) et loin de tout matériau combustible (rideaux, canapé). Utilisez systématiquement le chargeur d’origine et inspectez régulièrement la batterie pour tout signe de gonflement ou de dommage. Ce n’est pas de la paranoïa, c’est de la survie en milieu domestique moderne.
Court-circuit interne : pourquoi l’assureur cherche-t-il la négligence pour réduire l’indemnité ?
Lorsqu’un incendie est d’origine électrique, l’enquête de l’expert d’assurance ne s’arrête pas au constat du court-circuit. Sa mission est de comprendre le « pourquoi ». Le court-circuit est-il le fruit d’un accident imprévisible (un vice caché dans un appareil neuf) ou la conséquence d’une négligence de l’assuré ? Cette distinction est fondamentale car elle détermine le montant de votre indemnisation. Face aux près de 277 000 incendies domestiques qui surviennent chaque année en France, les assureurs sont formés à déceler les signes d’un défaut d’entretien.
La « négligence qualifiée » peut prendre plusieurs formes. Utiliser une multiprise pour brancher en cascade un radiateur, un ordinateur et un chargeur est un exemple typique. Ignorer un appareil qui émet un grésillement suspect ou une odeur de chaud en est un autre. Ne pas nettoyer les filtres et les bouches d’aération d’un sèche-linge, favorisant l’accumulation de bourres inflammables près du moteur, est aussi considéré comme un manquement à l’obligation d’entretien « en bon père de famille ». L’expert cherchera à démontrer que des signes avant-coureurs existaient et que vous les avez ignorés.
Pour vous prémunir contre une telle accusation, la meilleure défense est l’attaque préventive. Vous devez être en mesure de prouver votre diligence. Cela passe par des gestes simples mais réguliers, qui, en plus de réduire drastiquement le risque d’incendie, constitueront des preuves de votre bonne foi. Un auto-diagnostic régulier de vos appareils est la meilleure police d’assurance.
Votre plan d’action pour un auto-diagnostic préventif
- Vérifiez les câbles : Inspectez visuellement tous les câbles d’alimentation de vos appareils majeurs. Recherchez tout signe d’effilochage, de pincement (derrière un meuble) ou de dénudation et remplacez-les si nécessaire.
- Nettoyez les ventilations : Dépoussiérez au moins deux fois par an les grilles de ventilation de votre réfrigérateur, ordinateur, console de jeu et sèche-linge. Une ventilation obstruée est la cause numéro un de surchauffe.
- Écoutez les anomalies : Soyez attentif aux bruits inhabituels. Un grésillement, un bourdonnement ou un « clic » répétitif provenant d’un appareil ou d’une prise est un signal d’alarme qui impose une déconnexion immédiate et une vérification.
- Testez les différentiels : Appuyez une fois par mois sur le bouton « Test » de vos disjoncteurs différentiels sur le tableau électrique. Ils doivent se déclencher instantanément. C’est votre principal garde-fou contre les fuites de courant.
- Archivez les preuves : Conservez toutes les factures d’achat et, plus important encore, de réparation de vos appareils électroménagers. Cela prouve que vous avez fait intervenir des professionnels en cas de panne, démontrant votre prudence.
Mettre le feu chez soi : pourquoi la faute intentionnelle de l’assuré annule toute couverture (même pour les victimes) ?
Il existe une ligne rouge absolue en matière d’assurance : la faute intentionnelle. Mettre volontairement le feu à son propre logement, que ce soit pour une fraude à l’assurance, par vengeance ou dans un acte désespéré, entraîne une exclusion totale et irrévocable de la garantie. C’est l’article L113-1 du Code des assurances qui le stipule : « l’assureur ne répond pas des pertes et dommages provenant d’une faute intentionnelle ou dolosive de l’assuré ». La logique est simple : l’assurance couvre l’aléa, le risque accidentel, et non l’acte délibéré.
Ce qui est crucial de comprendre, c’est la différence fondamentale que fait l’expert entre la négligence et l’intention. Oublier de faire ramoner sa cheminée est une faute, une négligence. L’indemnité peut être réduite, mais elle est rarement annulée. En revanche, si l’enquête (menée par la police et les experts) prouve l’utilisation d’un accélérant (essence, alcool) ou la présence de départs de feu multiples et non connectés, l’intention est caractérisée. Dans ce cas, la déchéance de garantie est totale. L’assuré ne touchera pas un centime.
Il est intéressant de noter que la négligence la plus souvent redoutée par les assurés, à savoir l’absence de détecteur de fumée, n’est pas une cause d’annulation de garantie. La DGCCRF est très claire à ce sujet :
La compagnie d’assurance ne peut pas se prévaloir du défaut d’installation du détecteur pour s’exonérer de son obligation d’indemniser les dommages causés par un incendie.
– Direction générale de la concurrence, de la consommation et de la répression des fraudes, Fiche pratique sur les détecteurs de fumée
Cette clarification est essentielle : la loi vous oblige à avoir un DAAF pour votre sécurité, mais son absence ne donne pas le droit à l’assureur de vous refuser une indemnisation pour un incendie accidentel. C’est la preuve que la logique de l’assurance se concentre bien plus sur les actes de négligence lourde (défaut d’entretien) et, bien sûr, sur l’intention criminelle, qui annule tout.
À retenir
- Votre détecteur de fumée est un outil de survie, mais pas une garantie d’indemnisation. La vraie protection est dans la prévention active des risques.
- La négligence d’entretien (ramonage, installation électrique vétuste) est le principal argument des assureurs pour réduire ou refuser une indemnisation après un incendie.
- Les nouveaux risques (batteries au lithium) exigent de nouvelles habitudes de sécurité. Ne jamais charger un appareil la nuit ou sans surveillance.
Reconstruction à l’identique : comment s’assurer que l’indemnité incendie paiera vraiment tous les travaux ?
Après la dévastation d’un incendie, une phrase du contrat d’assurance semble être une promesse de renaissance : « reconstruction à l’identique » ou « garantie valeur à neuf ». Malheureusement, cette promesse peut se transformer en un véritable parcours du combattant financier. La réalité est que l’indemnité versée par l’assurance couvre rarement 100% des frais engagés pour reconstruire et se réinstaller. Une multitude de « frais cachés » et de clauses restrictives peuvent laisser un reste à charge conséquent pour la famille sinistrée.
Le premier écueil est la notion de vétusté. Même avec une garantie « valeur à neuf », l’assureur verse souvent l’indemnité en deux temps : d’abord la valeur de remplacement vétusté déduite, puis le complément une fois les travaux terminés et les factures présentées. Si vous n’avez pas la trésorerie pour avancer les fonds, vous êtes bloqué. De plus, la « reconstruction à l’identique » est un mythe. Vous serez obligé de reconstruire selon les nouvelles normes (thermiques, électriques comme la NF C 15-100), qui sont souvent bien plus coûteuses que les anciennes. Ce surcoût normatif n’est pas toujours intégralement couvert.
Pour éviter une mauvaise surprise, une lecture attentive de votre contrat s’impose AVANT le sinistre. Il faut traquer les lignes qui détaillent la prise en charge des frais annexes, qui représentent une part énorme du coût total. Voici les points à vérifier impérativement :
- Frais de déblaiement : L’évacuation des décombres calcinés peut coûter des dizaines de milliers d’euros. Ce poste est-il plafonné ?
- Honoraires d’experts : Les frais d’architecte, de bureau d’études ou d’un expert d’assuré (pour vous défendre face à celui de la compagnie) sont-ils inclus ?
- Relogement : La durée et le montant de la prise en charge du loyer de votre logement temporaire sont-ils suffisants pour couvrir une reconstruction qui peut durer plus d’un an ?
- Pertes indirectes : Si le bien était loué, la perte des loyers est-elle couverte ? Qu’en est-il du contenu du jardin (mobilier, abri) ?
La garantie incendie est le cœur de l’assurance habitation. S’assurer que ses ramifications couvrent la totalité du désastre est un acte de prévoyance essentiel. C’est la différence entre se reconstruire sereinement et se battre pendant des années avec des dettes.
N’attendez pas la sirène des pompiers pour ouvrir votre contrat d’assurance. Prenez quelques minutes aujourd’hui pour vérifier ces points vitaux. C’est l’acte de prévention le plus important que vous ferez cette année pour protéger votre famille, non seulement des flammes, mais aussi de la ruine financière.