En résumé :
- Le remboursement d’un implant dentaire n’est pas automatique ; il résulte d’une stratégie active de votre part.
- La clé est de maîtriser le calendrier de vos soins pour optimiser les plafonds annuels de votre mutuelle.
- Analyser et questionner les lignes « d’honoraires libres » de votre devis est un levier de négociation souvent ignoré.
- L’objectif n’est pas de trouver la mutuelle la plus chère, mais de paramétrer intelligemment votre couverture pour un besoin ponctuel et coûteux.
Recevoir un devis pour un implant dentaire avoisinant les 2 000 € est souvent un choc. Face à ce montant, le premier réflexe est de se sentir démuni, pris entre la nécessité médicale et une réalité financière intimidante. Beaucoup de patients pensent immédiatement à des solutions en apparence simples : souscrire une mutuelle « haut de gamme », se tourner vers le panier 100 % Santé, ou même envisager le tourisme dentaire. Pourtant, ces pistes se révèlent souvent être des impasses ou des parcours semés d’embûches administratives.
Le 100 % Santé ne couvre pas les implants, les mutuelles les plus chères ne sont pas toujours les plus efficaces pour un besoin ponctuel, et les soins à l’étranger cachent une complexité de remboursement insoupçonnée. Mais si la véritable clé n’était pas de subir le système en espérant un miracle, mais plutôt d’adopter une posture proactive ? La solution réside moins dans une dépense passive que dans une véritable stratégie d’optimisation administrative et calendaire. Il s’agit de traiter votre dossier de soin non pas comme une fatalité, mais comme un projet financier à part entière.
Cet article va vous guider pas à pas à travers les leviers souvent méconnus qui permettent de reprendre le contrôle. Nous verrons comment le timing de vos soins peut doubler vos droits, quelles lignes précises de votre devis sont discutables, et comment paramétrer votre couverture pour qu’elle serve vos intérêts, et non l’inverse. L’objectif : transformer votre dossier en un argumentaire solide pour maximiser chaque euro de remboursement.
Pour vous aider à naviguer dans ce parcours complexe, cet article est structuré pour aborder chaque point stratégique. Vous y découvrirez les pièges à éviter et les opportunités à saisir pour alléger considérablement votre reste à charge.
Sommaire : Optimiser le remboursement de vos implants dentaires
- Tourisme dentaire en Hongrie : votre mutuelle française rembourse-t-elle vraiment comme en France ?
- Bagues ou aligneurs invisibles : quelle surcomplémentaire couvre l’orthodontie adulte refusée par la Sécu ?
- Plafond dentaire annuel : l’erreur de commencer vos soins en décembre au lieu de janvier
- Devis dentaire : quels sont les 3 lignes d’honoraires libres sur lesquelles votre dentiste peut faire un effort ?
- Parodontologie non remboursée : pourquoi les soins des gencives sont-ils toujours à votre charge ?
- Lunettes et dentaire gratuits : le panier 100% Santé est-il vraiment sans frais cachés ?
- Centres de santé mutualistes : la qualité des soins est-elle la même que dans le privé lucratif ?
- Comment réduire votre reste à charge à 0 € grâce à une mutuelle bien paramétrée ?
Tourisme dentaire en Hongrie : votre mutuelle française rembourse-t-elle vraiment comme en France ?
La promesse du tourisme dentaire, notamment en Hongrie, est séduisante : des économies annoncées de 50 à 60% sur des actes lourds comme l’implantologie. Cependant, cette perspective cache une réalité administrative bien plus complexe qu’il n’y paraît. Si la prise en charge des soins effectués dans un pays de l’Union Européenne est un droit, son application pratique est loin d’être un long fleuve tranquille. La première étape consiste à avancer la totalité des frais, ce qui représente déjà une barrière financière importante pour beaucoup.
Le véritable parcours du combattant commence au retour. Le dossier de remboursement, constitué de factures et de formulaires spécifiques (comme le formulaire S3125), doit être envoyé à votre Caisse Primaire d’Assurance Maladie (CPAM). Contrairement aux délais de quelques semaines pour des soins en France, les délais de traitement pour des soins à l’étranger peuvent s’étirer sur de nombreux mois. Des témoignages de patients font état d’attentes allant de 9 à 13 mois pour obtenir le remboursement de la part Sécurité sociale.
De plus, des complications peuvent survenir. Des différences dans la codification des actes entre le praticien étranger et la nomenclature française (CCAM) peuvent entraîner des refus partiels de remboursement. Une fois la part Sécu (souvent minime) perçue, il faut encore transmettre le décompte à sa mutuelle, qui appliquera ses propres règles. Le tourisme dentaire peut être une option, mais il doit être abordé comme une démarche stratégique exigeant une trésorerie solide et une grande patience administrative, loin de la solution « magique » souvent présentée.
Bagues ou aligneurs invisibles : quelle surcomplémentaire couvre l’orthodontie adulte refusée par la Sécu ?
L’orthodontie adulte est l’un des angles morts du système de santé français. Passé 16 ans, la Sécurité sociale ne rembourse plus aucun traitement, à l’exception d’un semestre unique avant une intervention chirurgicale maxillo-faciale. Face à des devis de plusieurs milliers d’euros pour des bagues ou des aligneurs, le reste à charge est total. Même les mutuelles santé classiques, même les plus performantes, offrent souvent des remboursements très faibles, plafonnés à quelques centaines d’euros par an, une goutte d’eau dans l’océan des dépenses.
La solution la plus efficace est de se tourner vers un produit d’assurance spécifique : la surcomplémentaire santé. Il s’agit d’un troisième niveau de couverture qui vient s’ajouter à la Sécurité sociale et à votre mutuelle principale. Spécialement conçus pour des postes de dépenses élevés et mal couverts, ces contrats proposent des forfaits dédiés à l’orthodontie adulte non remboursée. Pour un coût mensuel variant généralement de 15 à 50 €, une surcomplémentaire peut offrir un forfait annuel allant jusqu’à 1 000 € pour les meilleurs contrats.
Le choix d’une surcomplémentaire doit être méthodique. Il ne suffit pas de regarder le montant du forfait. Il est crucial de vérifier plusieurs points pour s’assurer de sa rentabilité :
- Le délai de carence : C’est la période durant laquelle vous cotisez sans pouvoir être remboursé. Il peut aller de 3 à 6 mois et doit être pris en compte dans votre planning de soins.
- Le montant du forfait annuel : Assurez-vous qu’il est suffisant pour couvrir une part significative de vos dépenses.
- Le calcul de la rentabilité : Comparez le coût total des cotisations sur la durée de votre traitement avec le montant total des remboursements que vous allez percevoir.
- La complémentarité : Vérifiez qu’elle s’articule bien avec votre mutuelle principale pour éviter les doublons ou les exclusions.
Plafond dentaire annuel : l’erreur de commencer vos soins en décembre au lieu de janvier
L’une des erreurs les plus coûteuses et les plus fréquentes dans la gestion des soins dentaires lourds est d’ignorer le fonctionnement du plafond de remboursement annuel de sa mutuelle. La quasi-totalité des contrats complémentaires, même les plus performants, limite le montant total des remboursements dentaires sur une année civile (du 1er janvier au 31 décembre). Commencer un traitement implantaire en fin d’année peut ainsi vous priver d’une part substantielle de votre couverture.
Imaginons un scénario courant : votre contrat prévoit un plafond dentaire annuel souvent fixé autour de 1 000 €. Si vous commencez vos soins en novembre et que la facturation de la pose de l’implant (par exemple 800 €) a lieu en décembre, vous consommez la quasi-totalité de votre plafond pour l’année en cours. Lorsque le pilier et la couronne seront facturés en janvier ou février de l’année suivante, vous repartirez avec un plafond à zéro, mais si le premier acte a déjà épuisé l’essentiel de la couverture de l’année N, vous ne pourrez pas cumuler les remboursements de l’année N+1 pour ce même plan de traitement initial.
La stratégie d’optimisation calendaire consiste à planifier les soins en collaboration avec votre praticien. L’idée est d’étaler intelligemment les actes facturables sur deux années civiles. Par exemple, commencer les soins préparatoires en fin d’année N, mais s’assurer que les actes les plus coûteux (pose de l’implant, couronne) sont facturés sur l’année N et sur l’année N+1. Cela permet de bénéficier deux fois du plafond annuel pour un seul et même plan de traitement, divisant potentiellement par deux votre reste à charge. Une simple discussion avec votre dentiste pour planifier les dates de facturation peut avoir un impact financier considérable.
Cette approche, visuellement simple mais stratégiquement puissante, transforme le calendrier en un véritable outil financier pour maîtriser les coûts de vos soins. Discuter de ce phasage avec votre cabinet dentaire est une étape essentielle de la construction de votre dossier.
Devis dentaire : quels sont les 3 lignes d’honoraires libres sur lesquelles votre dentiste peut faire un effort ?
Un devis dentaire peut sembler être un document opaque et non négociable. Pourtant, en sachant où regarder, il est possible d’identifier des zones de flexibilité. Il ne s’agit pas de marchander la santé, mais d’engager un dialogue constructif avec votre praticien sur la base d’une compréhension fine du devis. Certains postes de dépenses sont encadrés, mais d’autres relèvent des « honoraires libres » (HL) ou d’actes « Hors Nomenclature » (HN), où le dentiste fixe lui-même ses tarifs. C’est sur ces lignes que la discussion est possible.
Voici les trois postes principaux à examiner attentivement :
- Ligne 1 – Les actes Hors Nomenclature (HN) : Ce sont les actes non reconnus et donc non remboursés par la Sécurité sociale. Dans le cadre d’une pose d’implant, cela peut concerner des actes préparatoires comme un comblement osseux, une greffe de gencive ou l’utilisation d’une membrane. Les tarifs de ces actes sont entièrement libres et peuvent varier d’un cabinet à l’autre.
- Ligne 2 – La prothèse et les matériaux : La couronne sur implant fait partie du panier « honoraires libres ». Demandez des précisions sur le type de matériau utilisé et le lieu de fabrication de la prothèse (France ou étranger). Il peut exister des alternatives, toujours conformes aux normes CE, mais moins onéreuses.
- Ligne 3 – Les frais de séance et forfaits globaux : Certains devis présentent un forfait global pour l’implantologie. Demander une décomposition de ce forfait peut aider à identifier les différentes marges. Proposer un paiement comptant peut aussi parfois ouvrir la porte à un geste commercial sur l’ensemble.
Cette démarche doit cependant être menée avec respect et discernement, en gardant à l’esprit l’éthique de la profession. Comme le rappelle le Code de déontologie, la notion de « tact et mesure » est centrale. Le but est d’ouvrir un dialogue pour trouver un juste équilibre entre la qualité des soins et votre budget.
La santé n’est pas un commerce ; le prix de la santé ne se négocie pas. Les tarifs médicaux doivent répondre à la notion de tact et mesure.
– Code de déontologie des chirurgiens-dentistes, L’Information Dentaire
Parodontologie non remboursée : pourquoi les soins des gencives sont-ils toujours à votre charge ?
La confusion est fréquente chez les patients : pourquoi mon détartrage annuel est-il remboursé, alors que le traitement complet de mes gencives, bien plus coûteux, reste presque entièrement à ma charge ? La réponse se trouve dans une distinction technique, mais essentielle, de la nomenclature de la Sécurité sociale. Les soins parodontaux, qui visent à traiter les maladies des tissus de soutien de la dent (gencive et os), sont en grande partie classés comme « Hors Nomenclature » (HN).
Le détartrage simple, considéré comme un acte de prévention, est codifié et bénéficie d’un remboursement à 60% sur la base d’un tarif conventionnel. En revanche, les traitements curatifs d’une parodontite installée sont bien plus complexes et ne sont pas pris en charge. Le traitement de référence, le surfaçage radiculaire (un nettoyage en profondeur des racines des dents sous la gencive), est l’exemple le plus courant. Cet acte, qui peut coûter plusieurs centaines d’euros, est considéré comme HN.
De même, d’autres interventions nécessaires dans les cas avancés, comme la greffe osseuse ou le curetage parodontal, ne figurent pas sur la liste des actes remboursables par l’Assurance Maladie. Cette exclusion systémique explique pourquoi les patients se retrouvent avec un reste à charge de 100% sur ces soins, avant une éventuelle intervention de leur mutuelle. Les complémentaires santé proposent souvent des forfaits pour les soins HN, mais leur montant est rarement suffisant pour couvrir l’intégralité des frais. Comprendre cette distinction est crucial pour anticiper le coût réel d’un plan de traitement parodontal et dialoguer efficacement avec sa mutuelle sur la prise en charge des forfaits « actes non remboursés ».
Lunettes et dentaire gratuits : le panier 100% Santé est-il vraiment sans frais cachés ?
La réforme du 100% Santé, ou « reste à charge zéro », a été une avancée majeure pour l’accès aux soins en optique, audiologie et dentaire. Le principe est simple : les assureurs doivent proposer un panier d’équipements (lunettes, prothèses dentaires et auditives) entièrement remboursés, sans aucun frais pour le patient. Cependant, cette offre est souvent mal comprise, notamment en ce qui concerne les soins dentaires les plus complexes comme les implants.
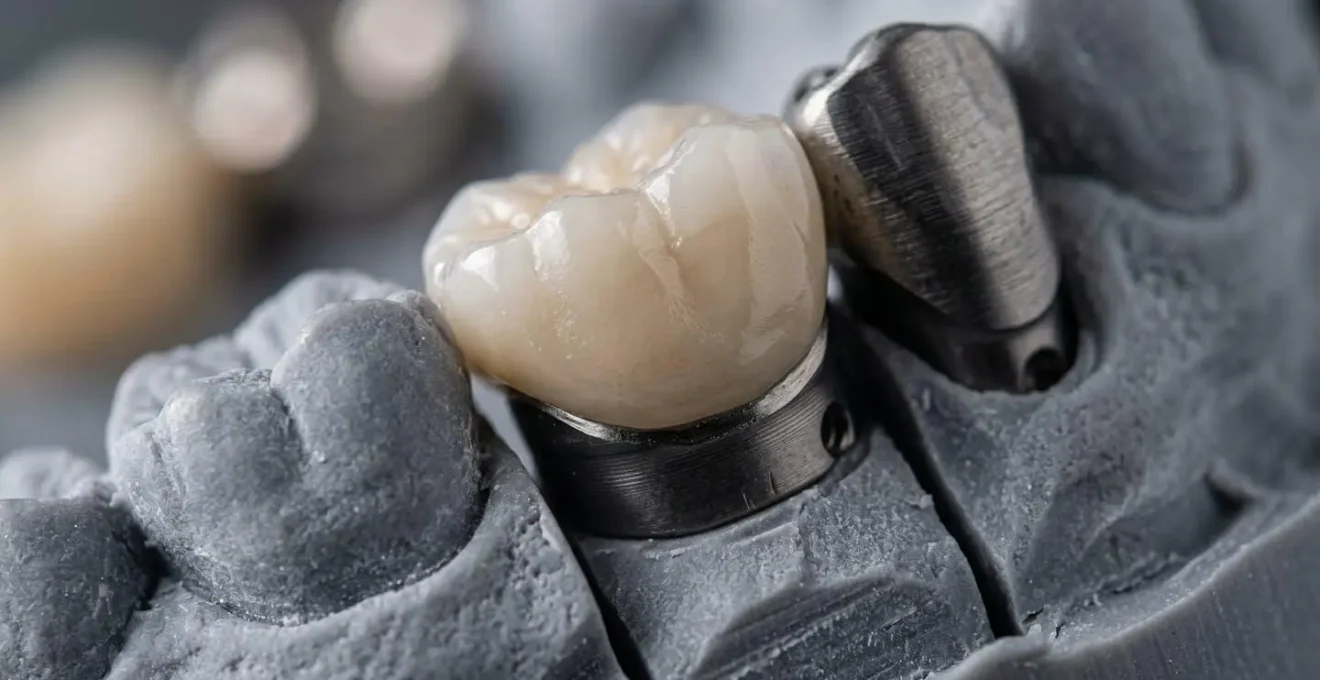
Il est crucial de comprendre que le panier 100% Santé concerne uniquement les prothèses dentaires (couronnes, bridges, dentiers) et non les implants eux-mêmes. L’implant, qui est la racine artificielle en titane vissée dans l’os, est un acte chirurgical classé « Hors Nomenclature ». Par conséquent, contrairement aux idées reçues, le panier 100% Santé ne couvre pas les implants dentaires. Il peut couvrir la couronne qui sera posée sur l’implant, à condition de choisir les matériaux définis dans le panier (par exemple, une couronne céramo-métallique sur les dents visibles et métallique pour les autres).
Le système propose en réalité trois paniers :
- Le panier 100% Santé : Reste à charge zéro, avec des matériaux définis.
- Le panier à tarifs maîtrisés : Reste à charge modéré, avec des matériaux de qualité supérieure.
- Le panier à tarifs libres : Reste à charge potentiellement élevé, permettant l’accès aux technologies et matériaux les plus récents (comme les couronnes tout céramique sur toutes les dents).
Le 100% Santé n’a donc pas de « frais cachés », mais son périmètre est strict. Pour un traitement implantaire, le coût de l’implant et du pilier restera à votre charge (ou celle de votre mutuelle via des forfaits), tandis que seule la couronne pourra, sous conditions, être prise en charge à 100%.
À retenir
- La stratégie prime sur la dépense : un bon remboursement dépend plus de l’optimisation de votre dossier que du prix de votre mutuelle.
- Le calendrier est votre meilleur allié : planifier vos soins sur deux années civiles peut doubler vos droits au remboursement en exploitant deux fois le plafond annuel.
- Le devis n’est pas une fatalité : apprendre à décortiquer les lignes d’honoraires libres ouvre un dialogue constructif avec votre praticien.
Centres de santé mutualistes : la qualité des soins est-elle la même que dans le privé lucratif ?
Une question légitime se pose souvent au moment de choisir un praticien : la qualité des soins est-elle identique entre un cabinet privé libéral et un centre de santé mutualiste ou appartenant à un réseau de soins ? La réponse est oui. Les centres de santé, qu’ils soient mutualistes ou partenaires de grands réseaux comme Santéclair, Itelis ou Kalixia, sont soumis aux mêmes exigences de qualité, de sécurité et d’hygiène que n’importe quel cabinet. Les chirurgiens-dentistes qui y exercent sont diplômés des mêmes facultés et inscrits au même Ordre national.
La différence fondamentale ne réside pas dans la qualité des soins, mais dans le modèle économique et tarifaire. Les praticiens exerçant au sein d’un réseau de soins partenaire de votre mutuelle s’engagent à respecter des tarifs plafonnés sur certains actes, notamment les plus coûteux comme les prothèses et les implants. Cet engagement permet aux mutuelles de maîtriser les dépenses et d’offrir à leurs assurés un reste à charge réduit.
Opter pour un chirurgien-dentiste du réseau de votre mutuelle est une démarche stratégique simple et très efficace pour réduire la facture. Les économies peuvent être significatives. Par exemple, selon une étude Santéclair, l’économie moyenne pour la pose d’un implant chez un partenaire du réseau varie de 225 € à 575 € par rapport à un praticien hors réseau. En choisissant un professionnel de ce réseau, non seulement vous bénéficiez de tarifs négociés, mais vous avez aussi souvent l’avantage du tiers payant, vous évitant d’avancer la part remboursée par votre complémentaire. C’est un levier direct et puissant pour maîtriser son budget sans faire de compromis sur la qualité.
Comment réduire votre reste à charge à 0 € grâce à une mutuelle bien paramétrée ?
Atteindre un reste à charge de 0 € pour un implant dentaire à 2 000 € est un objectif ambitieux, mais pas impossible. Il ne dépend pas de la souscription de la mutuelle la plus chère, mais d’une combinaison intelligente de plusieurs stratégies : le choix d’un contrat adapté, l’optimisation calendaire et l’utilisation des réseaux de soins. Le paramètre clé de votre mutuelle est la manière dont elle couvre les trois composantes du devis : l’implant lui-même (acte HN), le pilier prothétique (souvent HN) et la couronne (acte remboursé par la Sécu sur une base très faible).
Un contrat efficace doit combiner un pourcentage de remboursement élevé sur la base de la Sécurité sociale (BRSS) pour la couronne, et un forfait annuel conséquent pour les actes non remboursés (l’implant et le pilier). Un contrat à « 100% BR » est totalement insuffisant. Il faut viser au minimum 300% BRSS et un forfait implant d’au moins 500 € pour commencer à voir un impact significatif. Le tableau suivant illustre l’impact du niveau de couverture sur un implant à 2 000 €.
Comme le détaille cette analyse comparative des remboursements, l’écart de reste à charge est considérable selon le contrat choisi.
| Type de contrat | Implant (800€) | Pilier (550€) | Couronne (650€) | Remboursement Sécu | Remboursement mutuelle | Reste à charge |
|---|---|---|---|---|---|---|
| Mutuelle de base (100% BR) | 0€ | 0€ | 107,50€ | 75,25€ | 32,25€ | 1892,50€ |
| Mutuelle moyenne (200% BR + forfait 300€) | 300€ | 0€ | 215€ | 75,25€ | 439,75€ | 1485€ |
| Mutuelle renforcée (300% BR + forfait 600€) | 600€ | 0€ | 322,50€ | 75,25€ | 847,25€ | 1077,50€ |
Votre plan d’action pour un dossier de financement complet
- Obtenir le devis détaillé : Demandez à votre dentiste un devis dissociant chaque élément (implant, pilier, couronne) avec les codes d’actes précis et le panier de soins concerné (libre, maîtrisé, 100% Santé).
- Solliciter une simulation écrite : Transmettez ce devis à votre mutuelle et exigez une simulation de remboursement écrite, détaillant les montants, les plafonds applicables et la confirmation de l’absence de délai de carence.
- Joindre une justification médicale : Demandez au praticien de rédiger une courte lettre explicative justifiant la nécessité médicale du traitement. Cela peut appuyer votre dossier, notamment pour des demandes de prise en charge exceptionnelles.
- Figer l’engagement de la mutuelle : Avant de commencer les soins, demandez une confirmation écrite de l’estimation de remboursement. Cet « accord de prise en charge » personnalisée fige l’engagement de votre mutuelle et vous protège des mauvaises surprises.
- Planifier le calendrier de facturation : Discutez avec le secrétariat du cabinet de la possibilité d’étaler les dates de facturation des différents actes sur deux années civiles pour optimiser vos plafonds annuels.
Armé de ces informations, l’étape suivante consiste à appliquer cette grille d’analyse à votre propre devis. En traitant votre dossier avec méthode et en dialoguant de manière éclairée avec votre dentiste et votre mutuelle, vous transformez une dépense subie en un projet maîtrisé, vous donnant ainsi toutes les chances de maximiser vos remboursements.